Mostrando las entradas con la etiqueta DGII. Mostrar todas las entradas

lunes, 20 de julio de 2026

Director de la DGII presenta a empresarios de Santiago los beneficios de la Ley 30-26 para impulsar la inversión y la formalización

Director de la DGII presenta a empresarios de Santiago los beneficios de la Ley 30-26 para impulsar la inversión y la formalización

Explicó las facilidades de pago, reducciones impositivas e incentivos contemplados en la legislación para fortalecer la competitividad de las empresas. 

Santo Domingo, R.D., 17 de julio de 2026.- El director general de Impuestos Internos (DGII), Pedro Urrutia Sangiovanni, presentó a empresarios de Santiago y la Región Norte los principales beneficios y facilidades contemplados en la Ley 30-26 sobre Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional, destacando que esta normativa crea condiciones más favorables para impulsar la inversión, fortalecer la competitividad y fomentar la formalización de las actividades productivas.

Durante el conversatorio “Plan Anticrisis: Convirtiendo la Ley 30-26 en decisiones”, organizado por el Centro de Innovación y Capacitación Profesional (CAPEX) de la Corporación Zona Franca Santiago, el director general de la DGII explicó que la ley reduce los recargos por mora al 3 % y establece que estos no podrán exceder el 100 % de la obligación tributaria principal, lo que facilita el cumplimiento de las obligaciones fiscales y hace más manejables las deudas para los contribuyentes.

Asimismo, destacó que la normativa contempla un régimen de amnistía con facilidades de pago, vigente hasta el 31 de diciembre de 2026, dirigido a los contribuyentes con deudas tributarias pendientes que hayan adquirido la condición de cosa irrevocablemente juzgada, permitiéndoles regularizar su situación fiscal en condiciones más favorables.

“Esta legislación surge en un contexto global marcado por la incertidumbre económica internacional y por la necesidad de fortalecer la competitividad, la inversión y la formalización de las actividades productivas”, expresó Urrutia Sangiovanni.

De su lado, el presidente de la Corporación de la Zona Franca Santiago, Miguel Lama, afirmó que las grandes transformaciones se construyen a partir del análisis oportuno y de la capacidad de tomar decisiones informadas.

"Promovemos este tipo de conversatorios convencidos de que acercar a las instituciones públicas y al sector empresarial facilita la comprensión de los cambios normativos y genera un entorno más favorable para el crecimiento de nuestras empresas", expresó  Lama.

Además, Lama resaltó la reciente incorporación del parque a la red de la World Trade Centers Association. Con este importante hito, el recinto se convierte en la primera zona franca de Centroamérica y el Caribe, y la cuarta de América Latina, en integrarse a esta prestigiosa organización internacional.

Simplificación y reducciones impositivas

En materia de simplificación tributaria, Urrutia Sangiovanni explicó que la normativa reduce al 10 % la tasa aplicable a la ganancia de capital inmobiliaria para personas fisicas e incorpora importantes incentivos, entre ellos la exención para la vivienda habitual, la posibilidad de reinvertir el monto obtenido dentro de los seis meses siguientes y la exención para la venta de la vivienda de personas mayores de 65 años.

Constitución de compañías y aumentos de capital

El funcionario informó, además, que a partir de 2027 será eliminado el impuesto del 1 % para la constitución de compañías y a los aumentos de capital. De igual forma, indicó que el impuesto sobre las hipotecas se reducirá al 1 % en 2027 y desaparecerá definitivamente a partir de 2028.

Respecto a las microempresas, señaló que las personas jurídicas y negocios de único dueño con ingresos de hasta RD$11,985,137.42 quedarán exentos del pago de anticipos. Asimismo, resaltó que la ley amplía las exenciones en materia de sucesiones, estableciendo montos de hasta RD$1 millón con carácter general y de hasta RD$2 millones para herederos en línea directa.

Incentiva la inversión y formalización

Como parte de las medidas orientadas a estimular la inversión y la formalización, anunció que la DGII, en coordinación con la Dirección General de Aduanas (DGA), emitirá una Norma General para regular la percepción del ITBIS a importadores informales. Igualmente, informó que se establecerá un régimen de depreciación acelerada para maquinarias y equipos industriales mediante una normativa que definirá los bienes que podrán acogerse a este incentivo.

“Más que una medida recaudatoria, debemos verla como una oportunidad para fortalecer la salud financiera de nuestras organizaciones. Las empresas que identifican corrigen y resuelven contingencias fiscales reducen incertidumbres futuras, mejoran sus indicadores de cumplimiento y fortalecen su credibilidad ante accionistas, inversionistas y entidades financieras”, afirmó Urrutia Sangiovanni.

PIE DE FOTOS

1-Guarionex de la Cruz, Alejandro Fondeur, Rosa Santos, Pedro Urrutia, Miguel Lama, Ulises Rodríguez y Hamlet Gutiérrez

2-Pedro Urrutia tuvo un diálogo muy ameno con la periodista Grisbel Medina

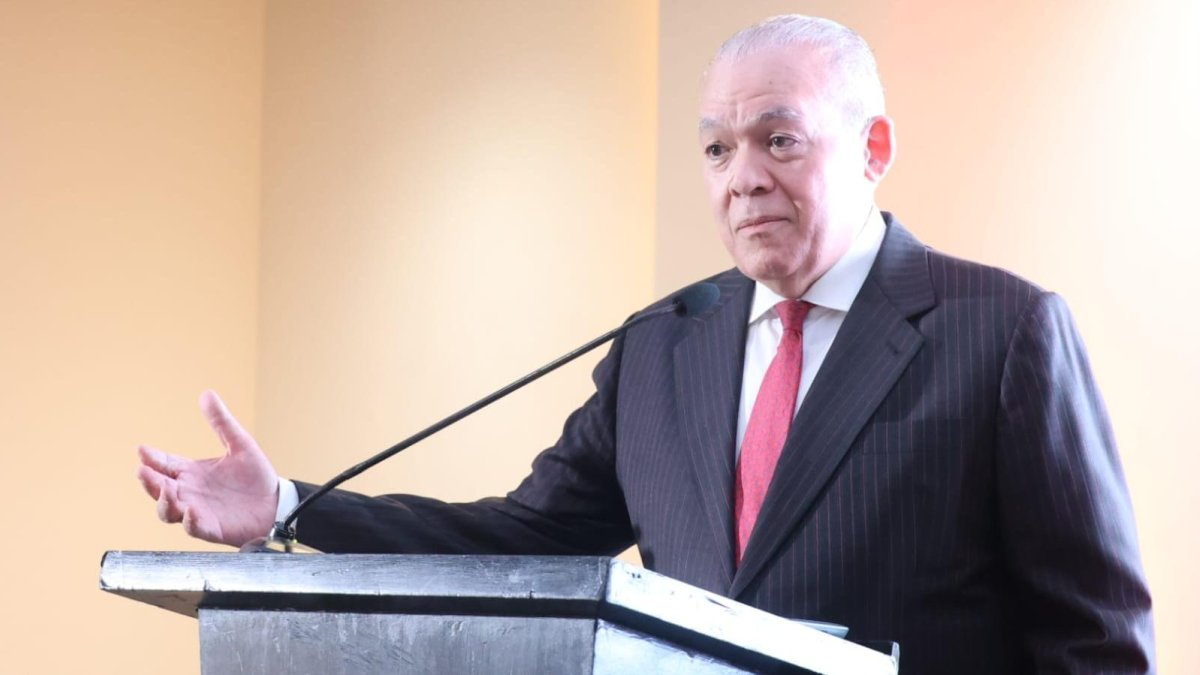
4-Pedro Urrutia, director de la DGII

5-Miguel Lama, de la Corporación Zona Franca Santiago. 

.

viernes, 10 de julio de 2026

Plan anticrisis: responsabilidad fiscal para proteger la estabilidad y el bolsillo dominicano


Plan anticrisis: responsabilidad fiscal para proteger la estabilidad y el bolsillo dominicano

Frente a una economía abierta, importadora y expuesta a choques internacionales, la Ley 30-26 no debe reducirse a una lectura alarmista sobre nuevos costos, sino entenderse como una respuesta preventiva para preservar la estabilidad macroeconómica, sostener la confianza, evitar más endeudamiento y fortalecer la capacidad del Estado para proteger a familias, empresas y sectores productivos.

El debate sobre el plan anticrisis del Gobierno dominicano exige serenidad, profundidad y responsabilidad pública. En tiempos de incertidumbre global, ninguna economía abierta puede darse el lujo de reaccionar tarde. La República Dominicana, por su alta dependencia de importaciones, combustibles, financiamiento externo, turismo, remesas, comercio internacional y estabilidad cambiaria, necesita instrumentos fiscales que le permitan anticiparse a los choques antes de que estos se conviertan en crisis internas. Por eso, reducir la Ley 30-26 a una simple carga contra el bolsillo de la gente es mirar apenas una parte del problema y ocultar la dimensión estratégica de una política concebida para proteger la estabilidad nacional.

Es legítimo que economistas, sectores productivos y ciudadanos expresen preocupaciones sobre el impacto de cualquier medida fiscal. Toda política tributaria debe ser examinada, corregida si produce distorsiones y aplicada con sensibilidad social. Pero una cosa es advertir riesgos técnicos y otra muy distinta es presentar el plan anticrisis como si fuera una improvisación sin propósito. La Ley 30-26 fue promulgada como una norma orientada al crecimiento económico, la simplificación fiscal y la mitigación de la crisis internacional, con énfasis en preservar la estabilidad económica, fortalecer la disciplina fiscal y mejorar la capacidad del Estado para responder ante la volatilidad externa. [abogadom.net], [diariolibre.com]

La pregunta de fondo no es si una medida fiscal resulta cómoda. Ningún ajuste lo es. La verdadera pregunta es cuál sería el costo de no actuar. ¿Debe el Estado seguir financiando subsidios, programas sociales, inversión pública, servicios esenciales, estabilidad de precios y compromisos institucionales mediante más endeudamiento? ¿Debe esperar a que el petróleo, las tasas internacionales, los fletes, los alimentos importados o las tensiones geopolíticas impongan un ajuste más duro, más abrupto y más regresivo? Gobernar no consiste en evitar decisiones difíciles, sino en adoptarlas antes de que la realidad obligue a medidas más traumáticas.

Quienes afirman que el plan anticrisis encarece la vida deben reconocer que lo que más golpea el bolsillo de la gente no es una política fiscal preventiva, sino la inflación descontrolada, la devaluación, la pérdida de confianza, el deterioro de los servicios públicos, el aumento acelerado de la deuda y la incapacidad del Estado para responder ante una emergencia. La estabilidad macroeconómica no es un concepto abstracto reservado a técnicos y banqueros; es la condición que permite que el salario conserve valor, que las empresas planifiquen, que el crédito fluya, que la inversión llegue y que los hogares no sean arrastrados por una crisis de precios, incertidumbre y desempleo.

La República Dominicana ha construido una reputación regional basada en crecimiento, estabilidad, dinamismo turístico, atracción de inversión, expansión de zonas francas y resiliencia frente a choques externos. Esa posición no se mantiene con discursos, sino con disciplina. Un país competitivo no es simplemente aquel que cobra menos impuestos; es aquel que ofrece reglas claras, cuentas públicas manejables, infraestructura, seguridad jurídica, paz social, estabilidad cambiaria, servicios funcionales y confianza institucional. La competitividad no depende solo de la carga tributaria, sino de la calidad del entorno económico que el Estado es capaz de garantizar.

Desde esa perspectiva, el plan anticrisis debe entenderse como una herramienta de protección, no como una agresión al ciudadano. La propia orientación oficial de la Ley 30-26 destaca el manejo responsable de los recursos públicos, el cumplimiento tributario sobre principios de equidad, progresividad y capacidad de pago, así como la necesidad de preservar la confianza de inversionistas y contribuyentes en medio de un contexto internacional incierto. Ese enfoque no niega que existan costos, pero establece una lógica superior: ordenar las finanzas públicas para evitar que mañana el país pague una factura más pesada. [abogadom.net], [diariolibre.com]

También debe matizarse el argumento de que la ley castiga indiscriminadamente a hogares y empresas. Informaciones públicas sobre la norma han señalado que incluye mecanismos de amnistía fiscal temporal, acuerdos de pago con la DGII, medidas de simplificación, facilidades para micro, pequeñas y medianas empresas, incentivos a la inversión empresarial y beneficios para sectores como el agropecuario. Esto permite comprender que no estamos ante una pieza exclusivamente recaudatoria, sino ante una arquitectura fiscal que combina regularización, ordenamiento, incentivos, cumplimiento y sostenibilidad. [siemprealdia.co], [eldinero.com.do]

El aumento del impuesto a cheques y transferencias electrónicas también ha sido presentado como una amenaza directa a la bancarización. Esa preocupación merece seguimiento, pero no debe convertirse en una conclusión absoluta. La propia discusión pública ha reconocido que la ley mantiene exenciones relevantes, incluyendo transferencias entre cuentas de una misma persona, consumos con tarjetas de crédito, pagos a la seguridad social, transacciones de fondos de pensiones, pagos de impuestos al Estado y transferencias del propio Estado. En una economía cada vez más digitalizada, el desafío no es abandonar la formalidad financiera, sino garantizar que los costos sean razonables, que la administración sea transparente y que el sistema siga estimulando el uso de canales bancarios. [elnacional.com.do]

Por supuesto, defender el plan anticrisis no significa otorgar un cheque en blanco. El Gobierno tiene el deber de acompañar la aplicación de la ley con pedagogía pública, transparencia, eficiencia del gasto y resultados visibles. La ciudadanía acepta mejor los sacrificios cuando percibe que sus aportes se convierten en carreteras, escuelas, hospitales, seguridad, agua potable, apoyo al campo, crédito productivo, empleos formales y protección social bien focalizada. La legitimidad de toda medida fiscal descansa en una ecuación simple: quien paga debe sentir que el Estado responde.

Por eso, la mejor defensa del plan no será retórica, sino administrativa. El Gobierno debe acelerar la inversión pública de alto impacto, reducir gastos improductivos, fortalecer la calidad del gasto, mejorar la fiscalización, combatir la evasión, ampliar la base de contribuyentes y garantizar que la ley no se convierta en una carga desproporcionada para los sectores más sensibles. La responsabilidad fiscal debe caminar junto a la responsabilidad social. No basta recaudar; hay que ejecutar bien. No basta estabilizar; hay que proteger. No basta ordenar; hay que transformar.

También resulta importante destacar que una política pública seria puede corregirse sin perder sentido estratégico. Si algún artículo genera distorsiones, debe revisarse. La Cámara de Diputados ya aprobó la derogación del artículo 61 de la Ley 30-26, lo que demuestra que el sistema institucional tiene capacidad de ajustar aspectos específicos sin desmontar el objetivo general del plan. Esa flexibilidad no es debilidad; es madurez democrática. Un Gobierno responsable no es el que nunca rectifica, sino el que sabe preservar el rumbo corrigiendo los mecanismos cuando sea necesario. [hoy.com.do]

La crítica económica cumple una función necesaria en toda democracia. Pero la crítica también debe responder a una exigencia de honestidad intelectual: si se rechaza una medida fiscal, hay que decir cómo se financiarán los subsidios, las obras, los servicios, la protección social y la estabilidad. Si se cuestiona la recaudación, hay que explicar cuál deuda se asumirá o qué gasto se eliminará. Si se plantea que no hay crisis, hay que reconocer que en una economía abierta los riesgos no siempre esperan a materializarse para exigir previsión. La prevención no es alarmismo; es prudencia.

En este momento, la República Dominicana no necesita demagogia fiscal ni complacencia irresponsable. Necesita equilibrio. Necesita cuidar el bolsillo de la gente, pero también proteger la estabilidad que permite que ese bolsillo no sea destruido por una crisis mayor. Necesita incentivar la inversión privada, pero también garantizar finanzas públicas sanas. Necesita escuchar a los sectores productivos, pero sin renunciar al deber de gobernar con visión de largo plazo. Necesita crecer, sí, pero crecer sobre bases sostenibles.

El plan anticrisis del Gobierno dominicano debe ser leído como una apuesta por la anticipación. Su valor no está solo en lo que recauda, sino en lo que puede evitar: mayor endeudamiento, pérdida de confianza, presión cambiaria, deterioro fiscal y vulnerabilidad frente a choques externos. En política económica, a veces la decisión más responsable no es la más popular, sino la que impide que el país termine pagando un precio mucho más alto.

La estabilidad no se improvisa. Se construye con disciplina, previsión y sentido de Estado. En un mundo convulso, donde las crisis viajan más rápido que las respuestas, el Gobierno dominicano tiene la responsabilidad de blindar la economía nacional, sostener la confianza y proteger a las familias, las empresas y los sectores productivos. La Ley 30-26 puede y debe ser perfeccionada en su implementación, pero su sentido estratégico es claro: actuar antes de que el golpe llegue con más fuerza. Y en tiempos de incertidumbre, anticiparse no es castigar al ciudadano; es defender el futuro de la nación.

Luis Orlando Díaz Vólquez
#GuasábaraEditor

NOTICIAS RELACIONADAS

Reforma

Plan anticrisis del Gobierno impacta el bolsillo de la gente

Economistas observan ley encarece los costos de empresas y las familias y la forma de hacer negocios. Plantean revisar la Ley 30-26 en breve, porque resta competitividad frente a otros países.

Santo Domingo, RD 08/07/2026 00:00 | Cándida Acosta

Si alguien se preguntara el motivo por el cual el Gobierno no asume las reformas impositivas igual como en los países desarrollados la respuesta varía. En realidad, la presión por nuevos recursos es una facultad cíclica por la que atraviesan las administraciones, aunque en países como República Dominicana, donde casi todo es importado, los salarios son precarios y no hay reembolsos generalizados, lo primordial es prestar atención a los técnicos y a la gente que tributa.

La Ley 30-26 fue aprobada sin muchas discusiones, pero esa medida está muy lejos de ser inofensiva al bolsillo de la gente común, del “sándwich” de la economía (clase media baja), razón que motiva a varios economistas a pedir una revisión de la pieza.

La llamada Ley anticrisis, incluso, fue titulada este semana como “Un dinosaurio impositivo”, por el reconocido economista Andrés Dauhajre hijo, en su artículo semanal en El Caribe, al referirse específicamente a la Tasa Efectiva de Tributación (TET), que se aplica a todos los sectores y, que según la publicación las grandes empresas pagarían una proporción menor que un pequeño negocio. Define como un absurdo el proyecto de ley aprobado.

Impacto negativo

Miguel Collado Di Franco, vicepresidente ejecutivo del Centro Regional de Estrategias Económicas Sostenibles (CREES), asegura que la Ley 30-26, pro crecimiento, simplificación fiscal y mitigación de la crisis internacional, tendrá un impacto negativo sobre hogares y empresas.

Reconoce que hay elementos de simplificación, pero estos son pocos en comparación con aquellos que elevan tasas e introducen costos o elevan las existentes.

“La rentabilidad de las empresas se verá afectada, las inversiones y los precios de bienes y servicios, impactando a los hogares. Vivir y hacer negocios será más caro”, afirma.

Respecto a las retenciones o el impuesto a transferencias y cheque aduce que “son elementos con efectos negativos, sin importar tamaño de los emprendimientos”. El aumento del impuesto de 1.5 a 2.0 por mil aumentaría los costos operativos, dice.

Y, tendrían, además, un efecto sobre la bancarización, ya que las personas toman decisiones de incorporarse formalmente o de realizar transferencias en efectivo de acuerdo a los costos.

A juicio del economista, los puntos que quitan competitividad introducidos en la Ley 30-26 deberán ser revisados con una transformación tributaria futura, que debe ser en poco tiempo. República Dominicana se torna en un destino menos competitivo con esta legislación, asegura.

En tanto que la economista Ellen Pérez Ducy opina que no queda claro cuál es la crisis que ha habido.

“Hubo un aumento temporal de precios de hidrocarburos que impactó la inflación en un punto porcentual desde el inicio de la contienda del Medio Oriente a pesar de que fue sobrellevado con subsidios; el PIB creció 4.2% para enero-mayo”, indica.

Afirma que si se observa el comportamiento internacional el comercio continúa y las exportaciones dominicanas crecieron un 14.4%, ayudados por altos precios de rubros como el oro.

Pérez Ducy aduce que lo que ha habido es un desbalance fiscal que es estructural, el cual deberá ser enfrentado con una verdadera reforma eventualmente.

Para Pérez Ducy esta ley es apenas una reforma tributaria que aumenta algunos impuestos, en general de manera progresiva con la excepción del efecto por tramos del impuesto para residuos sólidos, pero la considera mejor que continuar con el endeudamiento externo.

“Pero lo crítico será revisar el gasto, como lo señalado hace tiempo. Cómo justificar una reforma para RD$40,000-50,000 millones gastando RD$11,000 millones en publicidad?

Respecto al aumento del impuesto de 0.15 a 2.0 sobre transacciones bancarias dice que no le luce que tendrá ningún impacto, debido a que los usuarios no volverán a usar cheques solo por esto, debido a que la gente no dejará de hacerlo para ir al banco por el tiempo y el gasto en combustible que implica.

Falta de plan

El economista Luis Vargas considera que esa ley no responde a ningún plan, porque es una pieza anti-crecimiento que carece de un diagnóstico de los impuestos, crea confusión y viola la Ley de Estrategia Nacional de Desarrollo, pues no la deroga.

Entiende que la ley presenta un problema de carácter jurídico y de carácter técnico y por tanto cree que no toca los problemas fundamentales, incluyendo el control de la evasión.

Suelto

Cheques y transferencias

La Ley 30-26, sobre medidas, simplificación fiscal pro-crecimiento económico y mitigación de la crisis internacional, establece un aumento del impuesto de 1.5 por mil (0.0015) aplicado a los cheques y transferencias electrónicas a 0.002 por mil (2.0 por mil).

Mantiene exento el retiro de efectivo, las transferencias bancarias entre cuentas de una misma persona, consumo con tarjetas de crédito, pagos a la seguridad social, transacciones pagos de los fondos de pensiones, pagos impuestos al Estado y las transferencias del Estado.

https://listindiario.com/economia/finanzas/20260708/plan-anticrisis-gobierno-impacta-bolsillo-gente_912911.html

viernes, 12 de junio de 2026

Yayo y CECCOM destruyen casi 20 millones de productos ilegales en protección de la salud y el comercio lícito


Yayo y CECCOM destruyen casi 20 millones de productos ilegales en protección de la salud y el comercio lícito

Incineran millones de cigarrillos, medicamentos y estimulantes sexuales ilícitos, además vertieron decenas de miles de bebidas alcohólicas, con un valor estimado de RD$394 millones.

Santo Domingo, R.D., 9 de junio de 2026. – El Ministerio de Industria, Comercio y Mipymes (MICM), a través de su brazo operativo, el Cuerpo Especializado de Control de Combustibles y Comercio de Mercancías (CECCOM), encabezó la destrucción de 19,958,898 unidades de mercancías ilegales, valoradas en RD$394 millones, en cumplimiento de la Ley núm. 17-19 sobre la Erradicación del Comercio Ilícito, Contrabando y Falsificación de Productos Regulados.

Entre las mercancías incineradas se incluyen cigarrillos y tabacos premium de contrabando, bebidas alcohólicas adulteradas y de procedencia ilegal, medicamentos vencidos, falsificados o adulterados, así como estimulantes sexuales comercializados de manera ilícita.

“El tejido productivo y el comercio formal pueden estar seguros de que este ministerio, junto a las demás entidades que nos apoyan y que participan en la Mesa de Ilícitos, será una barrera permanente contra el comercio ilícito y un escudo para la salud de los dominicanos”, manifestó el ministro de Industria, Comercio y Mipymes, Eduardo “Yayo” Sanz Lovatón, durante el acto de destrucción.

El funcionario destacó que, gracias al fortalecimiento del control en los puntos de origen, los decomisos estratégicos y las campañas preventivas ejecutadas por el MICM y el CECCOM, desde el año 2022 se mantiene en cero la tasa de letalidad por ingesta de bebidas alcohólicas adulteradas en el país.


Esta acción, realizada bajo los lineamientos de la Mesa de Ilícitos y con el apoyo de las Fuerzas Armadas, la Dirección General de Medicamentos, Alimentos y Productos Sanitarios (DIGEMAPS), la Dirección General de Impuestos Internos (DGII), la Dirección General de Aduanas (DGA) y Pro Consumidor, impacta directamente a las redes criminales dedicadas a la comercialización de productos ilegales y reafirma el compromiso del Estado dominicano con la protección de la economía formal y la salud pública.

La actividad contó con la presencia de diversas autoridades, entre ellas Nelson Arroyo, director general de Aduanas; Juan Gómez, representante de la Embajada de los Estados Unidos; Eddy Alcántara, director ejecutivo de Pro Consumidor; Abdias Ortiz Agredo, agregado de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos (CBP), y Néstor Matos, director del Instituto Dominicano para la Calidad (INDOCAL).


Asimismo, participó el general Miguel Ángel Rubio Báez, ERD, viceministro de Defensa para Asuntos Militares, junto a otros representantes de organismos castrenses.

Por parte del sector privado, estuvieron presentes Erick Salvador Pérez del Toro, gerente de Ilícitos de Philip Morris; Circe Almánzar, en representación de la Asociación Dominicana de Productores de Ron (ADOPRON); José Moriel Pierret, gerente nacional de ventas de la tabacalera AJT, y Miguel Tejada, de Laboratorios Troyano.

El director del CECCOM, general de brigada Orlando Jerez Espaillat, ERD, informó que entre el 9 de enero y la fecha, esa entidad ha decomisado en todo el territorio nacional cerca de 20 millones de unidades de mercancías vinculadas al comercio ilícito.

Igualmente, valoró el respaldo de la Procuraduría General de la República, la Procuraduría Especializada en Crímenes y Delitos contra la Salud, la Unidad de Investigación de Comercio Ilícito (UICI) y la Unidad de Propiedad Intelectual (UPI), cuya labor conjunta ha sido clave para alcanzar estos resultados.

En cuanto al detalle de los productos destruidos, se incineraron 8,794,769 unidades de fármacos falsificados, vencidos o adulterados; 11,061,709 unidades de cigarrillos; y 54,225 botellas de bebidas alcohólicas.

Asimismo, fueron destruidas 35,042 unidades de estimulantes sexuales, así como un lote de cigarros premium (puros) valorado en RD$6,111,500.

Este operativo se suma a la jornada realizada en enero del presente año, en la que fueron destruidas más de 24 millones de unidades ilícitas, valoradas en RD$392 millones. Con ambas acciones, el acumulado del período enero-junio asciende a más de 43,962,131 mercancías incineradas, con un valor global superior a RD$785,833,188.

Desde la promulgación del Decreto núm. 55-21, que amplió el alcance del CECCOM, el MICM y las instituciones que integran la Mesa contra el Comercio Ilícito —Ministerio Público, DGII, DGA y Pro Consumidor—, junto a gremios empresariales como la Asociación de Industrias de la República Dominicana (AIRD) y la Cámara Americana de Comercio (AMCHAMDR), han decomisado más de 206,930,676 unidades de mercancías ilícitas, valoradas en RD$8,894 millones, consolidando un récord histórico en la lucha nacional contra el contrabando y la falsificación de productos.

Yayo @SanzLovaton | Hoy junto al @CECCOMRD encabezamos la destrucción de casi 20 millones de unidades de mercancías ilícitas valoradas en más de RD$394 millones que representan un riesgo para la población. Esta acción fue posible gracias al trabajo conjunto del @MIC_RD , el @CECCOMRD , @aduanard , @MDefensaRD , @digemaps , la @DGii , @ProConsumidorRD , la @ProcuraduriaRD , la Procuraduría Especializada en Crímenes y Delitos contra la Salud, la Unidad de Investigación de Comercio Ilícito (UICI) y la Unidad de Propiedad Intelectual (UPI). 

Seguimos fortaleciendo la Mesa contra el Comercio Ilícito para proteger la salud pública, defender el comercio formal y cerrar espacios a las redes que afectan nuestra economía y la seguridad de los consumidores. https://x.com/SanzLovaton/status/2064470896560025870?s=20

martes, 19 de mayo de 2026

DGII Rechaza eliminar el anticipo y advierte sobre riesgos del monotributo

Pedro Urrutia defendió la necesidad de adaptar los anticipos a la capacidad real de pago de las empresas, argumentando que mayores niveles de ventas no necesariamente implican mayores ganancias.

Pedro Urrutia defendió la necesidad de adaptar los anticipos a la capacidad real de pago de las empresas, argumentando que mayores niveles de ventas no necesariamente implican mayores ganancias.Guillermo Burgos


.

1

.
DGII Rechaza eliminar el anticipo y advierte sobre riesgos del monotributo
El director de la entidad, Pedro Urrutia, considera el anciticipo como una herramienta importante de financiamiento para el Estado y que su exclusión podría generar dificultades fiscales para el país.
Pedro Urrutia defendió la necesidad de adaptar los anticipos a la capacidad real de pago de las empresas, argumentando que mayores niveles de ventas no necesariamente implican mayores ganancias.Guillermo Burgos
Alexis Alvarez | 19.05.2026 | 13:38
El director general de Impuestos Internos (DGII), Pedro Urrutia, sostuvo este martes que no favorece la eliminación del anticipo tributario, al considerar que se trata de una herramienta importante de financiamiento para el Estado y que su exclusión podría generar dificultades fiscales para el país.
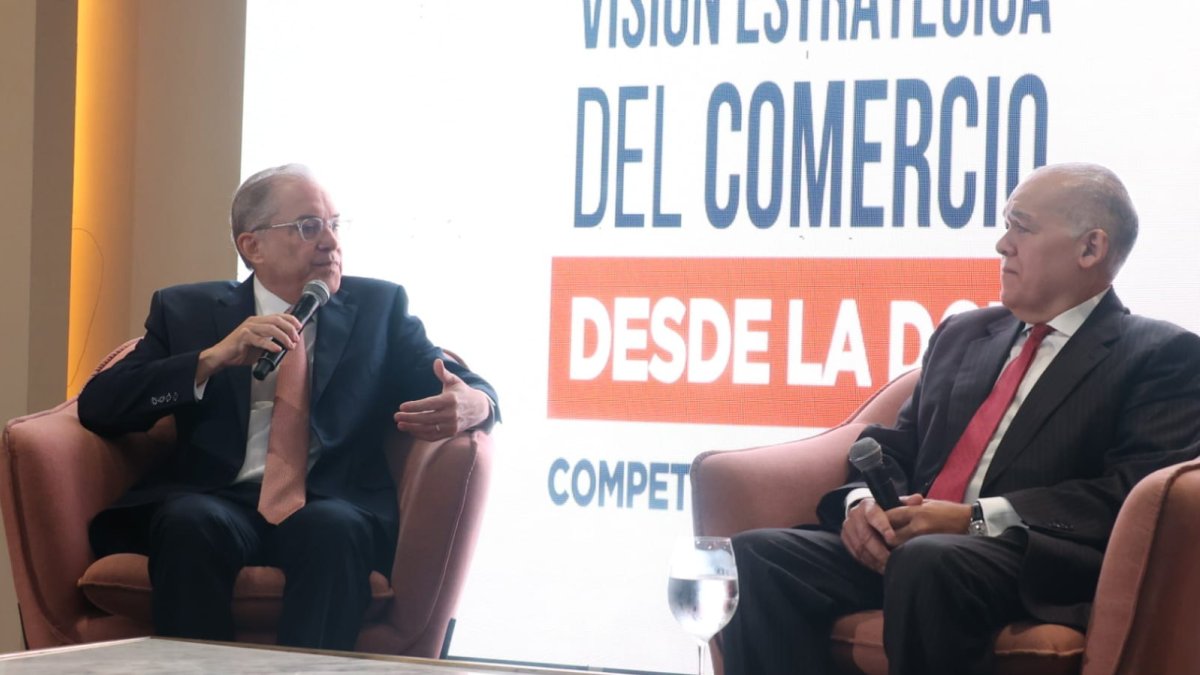
Durante su participación en el desayuno-conversatorio “Visión Estratégica del Comercio desde la DGII: Competitividad y Futuro”, organizado por la Organización Nacional de Empresas Comerciales (ONEC), el funcionario calificó de “graciosos” a los políticos que han solicitado la eliminación de este mecanismo.
Urrutia indicó que el Código Tributario ya contempla mecanismos para reducir o eliminar el anticipo en casos específicos, por lo que el problema no radica en su existencia, sino en el “mal manejo” o aplicación ineficiente por parte de administraciones anteriores.
“Yo no soy partidario de que el anticipo sea eliminado. Primero, porque este es un instrumento fiscal clave para el Estado. Y los políticos, a veces, se hacen los graciosos al pedir que sea eliminado”, expresó.
Urrutia reconoció que el anticipo puede generar problemas de liquidez en las empresas, especialmente cuando se producen operaciones extraordinarias o ventas de gran volumen que luego alteran la base de cálculo de las obligaciones futuras.
Asimismo, defendió la necesidad de adaptar los anticipos a la capacidad real de pago de las empresas, argumentando que mayores niveles de ventas no necesariamente implican mayores ganancias.
El anticipo, según la DGII, es el pago a cuenta del Impuesto Sobre la Renta (ISR), que debe efectuarse de forma obligatoria y por adelantado, y que puede compensarse con el impuesto anual al momento de presentar la declaración jurada.
Este no es un gravamen como tal, sino un mecanismo de “cobro anticipado” basado en un supuesto de erogaciones que toma como referencia los resultados del año anterior. En ese sentido, diversos sectores empresariales han cuestionado esta figura, al considerar que afecta su flujo de efectivo y limita la posibilidad de reinversión de capital.
Monotributo
El director de Impuestos Internos también manifestó estar en contra de incorporar la figura del monotributo al sistema tributario dominicano, al considerar que añadiría más complejidad a la estructura fiscal del país.
Esta figura impositiva consiste en un régimen integrado destinado, en principio, a personas físicas, simplificado y sustitutivo del Impuesto Sobre la Renta (ISR) y del Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS). Además, incluye la provisión de un seguro de salud básico prepagado y acceso inicial a la bancarización.
Actualmente, se estudia la viabilidad de ampliar su alcance a las microempresas. La propuesta está contenida en un proyecto de ley que aspira a ser depositado ante el Congreso Nacional al inicio de la segunda legislatura ordinaria de 2025.
“Yo no estoy de acuerdo con eso (el monotributo). Nosotros no podemos complicar más el sistema fiscal. Ya es extremadamente complicado. Tenemos que trabajar en hacer las cosas más fáciles”, afirmó Urrutia.
https://elnacional.com.do/economia/dgii-rechaza-eliminar-anticipo-advierte-sobre-riesgos-monotributo_571341.html

Director de la DGII admite es "dificil y casi imposible" cumplir con el sistema tributario


Pedro Urrutia, director general de Impuestos Internos (DGII), durante su participación en la conferencia “Visión Estratégica del Comercio desde la DGII: Competitividad y Futuro”, organizada por la Organización Nacional de Empresas Comerciales (ONEC).

Pedro Urrutia, director general de Impuestos Internos (DGII), durante su participación en la conferencia “Visión Estratégica del Comercio desde la DGII: Competitividad y Futuro”, organizada por la Organización Nacional de Empresas Comerciales (ONEC).Guillermo Burgos

Director de la DGII admite es "dificil y casi imposible" cumplir con el sistema tributario
Indicó que los contribuyentes tiene que enfrentarse con más de 150 requerimientos para estar al día

Alexis Alvarez | 19.05.2026 | 11:59

El director general de Impuestos Internos (DGII), Pedro Urrutia, reconoció este martes que el sistema tributario dominicano presenta niveles de complejidad que dificultan el cumplimiento fiscal para empresas y emprendedores. Afirmó que en el país existe un esquema “difícil, casi imposible de cumplir”.

Urrutia explicó que la DGII retomará el denominado “scoring tributario”, un mecanismo de evaluación del nivel de cumplimiento de los contribuyentes. Este sistema busca reflejar el comportamiento fiscal de empresas y personas, además de servir de referencia para auditores, asesores y terceros vinculados a las operaciones empresariales.

“Yo siempre he vivido criticando que tenemos un sistema fiscal de cumplimiento difícil, casi imposible de cumplir”, manifestó Urrutia durante la conferencia “Visión Estratégica del Comercio desde la DGII: Competitividad y Futuro”, organizada por la Organización Nacional de Empresas Comerciales (ONEC), en un desayuno conversatorio en el que se discutieron temas vinculados a la formalización, la equidad tributaria y la competitividad del comercio.

El funcionario explicó que los contribuyentes dominicanos deben cumplir entre 150 y 200 requerimientos fiscales para mantenerse al día con las normas, situación que calificó como “casi imposible” para todos los actores del sistema tributario.

En ese sentido, Urrutia sostuvo que muchos pequeños negocios no cuentan con acceso suficiente a herramientas tecnológicas ni con recursos para contratar asesores especializados, lo que dificulta aún más el cumplimiento tributario.

Indicó, además, que numerosos emprendedores deben dedicar tiempo y dinero a procesos fiscales en lugar de concentrarse en desarrollar sus actividades económicas.

“No todo pequeño comerciante tiene acceso fácil a la tecnología ni dispone del tiempo necesario. Y aun quienes sí tienen acceso enfrentan dificultades para cumplir con los 150 y 200 requerimientos”, expresó Urrutia.

El titular de la DGII también afirmó que uno de sus objetivos es encaminar la institución hacia una mayor eficiencia administrativa y crear condiciones para que futuros gobiernos mantengan un sistema más organizado.

En ese contexto, reiteró que el modelo actual exige una cantidad excesiva de requerimientos fiscales. Explicó que, en encuentros recientes con autoridades tributarias de otros países, se discutió la elevada cantidad de obligaciones que enfrentan los contribuyentes dominicanos.

Durante el conversatorio, representantes del sector comercial intercambiaron opiniones con la DGII sobre los retos de la formalización, el cumplimiento fiscal y la necesidad de simplificar los procesos tributarios para fortalecer la competitividad empresarial en República Dominicana.

https://elnacional.com.do/economia/director-dgii-admite-dificil-imposible-cumplir-sistema-tributario_571327.html


miércoles, 13 de mayo de 2026

Transformación tecnológica impulsa una nueva era en las administraciones tributarias de América Latina y El Caribe

Transformación tecnológica impulsa una nueva era en las administraciones tributarias de América Latina y El Caribe

Autoridades tributarias resaltan la necesidad de avanzar hacia modelos digitales, inteligentes y centrados en el ciudadano para responder a los desafíos de la economía global.
12 de Mayo 2026 | Institucionalidad

Energia

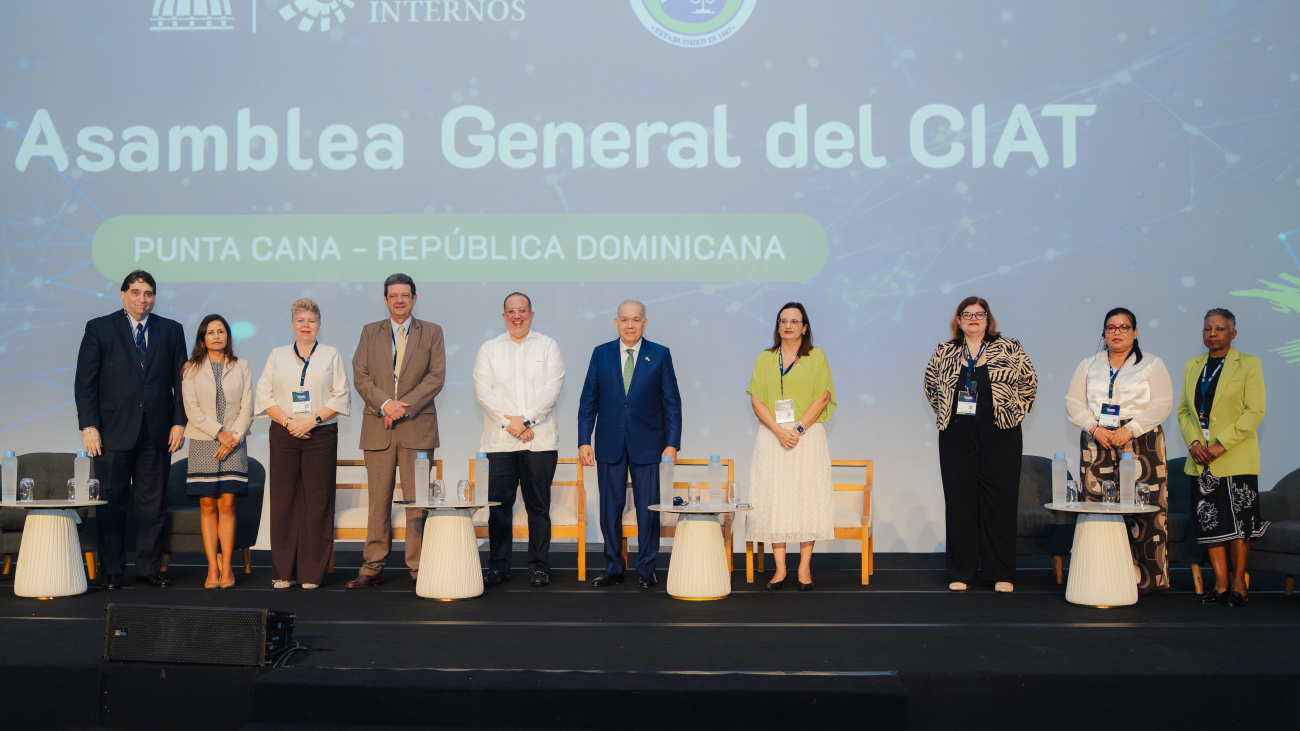
Santo Domingo.- La Dirección General de Impuestos Internos (DGII) inauguró la 60.ª Asamblea General del Centro Interamericano de Administraciones Tributarias (CIAT), centrando los debates en la transformación tecnológica y la modernización de las administraciones tributarias, donde representantes de América Latina y El Caribe analizaron los retos de la economía digital, la cooperación internacional y la necesidad de construir sistemas fiscales más eficientes, transparentes y orientados al servicio ciudadano.

El acto inaugural estuvo encabezado por el ministro de Hacienda y Economía, Magín Díaz; el director general de la DGII, Pedro Urrutia Sangiovanni, y el secretario ejecutivo del CIAT, Márcio F. Verdi, quienes coincidieron que la transformación tecnológica representa una herramienta fundamental para fortalecer la Administración tributaria, mejorar los procesos de fiscalización y facilitar el cumplimiento de las obligaciones fiscales.

Urrutia destacó que la modernización tecnológica de las administraciones tributarias ya no constituye una opción, sino una necesidad impostergable frente a los cambios acelerados de la economía digital y las nuevas dinámicas globales.

Afirmó que las administraciones tributarias enfrentan el reto de evolucionar hacia modelos más ágiles, inteligentes y centrados en el ciudadano, capaces de responder a contribuyentes cada vez más conectados e informados.

El titular de la DGII sostuvo que la transformación digital no se limita a la incorporación de herramientas tecnológicas, sino que implica una redefinición profunda de la misión institucional, pasando de estructuras reactivas a administraciones predictivas, de procesos manuales a ecosistemas inteligentes y de enfoques centrados únicamente en el control a modelos equilibrados entre facilitación y fiscalización.

Afirmó que la DGII ha asumido este proceso con determinación mediante una agenda orientada al fortalecimiento de la eficiencia, la transparencia y la calidad de los servicios, impulsando la digitalización de procesos clave, el uso estratégico de los datos y la simplificación de trámites para los contribuyentes.

De su lado, Verdi expresó que el mundo de la tributación continúa transformándose rápidamente, impulsado por la digitalización, la globalización y las nuevas realidades económicas.

Explicó que los avances tecnológicos representan oportunidades para mejorar la eficiencia y eficacia de las administraciones tributarias, aunque también exigen actualización constante de competencias, mayor colaboración internacional y capacidad de adaptación institucional.

Desafío

Mientras el ministro Magín Díaz señaló que uno de los principales desafíos de América Latina sigue siendo la complejidad de los sistemas tributarios y la baja recaudación en comparación con los países desarrollados. Indicó que, aunque la legislación tributaria dominicana ha servido de modelo para otras naciones, la política tributaria aún enfrenta importantes limitaciones estructurales.

El funcionario explicó que, mientras en América Latina la recaudación por concepto de rentas personales ronda apenas tres puntos del PIB, en los países desarrollados oscila entre un 8 % y un 10 %, situación que atribuyó a factores como la debilidad institucional, los niveles de informalidad y la corrupción.

Rol del CIAT

Los exponentes resaltaron el papel estratégico del CIAT como plataforma de cooperación, intercambio de experiencias y fortalecimiento institucional entre las administraciones tributarias de la región. En ese sentido, reafirmaron la importancia de promover respuestas coordinadas frente a fenómenos como la digitalización de la economía, la evasión y elusión fiscal transnacional y la acelerada innovación tecnológica.

Conferencia

En el evento participó de manera virtual Rodrigo Valdés, director del Departamento de Asuntos Fiscales del Fondo Monetario Internacional (FMI), quien ofreció las palabras de bienvenida.

Asimismo, Juan Toro, director adjunto, expuso que las tecnologías emergentes están acelerando aún más la demanda de la transformación digital en cuanto a IA generativa, automatización robótica de procesos y analítica de datos avanzada.

Debates sobre cumplimiento y control tributario

Durante la primera jornada de la Asamblea se abordaron temas relacionados con las estrategias y herramientas para fortalecer el cumplimiento tributario, la gestión de riesgos, las fiscalizaciones selectivas y masivas, así como los mecanismos de control interno, inteligencia tributaria y trazabilidad de mercancías.

La transformación digital es el eje central de la 60.ª Asamblea General del CIAT, que se celebra desde el pasado día 11 al 15 de mayo en Punta Cana, con la participación de representantes de administraciones tributarias de la región y otras partes del mundo.

https://presidencia.gob.do/noticias/transformacion-tecnologica-impulsa-una-nueva-era-en-las-administraciones-tributarias-de

Transformación tecnológica y soberanía fiscal: la nueva frontera de las administraciones tributarias en América Latina y el Caribe

La 60.ª Asamblea General del CIAT, inaugurada por la DGII en República Dominicana, revela que la digitalización ya no es un proyecto de modernización administrativa, sino una estrategia de Estado para recaudar mejor, servir mejor y proteger la legitimidad del sistema tributario en la era de la economía digital.12 [presidencia.gob.do], [presidencia.gob.do]

En Punta Cana, del 11 al 15 de mayo de 2026, la región puso sobre la mesa una realidad ineludible: la transformación digital de las administraciones tributarias dejó de ser una narrativa aspiracional y se convirtió en un imperativo de supervivencia institucional.31 La DGII, al inaugurar la 60.ª Asamblea General del CIAT, situó el debate donde debe estar: en la intersección entre economía digital, cooperación internacional y construcción de sistemas fiscales más eficientes, transparentes y orientados al ciudadano.12 No es un detalle menor que, en ese mismo espacio, se subrayara que la modernización tecnológica “ya no es opción”, sino necesidad impostergable; esa frase resume el giro estratégico: la administración tributaria no compite solo contra la evasión tradicional, sino contra la sofisticación de nuevos modelos de negocio, pagos instantáneos, cadenas de valor fragmentadas y contribuyentes hiperconectados.12 

El punto más relevante del planteamiento del director general de la DGII, Pedro Urrutia Sangiovanni, no es el énfasis en herramientas, sino el cambio de misión: pasar de estructuras reactivas a administraciones predictivas; de procesos manuales a ecosistemas inteligentes; y de un enfoque centrado solo en control a un equilibrio entre facilitación y fiscalización.1 Esa idea coincide con la evolución conceptual que el propio CIAT viene destacando: la transformación digital va “más allá” de digitalizar documentos, porque implica rediseñar procesos y la relación Estado-contribuyente mediante analítica, nube e inteligencia artificial.4 En otras palabras: no basta con tener portales y formularios en línea; el salto cualitativo ocurre cuando la administración integra datos, automatiza decisiones repetitivas, anticipa riesgos de incumplimiento y ofrece servicios “sin fricción” que reduzcan costos de cumplimiento.45 

La urgencia regional es evidente en el espejo de los números. América Latina y el Caribe mantiene, en promedio, una presión tributaria significativamente inferior a la de economías desarrolladas, y además con una estructura donde pesan más los impuestos al consumo.67 En 2024, el promedio regional de ingresos tributarios rondó 21.7% del PIB y la canasta tributaria se apoyó fuertemente en bienes y servicios, con el IVA como pilar (6.2% del PIB en promedio regional, según el resumen del informe 2026).[^^6]7 Ese “sesgo al consumo” tiene implicaciones de equidad y legitimidad, pero también de vulnerabilidad macrofiscal en contextos de desaceleración o shocks de precios.86 A la vez, el diagnóstico expuesto en el acto inaugural —que la recaudación por rentas personales en la región ronda cerca de tres puntos del PIB, frente a 8%–10% en países desarrollados— apunta al núcleo del problema: la brecha no es solo tecnológica, es estructural, institucional y de cumplimiento.19 

Aquí emerge el verdadero sentido “think tank” de la coyuntura: la transformación digital no es un fin, sino un medio para reconfigurar el contrato fiscal. Si la región quiere reducir evasión y aumentar progresividad sin asfixiar la formalidad, necesita inteligencia tributaria con reglas claras, datos confiables y servicios que hagan más fácil cumplir que evadir.54 El FMI ha sistematizado este enfoque al proponer analítica esencial para la gestión de riesgos de cumplimiento: perfiles de contribuyentes, segmentación, selección de casos y planificación basada en evidencia, no en intuición.5 Y el CIAT, al enmarcar la agenda de la asamblea en temas como gestión de riesgos, fiscalizaciones selectivas y masivas, inteligencia tributaria y trazabilidad, reafirma que el “nuevo músculo” de la administración tributaria es su capacidad analítica y de interoperabilidad institucional.12 

Pero la región debe evitar un error frecuente: creer que la transformación se agota en comprar software. La evidencia comparada sugiere que el salto institucional ocurre cuando la administración se convierte —además de recaudadora— en una “agencia de datos” con gobernanza democrática y protocolos robustos de privacidad.104 El BID ha descrito esta transición con claridad: la masificación de la factura electrónica y la cooperación internacional han creado un volumen de información que aproxima a las administraciones a centros de inteligencia económica, capaces incluso de habilitar servicios digitales y políticas públicas más finas.10 Sin embargo, el mismo argumento trae su contraparte: cuanto más poderosa es la infraestructura de datos, más delicada es la obligación de proteger secreto tributario, evitar sesgos algorítmicos y asegurar transparencia en modelos de riesgo, para no erosionar confianza social.410 La legitimidad, en el siglo XXI, es también un problema de ciberseguridad, ética y rendición de cuentas.

En este punto, la 60.ª Asamblea del CIAT ofrece a República Dominicana una ventaja estratégica: no solo fue sede, sino que asumió liderazgo regional en un debate donde convergen tecnología, economía política y gobernanza pública.23 Si el país logra convertir el impulso del evento en una hoja de ruta con metas verificables —interoperabilidad de datos, servicios omnicanal, automatización de procesos, analítica avanzada y gestión de riesgos— podría elevar eficiencia recaudatoria sin caer en el atajo de medidas coercitivas indiscriminadas.15 Y, sobre todo, podría atacar el problema que Magín Díaz ha documentado desde hace años: la baja recaudación del impuesto sobre la renta personal no se explica únicamente por diseño tributario, sino por evasión, informalidad y limitada capacidad contributiva, que exigen soluciones graduales e integrales.91 La tecnología ayuda, sí; pero ayuda más cuando se integra a una estrategia de formalización, intercambio de información y focalización inteligente del control. 

El debate regional también deja una advertencia: la digitalización puede aumentar brechas si no se diseña con enfoque ciudadano. La promesa “centrada en el contribuyente” exige simplificación radical de trámites, prellenado de declaraciones cuando sea posible, asistencia virtual útil, y un modelo de atención que reconozca realidades diversas (microempresas, trabajadores independientes, economía de plataformas).41 La transformación tecnológica, bien ejecutada, reduce costos de cumplimiento y vuelve más creíbles los sistemas; mal ejecutada, puede convertirse en un laberinto digital que expulsa a los más vulnerables hacia la informalidad.48 Por eso el CIAT insiste en la cooperación y el intercambio de experiencias: la región necesita estándares, interoperabilidad y aprendizaje conjunto, porque la evasión y la elusión ya operan a escala transnacional.13

Finalmente, el factor decisivo es humano. Las tecnologías emergentes —IA generativa, automatización robótica, analítica avanzada— aceleran el cambio, pero también elevan la demanda de competencias que hoy son escasas en el sector público: ciencia de datos, ingeniería de procesos, ciberseguridad, auditoría digital, ética de algoritmos y gestión del cambio.110 La administración tributaria del futuro tendrá que reclutar distinto, capacitar distinto y gobernar distinto; y eso implica presupuestos, marcos normativos y culturas organizacionales coherentes con una institución que opera 24/7, con datos masivos y expectativas ciudadanas de inmediatez.105 Si América Latina y el Caribe asumen esta transformación con seriedad, el resultado no será solo “más recaudación”: será un Estado más capaz, más justo y más confiable. Si la asumen como moda, el resultado será una modernización superficial con riesgos reales de captura tecnológica, fallas de seguridad y pérdida de legitimidad.

La 60.ª Asamblea General del CIAT, liderada por la DGII, deja entonces una conclusión estratégica: la transformación digital tributaria es, en esencia, una política de soberanía fiscal. En un mundo donde la economía se mueve a la velocidad del dato, la tributación solo podrá sostener el contrato social si aprende a operar con inteligencia, transparencia y servicio. Y esa, hoy, es la verdadera nueva era.13 


Sobre el autor, Luis Orlando Díaz Vólquez, es ingeniero de sistemas de computadora, editor bibliográfico y productor de medios de comunicación. Autor de artículos de opinión y análisis sobre geopolítica, seguridad y comercio internacional. Ha seguido y escrito sobre procesos regionales y eventos de alto impacto (ferias internacionales, congresos sectoriales y coyunturas de seguridad nacional). Su enfoque privilegia la institucionalidad, el Estado mínimo funcional y la apertura económica con compliance como pilares para la normalización y el desarrollo sostenible.

Palabras clave

Transformación digital tributaria, Administraciones tributarias inteligentes, Economía digital y fiscalidad, Cumplimiento voluntario, Gestión de riesgos y analítica avanzada, IA generativa y automatización (RPA), Gobernanza y calidad de datos, Interoperabilidad institucional, Transparencia y trazabilidad Cooperación internacional (CIAT), Evasión y elusión transnacional, Servicio centrado en el ciudadano

Notas 

  1. Presidencia de la República Dominicana, “Transformación tecnológica impulsa una nueva era en las administraciones tributarias de América Latina y El Caribe,” Noticias, 12 de mayo de 2026, https://presidencia.gob.do/noticias/transformacion-tecnologica-impulsa-una-nueva-era-en-las-administraciones-tributarias-de. [presidencia.gob.do] ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13

  2. Presidencia de la República Dominicana, “República Dominicana presidirá la 60.ª Asamblea del CIAT, enfocada en transformación digital tributaria en Punta Cana,” Noticias, 23 de marzo de 2026, https://presidencia.gob.do/noticias/republica-dominicana-presidira-la-60a-asamblea-del-ciat-enfocada-en-transformacion-digital. [presidencia.gob.do] ↩ ↩2 ↩3 ↩4 ↩5

  3. Inter-American Center of Tax Administrations (CIAT), “60th CIAT General Assembly: Digital Transformation of Tax Administrations (Punta Cana, May 11 to 15, 2026),” consultado el 13 de mayo de 2026, https://www.ciat.org/60th-ciat-general-assembly/?lang=en. [ciat.org] ↩ ↩2 ↩3 ↩4

  4. Mario Pires, “Digitalization and digital transformation of the Tax Administration in Latin America and the Caribbean (LAC): beyond electronic invoicing,” CIATBlog, 3 de abril de 2025, https://www.ciat.org/digitalization-and-digital-transformation-of-the-tax-administration-in-latin-america-and-the-caribbean-lac-beyond-electronic-invoicing/?lang=en. [ciat.org] ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7

  5. Joshua Aslett et al., “Tax Administration: Essential Analytics for Compliance Risk Management,” IMF Technical Notes and Manuals 2024/001 (25 de febrero de 2024), https://www.imf.org/en/publications/tnm/issues/2024/02/22/tax-administration-essential-analytics-for-compliance-risk-management-541453. [imf.org] ↩ ↩2 ↩3 ↩4 ↩5

  6. Regfollower, “OECD publishes Revenue Statistics in Latin America and the Caribbean 2026,” 6 de mayo de 2026, https://regfollower.com/oecd-publishes-revenue-statistics-in-latin-america-and-the-caribbean-2026/. [regfollower.com] ↩ ↩2

  7. OECD et al., Revenue Statistics in Latin America and the Caribbean 2026: 1990–2024 (Paris: OECD Publishing, 2026), https://publications.iadb.org/publications/english/document/Revenue-Statistics-in-Latin-America-and-the-Caribbean-2026.pdf. [publicatio...s.iadb.org] ↩ ↩2

  8. CIAT, “Los ingresos tributarios en América Latina y el Caribe cayeron en 2023 debido al debilitamiento de los precios de las materias primas,” 27 de mayo de 2025, https://www.ciat.org/los-ingresos-tributarios-en-america-latina-y-el-caribe-cayeron-en-2023-debido-al-debilitamiento-de-los-precios-de-las-materias-primas/. [ciat.org] ↩ ↩2

  9. Magín J. Díaz, “El gran dilema del Impuesto Sobre la Renta Personal en una Reforma,” MagínDíaz.do, 12 de septiembre de 2021, https://magindiaz.do/el-gran-dilema-del-impuesto-sobre-la-renta-personal-en-una-reforma/. [magindiaz.do] ↩ ↩2

  10. Raúl Zambrano et al., “The Future of Tax Administrations Lies in the Intelligence Generated by Big Data,” Inter-American Development Bank Blog, s. f., https://www.iadb.org/en/blog/modernization-state/fiscal-management/future-tax-administrations-lies-intelligence-generated-big-data. [iadb.org] ↩ ↩2 ↩3 ↩4 ↩5

ooooo