Mostrando las entradas con la etiqueta Elisa Vilorio de Painter. Mostrar todas las entradas

miércoles, 5 de agosto de 2026

Peso dominicano se fortalece por fundamentos macroeconómicos sólidos y mayor entrada de divisas

Peso dominicano se fortalece por fundamentos macroeconómicos
sólidos y mayor entrada de divisas

El análisis de la economista Elisa Vilorio de Painter sostiene que la apreciación cambiaria responde a factores de mercado, al dinamismo del turismo, las remesas, la inversión extranjera directa y las exportaciones, así como a un nuevo entorno internacional marcado por la depreciación del dólar.

Santo Domingo, R.D. La reciente apreciación del peso dominicano no debe interpretarse como una señal automática de sobrevaluación cambiaria ni como una pérdida de competitividad externa, sino como el resultado de fundamentos macroeconómicos sólidos, una mayor oferta estructural de divisas y un entorno financiero internacional más favorable para las economías emergentes.

Así lo plantea la economista Elisa Vilorio de Painter, PhD, en el artículo titulado “República Dominicana: Apreciación, fundamentos de mercado y resiliencia cambiaria en el nuevo entorno internacional”, en el que analiza el comportamiento reciente del tipo de cambio dominicano desde una perspectiva técnica, apoyada en indicadores internacionales y en los principales marcos analíticos utilizados para evaluar la dinámica cambiaria.

De acuerdo con el análisis, el peso dominicano se ha apreciado un 8 % con respecto al cierre de 2025 y un 4.4 % en términos interanuales al cierre de julio, en un contexto en el que el dólar estadounidense ha registrado una depreciación de aproximadamente 5.28 % desde abril de 2025 frente a una amplia canasta de monedas.

Vilorio de Painter explica que este fenómeno no es exclusivo de República Dominicana, sino parte de una tendencia más amplia observada en diversas economías emergentes, favorecidas por la reversión del ciclo de fortalecimiento del dólar, la mejora de sus posiciones externas y el fortalecimiento de la credibilidad de sus bancos centrales.

El documento destaca que, entre 2022 y 2024, el dólar estadounidense se apreció cerca de 9.8 %, impulsado por el ciclo de aumento de tasas de interés de la Reserva Federal, la búsqueda global de activos seguros y la incertidumbre inflacionaria internacional. Sin embargo, a partir de 2025, esa tendencia comenzó a revertirse debido a cambios en la política monetaria estadounidense, mayores niveles de emisión de deuda y tensiones comerciales internacionales.

En ese contexto, la apreciación del peso dominicano debe entenderse como el resultado de la interacción entre factores externos y domésticos. Entre los factores internos, el análisis resalta la expansión simultánea de las principales fuentes de generación de divisas del país: turismo, remesas, inversión extranjera directa y exportaciones.

Según el artículo, los ingresos por turismo alcanzaron US$6,716 millones durante el primer semestre, mientras que la inversión extranjera directa aportó US$3,276.5 millones en igual período. Las exportaciones totales ascendieron a US$8,745.7 millones, para un crecimiento de 16.6 % frente al mismo período de 2025, y las remesas totalizaron US$6,291.3 millones.

Estos rubros representan alrededor de US$2,800 millones adicionales respecto al nivel de 2025, lo que ha contribuido a la estabilidad relativa del tipo de cambio, a la acumulación de reservas internacionales y a una oferta de divisas superior a la demanda en el mercado cambiario.

La economista también advierte que utilizar herramientas informales, como el Índice Big Mac, para determinar si una moneda está sobrevaluada puede conducir a conclusiones imprecisas, especialmente en economías emergentes en proceso de convergencia. En cambio, señala que el indicador técnicamente apropiado para este tipo de análisis es el Tipo de Cambio Efectivo Real (TCER), calculado por organismos como el Banco Internacional de Pagos, ya que permite medir el valor de una moneda frente a una canasta ponderada de socios comerciales y ajustada por diferenciales de inflación.

En el caso dominicano, el análisis del TCER muestra que el peso se mantiene, en términos generales, alineado con sus fundamentos económicos, en consonancia con lo señalado por el Fondo Monetario Internacional en el comunicado del Artículo IV publicado al cierre de 2025.

El documento también incorpora el llamado paradigma del dólar dominante, desarrollado por Gopinath y otros autores, según el cual una parte significativa de los precios internacionales de bienes se fija en dólares y tiende a ser rígida en el corto y mediano plazo. Bajo este enfoque, una apreciación nominal del peso no necesariamente reduce la competitividad exportadora dominicana, debido a que los precios de venta externos permanecen denominados en dólares. Por el contrario, puede reducir el costo en pesos de insumos importados y mejorar los márgenes de productores locales.

Vilorio de Painter subraya que la apreciación del peso en 2026 no responde a una intervención artificial del Banco Central de la República Dominicana, sino a condiciones de mercado derivadas de una oferta de divisas robusta. En ese sentido, indica que las ventas de dólares realizadas por la institución monetaria durante el año se han mantenido en niveles mínimos.

El análisis resalta, además, que el déficit de cuenta corriente se ha mantenido estable, proyectándose en torno a 1.3 % del producto interno bruto al cierre del año, nivel que estaría cubierto casi tres veces por la inversión extranjera directa. Esto resulta relevante en un contexto de mayores presiones sobre la factura petrolera por los precios internacionales del crudo y las tensiones geopolíticas en Medio Oriente.

Finalmente, el artículo reafirma que la estabilidad cambiaria dominicana se apoya en un régimen de metas de inflación, acumulación de reservas internacionales, estabilidad financiera y un mercado cambiario transparente, profundo y alineado con las mejores prácticas internacionales.

El Banco Central reitera su compromiso con la estabilidad macroeconómica, el control de la inflación y el buen funcionamiento del mercado cambiario, como condiciones esenciales para preservar la confianza, apoyar el crecimiento sostenido y fortalecer la resiliencia de la economía dominicana frente a los cambios del entorno internacional.
ARTÍCULO RELACIONADO

República Dominicana: Apreciación, fundamentos de mercado y resiliencia cambiaria en el nuevo entorno internacional

Por: Elisa Vilorio de Painter, PhD

El comportamiento reciente del peso dominicano ha generado un debate sobre la evolución del tipo de cambio y su relación con la competitividad externa de la economía dominicana. Algunos economistas han planteado que la apreciación observada es el reflejo de una supuesta sobrevaluación cambiaria. Sin embargo, una evaluación rigurosa del mercado cambiario requiere considerar tanto los fundamentos internos de la economía dominicana como los cambios ocurridos en el entorno financiero internacional.
En los últimos años, la economía mundial atravesó una secuencia de choques sin precedentes: el COVID-19, las disrupciones en las cadenas globales de suministro, el endurecimiento monetario de la Reserva Federal de Estados Unidos (FED) entre 2022 y 2024 y el recrudecimiento de las tensiones geopolíticas y comerciales desde 2025. A diferencia de episodios anteriores, las economías emergentes atravesaron este período con mayor resiliencia. Los bancos centrales fortalecieron su credibilidad y ganaron flexibilidad en sus esquemas monetarios, mientras las posiciones externas de los países mejoraron y se redujo la vulnerabilidad ante los movimientos abruptos de capital y las presiones cambiarias.

En este nuevo contexto, el comportamiento del peso dominicano debe interpretarse como el resultado de la interacción entre factores globales y factores domésticos de oferta y demanda de divisas. Por un lado, la depreciación del dólar estadounidense de aproximadamente 5.28 % desde abril 2025 frente a una amplia canasta de monedas ha favorecido la apreciación de numerosas divisas, incluidas varias de economías emergentes. Por otro lado, República Dominicana ha registrado una expansión simultánea y sostenida de todas sus principales fuentes estructurales de divisas: turismo, remesas, inversión extranjera directa y exportaciones, y ese es, en cualquier economía de mercado, el origen de una moneda más fuerte. En ese sentido, al cierre de julio del presente año, el peso se ha apreciado un 8% con respecto al cierre del 2025 y un 4.4% en términos interanuales.

Con el objetivo de mantener debidamente informados a los agentes económicos y al público en general, el presente artículo analiza los determinantes del comportamiento cambiario reciente desde una perspectiva macroeconómica, apoyándose en los principales marcos analíticos empleados internacionalmente.

1. Un nuevo ciclo internacional: el dólar y los mercados emergentes
La evolución cambiaria reciente no puede entenderse sin considerar la transformación del entorno monetario internacional. Entre 2022 y 2024, el dólar estadounidense se apreció cerca de 9.8 %, impulsado por el rápido ciclo de alza de tasas de la Reserva Federal. Ese fortalecimiento respondió a la búsqueda global de activos seguros, al diferencial de tasas de interés frente a otras economías y a la incertidumbre asociada al proceso inflacionario internacional.

A partir de 2025, sin embargo, esta tendencia comenzó a revertirse. Diversos indicadores apuntan a que la depreciación del dólar responde a cambios en la política monetaria estadounidense, a la política comercial y por el aumento de la emisión de deuda norteamericana. La relación entre política comercial y tipo de cambio es más compleja de lo que sugieren algunos modelos. En teoría, mayores restricciones comerciales podrían apreciar la moneda del país que impone los aranceles, pero la evidencia reciente muestra que, cuando los socios afectados responden con represalias comerciales ese efecto puede invertirse. El aumento de la incertidumbre, la percepción de deterioro comercial y los consecuentes ajustes de portafolio generaron, según el Fondo Monetario Internacional (FMI), una depreciación efectiva real del dólar de alrededor de 4.7 % durante el periodo 2025-2026, lo que impulsó apreciaciones en varias monedas.

Existen distintos métodos para determinar si una moneda se encuentra en su nivel de equilibrio. Recientemente, un análisis publicado en la prensa recurrió al Índice Big Mac para comparar la paridad del poder adquisitivo entre monedas. Se trata de un índice concebido por The Economist en 1986 como una guía informal y pedagógica, con limitaciones estructurales bien documentadas que lo hacen insuficiente para emitir juicios sobre la valoración de una moneda, especialmente en economías emergentes en proceso de convergencia, como la dominicana. Su principal limitación es que el precio de una hamburguesa no es el de un bien transable; los insumos no transables, como la mano de obra local, el alquiler, los costos de distribución y los servicios públicos, explican la mayor parte de ese costo.

La herramienta técnicamente apropiada para evaluar si una moneda está sobrevaluada o subvaluada no es el precio de un producto específico, sino un índice más abarcador como el Tipo de Cambio Efectivo Real (TCER). Este índice calculado por el Banco Internacional de Pagos (BIS) mide el valor de una moneda frente a una canasta ponderada de las monedas de los principales socios comerciales del país, ajustada por los diferenciales de inflación entre ellos. Un aumento (reducción) de este indicador implica una apreciación (depreciación) real de la moneda del país analizado.

La comparación regional del período 2020–2026 con este indicador (Figura 1) confirma que la apreciación real del peso dominicano no es una anomalía, sino un fenómeno generalizado entre las economías de América Latina que combinan disciplina macroeconómica con fuertes entradas de divisas.

A su vez, el análisis del tipo de cambio efectivo real para el caso dominicano frente a la canasta de las monedas de nuestros principales socios comerciales, ajustado por los diferenciales de inflación (Figura 2), muestra que el peso se mantiene, en términos generales, en línea con sus fundamentos económicos, tal como lo mencionó el FMI en el comunicado del artículo IV publicado al cierre de 2025. En consecuencia, la apreciación del peso durante el 2026 no refleja necesariamente una pérdida de competitividad, sino un ajuste natural ante el cambio en las condiciones financieras internacionales.


2. El paradigma de la moneda dominante: el tipo de cambio y la competitividad exportadora
Existe un argumento adicional para esta relación entre el tipo de cambio y la competitividad exportadora conocido como el paradigma del dólar dominante (Gopinath et al. 2020). Este paradigma argumenta que los precios internacionales de los bienes en dólares son rígidos en el corto y mediano plazo. Esto significa que cuando el peso se aprecia frente al dólar, los precios en dólares de las exportaciones dominicanas no cambian en los mercados internacionales ya que están fijados en dólares. Por tanto, el volumen de exportaciones no se ve afectado por la variación cambiaria en el horizonte relevante de política.

En este contexto, la apreciación nominal del peso dominicano durante este año no necesariamente reduce la competitividad de los exportadores dominicanos, al menos, en un plazo razonable de tiempo, ya que sus precios de venta están fijados en la moneda dominante, en este caso el dólar. Lo que sí hace dicha apreciación en principio es reducir el costo de insumos importados en pesos, mejorando los márgenes de los productores locales.

3. Consideraciones finales: Los fundamentos que explican la fortaleza del peso en 2026
Tradicionalmente, los ciclos de endurecimiento monetario en Estados Unidos han generado fuertes presiones cambiarias sobre las economías emergentes, a través de un mecanismo bien conocido: tasas más altas en Estados Unidos provocan salidas de capital desde las economías emergentes, lo que a su vez genera depreciación cambiaria y presiones inflacionarias en esos países. El episodio 2022–2024, sin embargo, fue distinto: la posterior depreciación del dólar coincidió con una mayor estabilidad de las monedas emergentes, sostenida por marcos de política monetaria más sólidos, mayor credibilidad de los bancos centrales, acumulación de reservas internacionales, menor endeudamiento externo en moneda extranjera, mayor flexibilidad cambiaria y un mejor manejo de los riesgos financieros.

Este cambio estructural resulta particularmente relevante para la República Dominicana, donde el régimen de metas de inflación, la acumulación de reservas y la estabilidad financiera han permitido que el tipo de cambio funcione como mecanismo de absorción de choques. Junto a otras economías con marcos monetarios sólidos, el país ha navegado este nuevo ciclo cambiario de manera ordenada. La apreciación del peso dominicano en 2026 no es producto de una intervención artificial del BCRD, sino el resultado de fundamentos macroeconómicos sólidos que generan una oferta de divisas superior a la demanda, lo que, en cualquier economía de mercado, se traduce en una moneda más fuerte.

Los ingresos por turismo han alcanzado niveles sin precedentes, con US$6,716 millones acumulados durante el primer semestre, lo que genera una entrada continua y sostenida de dólares que fortalece el peso. La inversión extranjera directa (IED), por su parte, es robusta y diversificada: aportó US$3,276.5 millones en el primer semestre. Las exportaciones totales, a su vez, alcanzaron US$8,745.7 millones, un incremento de 16.6 % respecto al mismo período de 2025. A estas fuentes se suman las remesas de la diáspora dominicana, una fuente estable y creciente de divisas que contribuye directamente al balance de oferta en el mercado cambiario y que alcanzaron $6,291.3 millones en el mismo periodo.

Todos estos rubros equivalen a unos US$2,800 millones adicionales al nivel de 2025, lo que ha contribuido tanto a la estabilidad relativa del tipo de cambio como a la acumulación de reservas internacionales. Gracias a estos fundamentos, el déficit de cuenta corriente como porcentaje del producto interno bruto (PIB) se ha mantenido sin grandes cambios, proyectándose para el cierre del año en torno a 1.3 % del PIB, déficit que estaría cubierto casi tres veces por la inversión extranjera directa.

Llama la atención que el déficit de cuenta corriente se mantenga estable en un momento en que la demanda de divisas para suplir la factura petrolera dominicana ha crecido como resultado de los altos precios internacionales del petróleo en el marco de la guerra en el Medio Oriente. Esto indica que la oferta de divisas sigue excediendo la demanda, aún en este escenario complejo e incierto, lo que ha sido determinante en la apreciación experimentada por el peso. Resulta errado pensar que la apreciación es el resultado de intervenciones del BCRD cuando en el presente año las ventas de dólares en el mercado por parte de la institución monetaria se han mantenido en niveles mínimos.

El BCRD reitera su compromiso con el objetivo de inflación, con la estabilidad macroeconómica y de garantizar un mercado cambiario transparente, profundo y alineado con las mejores prácticas internacionales, asegurando así un entorno propicio para el crecimiento sostenido y la estabilidad financiera.

https://bancentral.gov.do/a/d/6626


jueves, 5 de febrero de 2026

El oro en el nuevo entorno internacional: de la coyuntura al diseño de políticas públicas (una respuesta estructural desde la República Dominicana) | El oro en el nuevo entorno internacional: una mirada estructural desde la República Dominicana - Por: Elisa Vilorio de Painter, Ph.D

El oro en el nuevo entorno internacional: de la coyuntura al diseño de políticas públicas (una respuesta estructural desde la República Dominicana)

Artículo de opinión

En el debate contemporáneo sobre estabilidad macroeconómica y transformación del sistema monetario internacional, el oro ha vuelto a ocupar un lugar central. La reflexión de Elisa Vilorio de Painter, Ph.D acierta al advertir que la discusión no debe ser reactiva ni guiada por titulares; debe ser estructural, diferenciando con rigor entre (i) el oro como activo de reserva en el balance del banco central y (ii) el oro como activo real que afecta exportaciones, ingresos fiscales y términos de intercambio. Ese marco analítico es correcto y oportuno, especialmente cuando la trayectoria de precios ha exhibido episodios recientes de máximos y alta volatilidad: reportes de mercado han documentado niveles superiores a US$5,000 por onza y un máximo histórico en enero de 2026 en torno a US$5,600, con retrocesos posteriores que confirman un régimen de riesgo más exigente para gestores públicos y privados. [tradingeconomics.com], [gold.org]

Mi propósito aquí no es contradecir la tesis de Vilorio, sino profundizarla: aportar un andamiaje de política pública que permita responder de manera más completa a tres preguntas que su texto deja implícitas:

  1. ¿Cuándo tendría sentido aumentar oro en reservas (y bajo qué instrumentos, gobernanza y límites)?
  2. Cómo debe gestionarse el ciclo del oro en la economía real para reducir dependencia y maximizar valor agregado?
  3. Qué arquitectura institucional conviene para que el oro sea estabilizador y no amplificador de vulnerabilidades?

Para responder, conviene anclar el análisis en evidencia empírica y en principios de gestión de reservas ampliamente aceptados: objetivos de seguridad, liquidez y rendimiento, con transparencia y control de riesgos. [imf.org], [imf.org]


1. Oro y “desdolarización”: precisión conceptual antes de prescribir

Un primer aporte “técnico” es precisar un punto que suele confundirse en el debate público: cuando se cita que el dólar representa 56.92% de las reservas globales, esa cifra proviene de la encuesta COFER del FMI y se refiere a reservas en divisas (foreign exchange reserves). Por definición, COFER excluye el oro monetario (“monetary gold”) y otros componentes como DEG y posición de reserva en el FMI. [data.imf.org], [data.imf.org]

Esto importa por dos razones:

  • Primero, el diagnóstico de “desdolarización” debe hacerse sobre el universo correcto. La participación del dólar puede caer o estabilizarse dentro del portafolio de divisas, mientras el oro (fuera de COFER) sube por precio o compras netas oficiales. [data.imf.org], [data.imf.org]
  • Segundo, al evaluar estrategias nacionales, conviene distinguir entre composición de divisas (dólar, euro, yen, etc.) y composición total de reservas (divisas + oro + otros). Confundir ambos planos conduce a recomendaciones inadecuadas, especialmente para economías emergentes. [imf.org], [imf.org]

La propia evidencia reciente del FMI sugiere “poco cambio” en la composición de reservas en divisas durante 2025Q3, con movimientos marginales del dólar y el euro, y una metodología mejorada que imputa el componente antes “no asignado”. En otras palabras: el dólar sigue siendo dominante en el plano de divisas, y cualquier transición —si ocurre— será lenta y heterogénea. [data.imf.org], [data.imf.org]


2. El oro como activo de reservas: el dilema no es “oro sí/oro no”, sino oro para qué y cómo

El texto de Vilorio subraya correctamente las limitaciones operativas del oro: no genera cupones, tiene volatilidad y suele ser menos líquido que instrumentos típicos para intervención cambiaria. Estas observaciones son consistentes con los principios de gestión de reservas: liquidez inmediata y preservación de capital como prioridades. [imf.org], [imf.org]

Pero hay una profundización necesaria: el oro puede integrarse a la gestión de reservas sin quedar atrapado en su forma “física” como activo inerte. Los bancos centrales modernos operan en capas:

  • Capa de liquidez operativa (intervención, pagos externos, crisis): aquí predominan instrumentos líquidos, usualmente en divisas fuertes. [imf.org], [imf.org]
  • Capa de inversión precautoria (horizonte más largo): donde se optimiza el binomio riesgo-retorno con límites estrictos. [imf.org], [bis.org]
  • Capa estratégica de resiliencia: activos que cubren riesgos extremos (tail risks) y contingencias geopolíticas o de sanciones, más relevantes para algunos países que para otros. [bis.org], [ebs.publicnow.com]

En esa arquitectura, el oro puede jugar un rol estratégico complementario: cobertura ante crisis y diversificador cuando la correlación de los activos tradicionales se vuelve adversa. El World Gold Council —con información compilada desde fuentes como IMF-IFS— sostiene que el oro sigue siendo un componente relevante por atributos de seguridad, liquidez y retorno, y que los bancos centrales son actores significativos en el mercado. [gold.org], [gold.org]

Ahora bien, la discusión madura no se agota en “tener más oro”, sino en cómo se gestiona:

  • Transparencia contable y estabilidad del balance: varios bancos centrales usan cuentas de revaluación para aislar la volatilidad del precio del oro del resultado corriente, protegiendo la credibilidad institucional. [bis.org], [federalreserve.gov]
  • Instrumentos para convertir oro en liquidez (sin liquidarlo): swaps, repos y préstamos de oro son mecanismos utilizados en mercados desarrollados para transformar un activo “estratégico” en liquidez de corto plazo cuando se necesita, sin venderlo en el mercado spot bajo estrés. Estas prácticas se conectan con el principio de “adecuación” y con la idea de que las reservas deben cubrir múltiples canales de presión. [imf.org], [elibrary.imf.org]

2.1 ¿Tiene sentido fijar un “nivel mínimo” de oro en reservas?

Vilorio es prudente al criticar los “mínimos” arbitrarios. Coincido: fijar un umbral sin modelo de riesgo, sin pruebas de estrés y sin considerar el costo de oportunidad puede resultar en mala política. [imf.org], [imf.org]

Sin embargo, también es cierto que la ausencia de un marco cuantitativo deja la discusión en el terreno de opiniones. Para economías emergentes, el FMI recomienda evaluar la suficiencia de reservas usando metodologías que ponderan riesgos (salidas de capital, deuda de corto plazo, importaciones, etc.) y reconocen el costo de oportunidad. [imf.org], [elibrary.imf.org]

Por tanto, más que un “mínimo de oro”, lo profesional sería:

  • Estimar primero la adecuación total de reservas (divisas + oro) con métricas de riesgo (incluidas las del FMI) y, luego, definir un rango de oro consistente con el mandato de estabilidad, la estructura de pasivos externos y el régimen cambiario. [imf.org], [elibrary.imf.org]
  • Asegurar que cualquier aumento de oro no erosione la capa de liquidez necesaria para enfrentar choques, principio que el FMI coloca al centro de las guías de gestión de reservas. [imf.org], [imf.org]

3. El caso dominicano: donde el oro “pesa” más es en el canal real (y los datos recientes lo confirman)

La tesis más fuerte del texto original —y la más relevante para política pública— es que el mayor beneficio del oro para República Dominicana ocurre por exportación, no por tenencia como reserva. La evidencia reciente del Banco Central refuerza esa idea: en 2025 las exportaciones totales alcanzaron US$15,930.6 millones (+14.4%), y las exportaciones de oro se situaron en US$2,413.2 millones, con un aumento importante respecto a 2024. [hoy.com.do], [proceso.com.do]

Además, el propio análisis institucional difundido en el país subraya que el oro llegó a representar aproximadamente 31% del total exportado al cierre de 2025, y que ese dinamismo mejora términos de intercambio y fortalece la posición externa. [bancentral.gov.do], [tenarenses.com]

Aquí conviene añadir una lectura estructural adicional: cuando una economía tiene una participación tan significativa de un commodity en sus exportaciones, se vuelve vulnerable a tres riesgos:

  1. Riesgo de precio (volatilidad internacional): los picos de oro —como los observados a inicios de 2026— pueden revertirse rápidamente, con efectos sobre divisas, recaudación y expectativas. [tradingeconomics.com], [gold.org]
  2. Riesgo de concentración (dependencia exportadora): cuanto mayor el peso del oro, más sensibles se vuelven la cuenta corriente y el tipo de cambio a un solo mercado. [bancentral.gov.do], [infobae.com]
  3. Riesgo institucional-fiscal: ingresos extraordinarios de commodities suelen inducir sesgos pro-cíclicos (gasto alto en auge, ajustes dolorosos en caída) si no existen reglas fiscales y fondos de estabilización. [imf.org], [bis.org]

La consecuencia es clara: si el oro es un pilar del sector externo, el país necesita una política explícita de manejo del ciclo del oro —no solo un debate contable sobre reservas.


4. Recomendaciones de política pública (más allá del “debate de portafolio”)

4.1. Una “regla de estabilización” vinculada a ingresos del oro (fiscal y externa)

El FMI enfatiza que las reservas y la estabilidad externa se fortalecen con políticas prudentes, considerando costos y vulnerabilidades. En economías con exposición a commodities, una respuesta clásica es separar el ingreso extraordinario del ciclo: [imf.org], [elibrary.imf.org]

  • Crear (o fortalecer) un mecanismo de ahorro contracíclico: cuando el oro esté alto, se ahorra una fracción predefinida; cuando caiga, se amortigua el choque sin recortes abruptos.
  • Definir reglas de depósito/retiro con base en bandas de precios o promedios móviles y con auditoría pública.

Esta arquitectura no es “teoría”: corresponde a una lógica de resiliencia externa que complementa la gestión de reservas, reduciendo la necesidad de defender el tipo de cambio con activos líquidos en situaciones de estrés.

4.2. Gestión moderna del riesgo del oro: cobertura selectiva y transparencia

Si el oro representa una parte relevante de exportaciones, el Estado y el sector privado deben discutir instrumentos de gestión de riesgo de precio (hedging) con criterios estrictos: límites, horizonte, contrapartes, reglas de gobierno corporativo y rendición de cuentas. Las guías del FMI insisten en marcos robustos de riesgo y accountability en la administración de activos públicos. [imf.org], [imf.org]

No se trata de especular: se trata de reducir la probabilidad de que un ciclo adverso se traduzca en crisis de balanza de pagos o ajustes fiscales procíclicos.

4.3. Valor agregado: del lingote a la cadena (pero sin romanticismo industrial)

Vilorio menciona la idea de fundición y joyería para exportación. Es una propuesta legítima, pero exige condiciones: escala, energía competitiva, certificaciones, logística y acceso a mercados. Aquí la pregunta correcta es si el país puede construir un nicho (no necesariamente competir con gigantes): joyería premium, trazabilidad ESG, manufactura especializada para mercados concretos.

La experiencia internacional sugiere que, sin estrategia, estos proyectos terminan siendo “política industrial declarativa”. Por eso, cualquier agenda de valor agregado debe incluir:

  • estándares de trazabilidad y cumplimiento,
  • formación técnica,
  • alianzas con compradores internacionales,
  • y un análisis costo-beneficio transparente.

4.4. Reservas internacionales: disciplina técnica y comunicación pública

En materia de reservas, la recomendación profesional es conservar la jerarquía de objetivos: liquidez y seguridad primero, rendimiento después. A partir de ahí: [imf.org], [imf.org]

  • evaluar adecuación con métricas (incluida la metodología ARA del FMI),
  • definir un rango razonable de oro como componente complementario,
  • y, si se incrementa, hacerlo con instrumentos que permitan convertirlo en liquidez bajo estrés (swaps/repos), todo bajo gobernanza y transparencia. [imf.org], [elibrary.imf.org]

Un punto adicional: los debates sobre “usar” revaluaciones de oro para gasto público deben manejarse con extremo cuidado. La experiencia internacional sobre revaluaciones oficiales muestra resultados mixtos y riesgos de confundir ganancias contables con solvencia fiscal estructural. [federalreserve.gov], [kitco.com]


5. Conclusión: el oro como prueba de madurez institucional

El texto de Elisa Vilorio de Painter, Ph.D, al insistir en un enfoque estructural, coloca el debate donde debe estar: lejos del impulso reactivo y cerca del diseño institucional. Mi contribución es enfatizar que la respuesta más “profesional” no es elegir entre oro en reservas u oro en exportaciones, sino construir un marco integral: [bancentral.gov.do]

  • Reservas: regidas por objetivos de liquidez/seguridad con medición de adecuación y control de riesgo. [imf.org], [imf.org]
  • Sector real: administrado con reglas contracíclicas, diversificación exportadora y gestión prudente del riesgo de precio. [hoy.com.do], [bis.org]
  • Instituciones: blindadas frente a la tentación de usar ganancias contables como sustituto de reforma fiscal o productividad. [federalreserve.gov], [elibrary.imf.org]

En un mundo fragmentado, el oro seguirá siendo refugio para algunos y “termómetro” para otros. Para República Dominicana, el oro debe ser, ante todo, un instrumento de estabilidad, no una fuente de dependencia. El reto —y la oportunidad— es que el país convierta un ciclo favorable en aprendizaje institucional permanente: reglas, transparencia y estrategia productiva.

Luis Orlando Díaz Vólquez


Referencias clave (selección)

NOTICIAS RELACIONADAS

El oro en el nuevo entorno internacional: una mirada estructural desde la República Dominicana

- Por: Elisa Vilorio de Painter, Ph.D


En un entorno internacional marcado por elevada incertidumbre financiera, tensiones geopolíticas persistentes y un proceso de recomposición del sistema monetario global, el debate sobre el oro como activo de refugio ha recobrado relevancia. En particular, ha aumentado la atención sobre el rol de los bancos centrales como compradores de este activo dentro de un contexto de fragmentación global y de máximos históricos del precio del oro, que este año ha llegado a superar los US$5,000 por onza troy, lo que representa un incremento cercano al 75 % respecto al cierre de enero de 2025.

En este contexto, algunos economistas han planteado la conveniencia de aumentar la participación del oro dentro del portafolio de reservas internacionales hasta alcanzar un nivel mínimo, con el argumento de que permitiría liberar dólares y fortalecer la posición patrimonial mediante una mayor diversificación de activos. Otros, en cambio, han enfatizado la relevancia del oro dentro del sector exportador destacando su rol como fuente de ingresos fiscales. Adicionalmente, otros analistas han señalado la posibilidad de impulsar el uso del oro como insumo para procesos de fundición y la producción de joyas destinadas a la exportación.

En el caso de la República Dominicana, el debate sobre el oro no debe abordarse desde una perspectiva coyuntural ni como una respuesta reactiva a episodios transitorios de incertidumbre global. Por el contrario, resulta pertinente analizar el rol del oro desde un enfoque estructural, que distinga claramente entre su función como activo financiero dentro del balance del Banco Central y su impacto macroeconómico a nivel agregado. Con el objetivo de mantener informados a los agentes económicos y al público en general, este análisis presenta una evaluación del rol del oro desde un enfoque integral.

El oro en la composición de las reservas internacionales
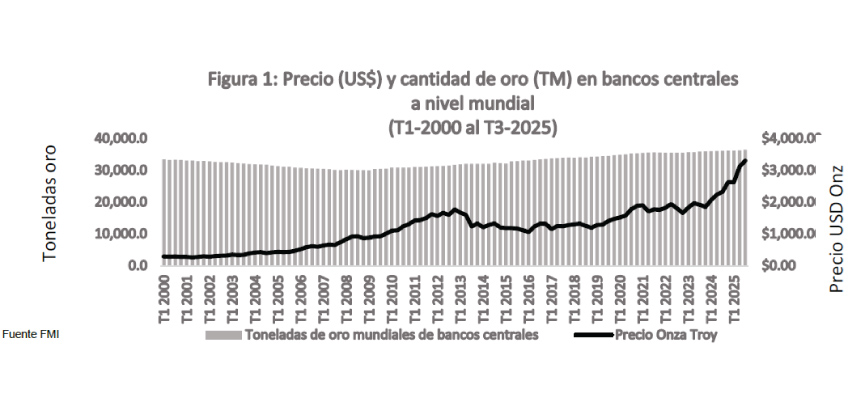
La evidencia internacional sugiere que, pese al renovado interés por el oro en el debate público, su participación dentro del total de reservas internacionales se ha mantenido relativamente estable a lo largo del tiempo. Aún cuando el precio del oro ha experimentado aumentos significativos en las últimas décadas, las tenencias de oro de los bancos centrales a nivel mundial, medidas en toneladas métricas, se han mantenido estables cercanas a un promedio de 32,800 toneladas métricas durante los últimos 25 años, registrando apenas un incremento aproximado del 10 % respecto al año 2000, como se observa en la figura 1.

Los bancos centrales con mayores concentraciones de oro son Estados Unidos y en la zona euro, donde el peso del oro responde principalmente a decisiones históricas adoptadas bajo un orden monetario distinto al actual. Si bien es cierto que algunos bancos centrales de economías emergentes han aumentado sus tenencias en oro en la coyuntura actual, los mayores incrementos se registran en países como Rusia, China, Turquía e India. En estos casos, la acumulación de oro ha estado estrechamente vinculada a sanciones financieras, restricciones de acceso a los mercados internacionales y estrategias de diversificación frente a riesgos geopolíticos. Este comportamiento no constituye una tendencia homogénea ni generalizable, sino una respuesta a circunstancias específicas de determinados países.


De hecho, aún considerando el aumento observado en la tenencia de oro como activo de reserva en algunos países, el dólar estadounidense continúa siendo el principal activo de reserva a nivel global, representando el 56.92 % de la composición por moneda de las reservas internacionales mundiales al cierre del tercer trimestre de 2025. La evidencia empírica indica que esta mayor acumulación de oro no ha dado lugar, en términos generales, a un proceso de sustitución del dólar estadounidense, sino que ha obedecido principalmente a decisiones específicas de algunas economías emergentes orientadas a mitigar vulnerabilidades particulares, tales como restricciones de acceso a los mercados financieros internacionales, congelamiento de activos externos o elevada exposición a riesgos geopolíticos, más que a un objetivo explícito de fortalecimiento estructural de la posición patrimonial de las reservas internacionales.

Volatilidad del oro y consideraciones operativas
Desde la perspectiva de la gestión de reservas, el oro presenta características que limitan su uso operativo. A diferencia de los instrumentos financieros tradicionales, el oro no genera flujos de ingresos, exhibe una volatilidad de precios significativa y presenta una liquidez inferior en comparación con los activos comúnmente utilizados para intervenciones cambiarias u obligaciones externas.

Estas características explican por qué, en la práctica, muchos bancos centrales aplican tratamientos contables específicos al oro, registrando las variaciones de precio en cuentas separadas o excluyéndolas del estado de resultados. Este enfoque busca evitar que la volatilidad del precio del oro se traduzca en fluctuaciones visibles del balance, lo cual resulta particularmente relevante para economías emergentes, donde la estabilidad patrimonial del banco central es un componente clave de la credibilidad institucional.

El caso dominicano: liquidez y enfoque estructural
En el caso de la República Dominicana, la selección de los activos que conforman las reservas internacionales responde a consideraciones estructurales, entre las que se destacan la composición por moneda de los pasivos externos, la estructura de las importaciones y la necesidad de contar con activos altamente líquidos para enfrentar choques externos y episodios de volatilidad financiera.

Visto desde una perspectiva más amplia, el análisis del rol del oro debe extenderse al conjunto de la economía. Bajo esta óptica, la República Dominicana se beneficia del aumento del precio del oro principalmente a través del canal real, mediante su producción y exportación. El incremento del precio internacional del oro mejora los términos de intercambio, fortalece el ingreso de divisas y contribuye a un mayor flujo de ingresos fiscales.

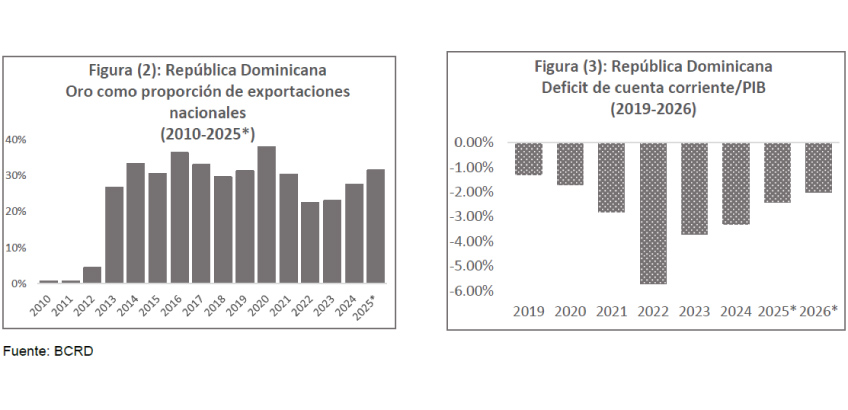
Como se observa en la figura 2, las exportaciones de oro, medidas como proporción del total de exportaciones nacionales, representaron aproximadamente un 31 % al cierre del 2025. Asimismo, desde la perspectiva del balance de la cuenta corriente, el dinamismo de las exportaciones de oro ha contribuido a mejorar los términos de intercambio, como se ilustra en la figura 3, reforzando la posición externa del país frente a los inversionistas internacionales.


Estos efectos operan de manera directa y persistente sobre la economía real y tienden a ser más relevantes que los beneficios marginales que se obtendrían de aumentar la proporción del oro dentro del portafolio de reservas. En este sentido, el impacto del oro sobre la estabilidad externa del país se materializa principalmente a través del sector productivo y fiscal, más que desde la gestión financiera de las reservas internacionales.

Consideraciones finales
El renovado interés por el oro surge dentro de un contexto mayor de fragmentación del sistema monetario internacional y de elevada incertidumbre geopolítica. La evidencia empírica sugiere que el oro continúa desempeñando un rol complementario, y no sustitutivo dentro de las reservas internacionales y que su acumulación responde, en muchos casos, a circunstancias específicas de determinados países.

En definitiva, los mayores beneficios del oro para la economía dominicana se materializan a través del sector real, mediante su impacto sobre los términos de intercambio, las cuentas externas y los ingresos fiscales. En este sentido, más que centrar la discusión en la fijación de un nivel mínimo de oro dentro del portafolio de reservas internacionales como respuesta a episodios coyunturales, resulta fundamental alinear el debate con los objetivos de estabilidad macroeconómica y crecimiento económico de largo plazo del país.

https://www.bancentral.gov.do/a/d/6486-el-oro-en-el-nuevo-entorno-internacional-una-mirada-estructural-desde-la-republica-dominicana

.......