Mostrando las entradas con la etiqueta Calificadoras de crédito. Mostrar todas las entradas

miércoles, 13 de febrero de 2019

La razón por la que 50% de los mexicanos arrastra deudas con los bancos

La razón por la que 50% de los mexicanos arrastra deudas con los bancos

Publicado: 12 feb 2019 23:39 GMT | Última actualización: 13 feb 2019 00:04 GMT
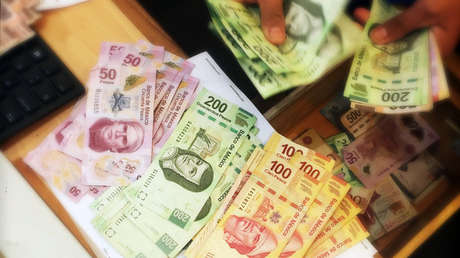
Con deudas que oscilan entre 300 y 7.000 dólares, hay 25,7 millones de tarjetas de crédito circulando en el país latinoamericano, un instrumento que acapara alta morosidad.
La razón por la que 50% de los mexicanos arrastra deudas con los bancos
Imagen ilustrativa
West Coast Surfer / www.globallookpress.com
Síguenos en Facebook
Con un salario mínimo de 102 pesos (5,33 dólares) al día y un ingreso promedio de 14.000 pesos (733 dólares) al mes, los mexicanos suelen gastar más de lo que ganan, por lo que recurrir al crédito se vuelve muy atractivo.
Se estima que 50% de los usuarios de servicios bancarios en México presentan deudas en sus tarjetas de crédito, hipotecas, créditos automotrices, personales o de nómina (crédito al consumo), ubicándose en primer lugar de morosidad el mercado de las tarjetas de crédito, con base en información del Banco de México (Banxico).
Sin embargo, pese a arrastrar impagos que van desde 5.000 pesos (300 dólares) hasta 138.000 pesos (7.234 dólares), el uso del crédito al consumo continua creciendo en México: en 2018 aumentó en 1,9%, alcanzando un saldo de 1.039 millones de pesos (54.466.458 de dólares) a nivel nacional.
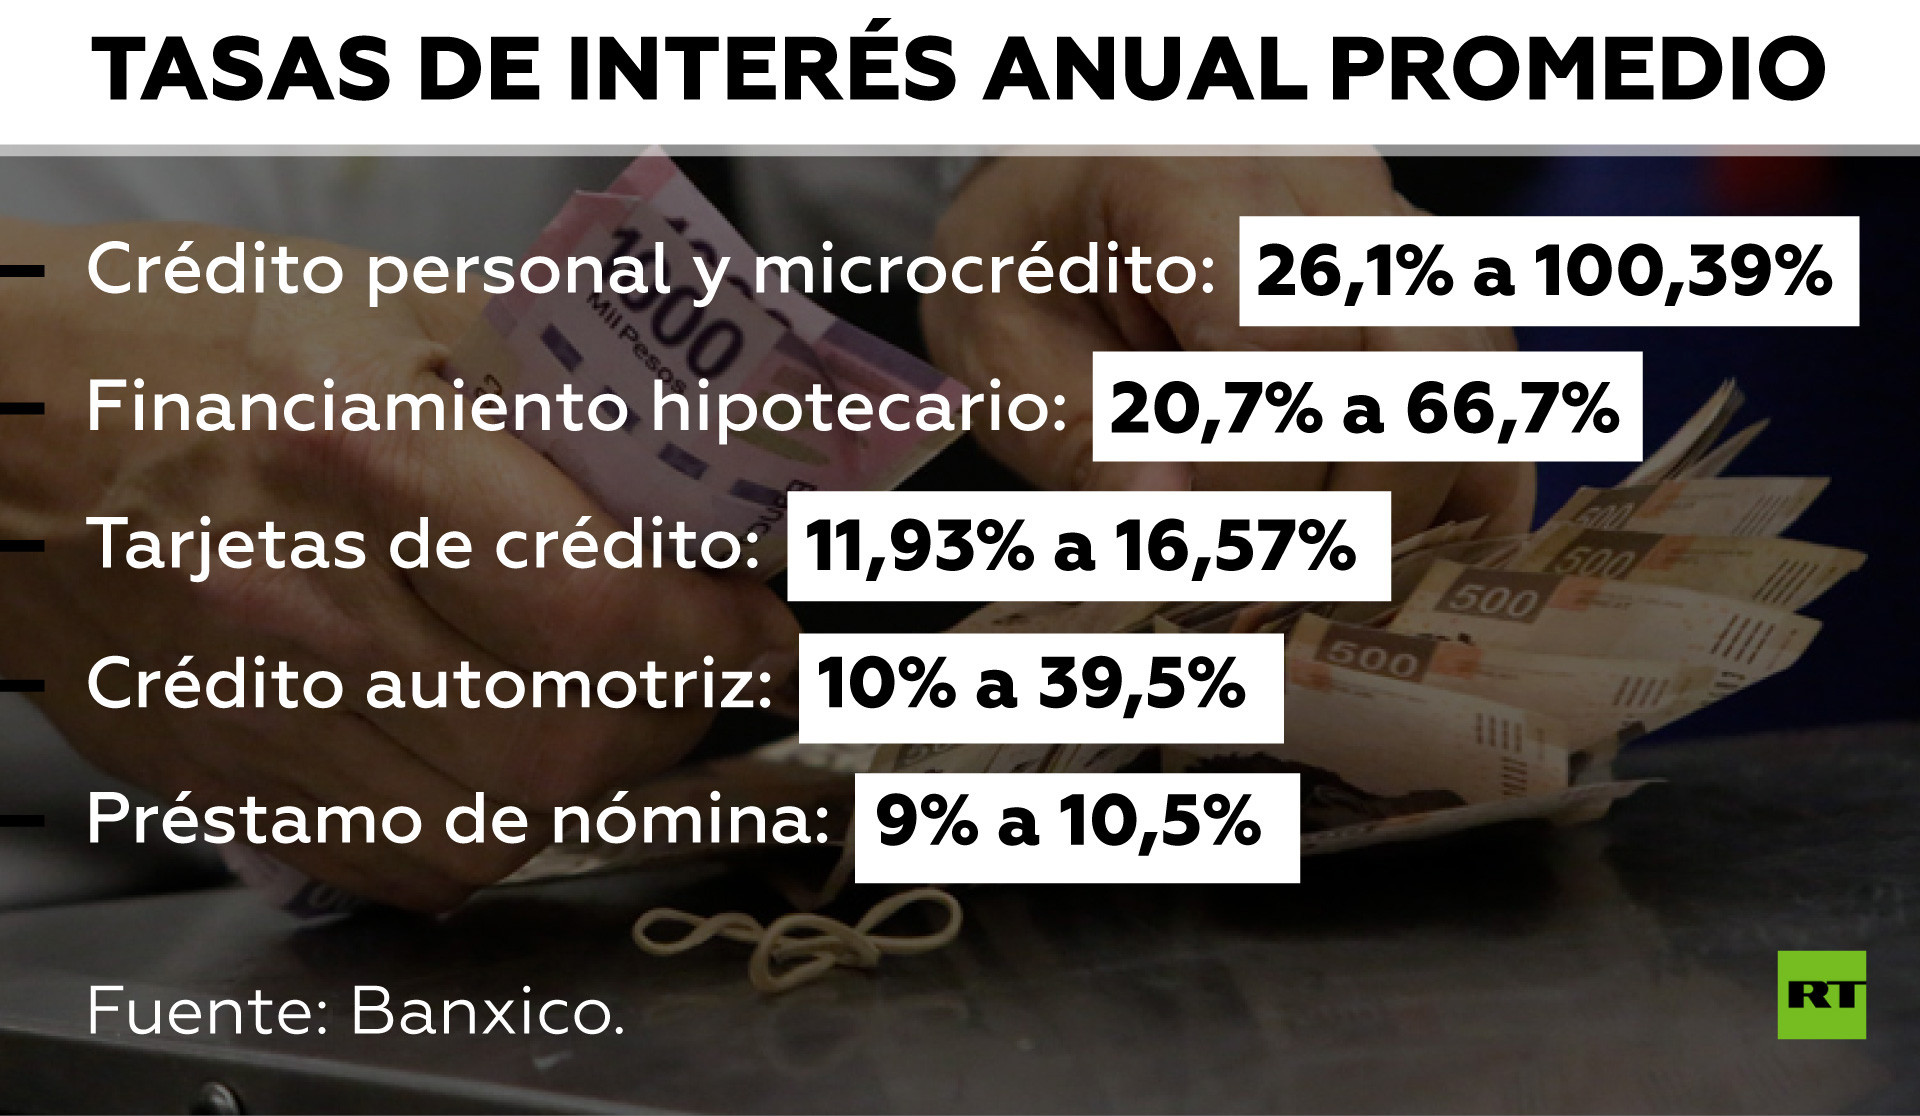
El tipo de crédito que más solicitan los mexicanos es el de nómina, seguido del automotriz, de los personales y, finalmente, el de tarjetas de crédito, pagando tasas de interés que van del 9% hasta el 100% anual.
En el mismo sentido son cumplidores de sus pagos: más personas pagan puntualmente sus créditos de nómina y hay más deudores usuarios de tarjetas de crédito.
El 62% de los deudores argumenta un mal uso de los plásticos, al desconocer su funcionamiento, pagar una tarjeta de crédito con otra y utilizar el crédito como si se tratara de un ingreso adicional, mientras que 18% apunta a una reducción de ingresos, 11% la pérdida de empleo y 4% a otras causas, con base en datos de la reparadora de crédito, Resuelve tu Deuda, con operaciones desde hace 9 años y con presencia en México, Colombia, Argentina y España.
"Todo deriva de una mala administración, la mayoría de la gente argumenta que fue una situación que se salió de control, pero era posible controlarla si se hubiera prevenido con alguna herramienta, como un seguro o fondos de emergencia, que te permitan cubrir tus gastos fijos al menos durante seis meses, en caso, por ejemplo, de perder el empleo", explica Juan Pablo Zorrilla, co-director general de Resuelve tu Deuda.

Los créditos en el mercado mexicano

Las tarjetas de crédito en México acaparan 39,2% de la cartera de consumo, lo que representa un aumento de 0,6% en términos anuales; el crédito a la vivienda registró un incremento anual de 4,8% y los créditos de nómina crecieron 1,8%, mientras que los créditos personales decrecieron 0,4%, de acuerdo a información del Banxico.
Zorrilla destaca que las tarjetas de crédito son los instrumentos que más deuda presentan, en un mercado que es controlado al 90% por cuatro bancos, Citibanamex, BBVA Bancomer, Santander y Banorte.
Las instituciones bancarias y sociedades financieras reportaron a Banxico un total de 25,7 millones de tarjetas de crédito (TC), siendo Citibanamex y BBVA Bancomer los líderes en el mercado; del total de TC, 42,7% utilizó programas de compra con promociones a meses, con y sin intereses, un esquema que se ha popularizado en México.
Con base en información del banco central, presentada en enero de este año, la morosidad en tarjetas de crédito está entre las más elevadas, con 5,3%, lo que representa 1,3 millones de plásticos con impago.
En contraparte, los mexicanos son más puntuales al pagar un crédito de nómina, con una cartera de 4 millones de empréstitos, la mitad por montos menores o iguales a 38.000 pesos (1.992 dólares) con plazos de pago de 46 meses, siendo Citibanamex, BBVA Bancomer y Banorte los bancos líderes en el ramo.
Una mujer camina al exterior de una sucursal de BBVA-Bancomer en Ciudad de México. / Carlos Jasso / Reuters
En cambio, los usuarios presentan mayores problemas al pagar sus créditos personales, siendo el segundo tipo de crédito con el Índice de Morosidad (IMORA) más elevado, con 15,2%.
Esto se debe a que pueden ser otorgados a cualquier persona física, tenga o no una cuenta de depósito en el banco otorgante; el destino del crédito es libre, la tasa es fija y el plazo determinado. Típicamente los requisitos son: tener un ingreso mensual mínimo comprobable, una antigüedad mínima en el puesto de trabajo actual y buenas referencias de crédito.
Generalmente, el riesgo del crédito personal es mayor al de otros créditos al consumo, pues no cuenta con garantía como el crédito automotriz y el pago no necesariamente se descuenta automáticamente de una cuenta de depósito, como el crédito de nómina.
En el mercado mexicano, la cartera total de créditos personales es de 14,3 millones de créditos, con un monto promedio de 18.000 pesos (944 dólares) con plazos menores a un año para su liquidación, según datos de Banxico. 

Concentración de los deudores

Las entidades donde se concentra el mayor número de deudores son Ciudad de México, Estado de México, Jalisco, Veracruz y Puebla, con base en información de Resuelve Tu Deuda, siendo la Zona Metropolitana del Valle de México (formada por Ciudad de México y 60 municipios del Estado de México y uno del estado de Hidalgo), donde más se concentran los créditos.
Juan Pablo Zorilla.
"En el 80% de los casos de las personas que buscan a la reparadora tienen entre 30 y 3 meses de haber caído en una situación de no pago".Juan Pablo Zorilla.
Zorrilla señala que tres de cada 10 personas excedieron su gastos en diciembre pasado y ahora arrastran deudas de 5.000 o 6.000 pesos (315 dólares), aunque quienes acuden a una reparadora arrastran un monto promedio de deuda de 138.000 pesos (7.234 dólares), que tardarán en liquidar 21 meses, en promedio.
"En el 80% de los casos de las personas que buscan a la reparadora tienen entre 30 y 3 meses de haber caído en una situación de no pago de sus créditos", explica Zorrilla.

Uso inteligente

Julieta, una profesionista de Ciudad de México, veía mes con mes cómo su sueldo era insuficiente para continuar solventando un préstamo bancario que había solicitado ante una emergencia hospitalaria y que venía pagando hacia dos años, así como una tarjeta de crédito de la cual solo alcanzaba a cubrir el saldo mínimo. De esta forma, no lograba ni disminuir su deuda ni contar con suficiente efectivo para sus pagos cotidianos: alimentación, renta, servicios, transporte.
Tras años de ser una clienta puntual en sus pagos, un día decidió que no podía seguir pagando sus deudas y dejó de hacerlo, entonces llegaron las llamadas interminables de los bancos, las requisiciones de despachos de cobranza, avisos en su domicilio hasta que, finalmente, acudió a una reparadora de deuda.
La reparadora logró disminuir su adeudo de casi 160.000 pesos (8.387 dólares) a la mitad y un plazo de pago de dos años. En diciembre pasado logró saldar sus deudas.
"Ya no podía seguir pagando, cada quincena me quedaba con muy poco dinero para mis gastos diarios y no podía seguir viviendo solo con 100 pesos (6 dólares ) cada 15 días, así que decidí dejar de pagarle a los bancos. Me dio mucho miedo, pensaba que podrían llevarme a la cárcel y, después de platicarlo con varios amigos y seguir todo tipo de consejos, acudí a una reparadora, me seguí apretando el cinturón, pero hoy no le debo nada a nadie", cuenta la joven.
Juan Pablo Zorilla.
"Primero, hay que entender para qué quieres el crédito; si ya se tiene claridad sobre para qué entonces hay que hacer un presupuesto".Juan Pablo Zorilla.
Para evitar caer en situaciones impagables, primero, recomienda Zorrilla, hay que entender para qué se quiere un crédito y hacer un presupuesto.
"Primero, hay que entender para qué quieres el crédito; si ya se tiene claridad sobre para qué entonces hay que hacer un presupuesto para tener claridad sobre lo que se puede pagar", explica.

¿Qué debe tenerse en cuenta?

La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) exhorta a los usuarios a conocer su capacidad de endeudamiento antes de solicitar un crédito. Para ello, recomienda la siguiente operación: al ingreso mensual restarle tanto el gasto (incluyendo el que se destina a pagar deudas) como el ahorro mensual. La cantidad que se obtenga será la capacidad de endeudamiento.
Asimismo, llama a considerar el Costo Anual Total (CAT), un indicador que mide en términos porcentuales qué tan caro es un crédito, incorpora todos los elementos que determinan el costo, como la tasa de interés, las comisiones, primas de seguros, además de otros elementos como la garantía exigida y la periodicidad o frecuencia de pago. "Considera que entre mayor sea el CAT, el costo de financiarte con ese crédito va a ser más caro y viceversa", alerta la institución.
La Condusef enfatiza en consultar la tasa de interés sobre el dinero prestado, la cual se expresa en un porcentaje por un periodo determinado, puede ser anual, mensual, semanal y hasta diaria, así como en el cobro de comisiones, que tienen el propósito de cubrir los costos directos y los gastos administrativos relacionados con el crédito como apertura, disposición, gastos de cobranza, entre otros.
En México, el tema de las comisiones ha generado polémica luego que en noviembre de 2018, una iniciativa de ley buscara limitar el "excesivo abuso" de los bancos. En 10 años, los ingresos por este concepto aumentaron 34,5%, al sumar 164.566 millones de pesos (8.540 millones de dólares) al cierre de 2018, con base en información de la Comisión Nacional Bancaria y de Valores.
"Siempre solicita la tabla de amortización, ya que en ella encontrarás a detalle cuando son los pagos, cuanto pagarás de intereses, las comisiones, cuándo son los pagos, entre otros elementos", destaca la Condusef.
Sin embargo, la mayor alerta se centra en usar el crédito para crear patrimonio, "se debe utilizar con responsabilidad. Sin embargo, si no lo usas de forma adecuada, puede convertirse en un problema que afecte tu calidad de vida", concluye la Comisión.
Paola Morales
Si te ha gustado, ¡compártelo con tus amigos!
https://actualidad.rt.com/actualidad/305367-razon-50-mexicanos-arrastrar-deudas-bancos

viernes, 12 de enero de 2018

Standard and Poor’s: Trump es el principal riesgo económico para la buena marcha de la eurozona

donald trump meeting with cabinet
El presidente Donald Trump./Fuente externa
Standard and Poor’s: Trump es el principal riesgo económico para la buena marcha de la eurozonaSe refiere a los planes del presidente de recortar impuestos y aumentar el gasto público

Agencia EFEPor: Agencia EFEParís0 rtir11 de enero, 2018
Estados Unidos se ha convertido en un riesgo para la economía de la eurozona, que vive la mejor coyuntura desde 2009, en particular por los desequilibrios que acarrearán los planes de Donald Trump de recortar impuestos y aumentar el gasto público, según Standard and Poor’s (S&P).
“El verdadero riesgo para la zona euro” viene de “la coyuntura estadounidense”, destacó este jueves en conferencia de prensa en París el economista jefe para Europa, Oriente Medio y África de S&P, Jean-Michel Six, que destacó como elemento positivo en la zona euro que “las perspectivas están muy sincronizadas” en todos sus países.
Aunque insistió en que no es su escenario central, Six advirtió sobre una posible fuerte subida de los tipos de interés a largo plazo en Estados Unidos, que provocaría una retracción de los flujos de inversión hacia las economías emergentes, cuya expansión está beneficiando directamente a la eurozona.
Una subida de tipos de largo plazo, que en cierta medida es previsible porque hasta ahora no se han movido pese a las cinco revisiones al alza que ya ha aplicado la Reserva Federal de Estados Unidos, lo que para la agencia de calificación significa que los mercados anticipan una fuerte ralentización de la primera economía mundial.
Ese movimiento podría verse acelerado por el recorte fiscal que ha conseguido sacar adelante el presidente estadounidense y por su intención de aumentar el gasto público.
Es decir, dos acciones expansionistas que entran en contradicción con el hecho de que el país está en una fase muy avanzada del ciclo, tras ocho años de expansión y con una situación de “pleno empleo” que hace prever esa ralentización.
Aunque reconoció que las evoluciones del tipo de cambio del dólar “son muy complicadas”, consideró que “probablemente” va a seguir su devaluación frente al euro.
Eso está retrasando un incremento de la inflación en los países de la moneda única que pudiera permitir al Banco Central Europeo (BCE) empezar a modificar su política de compras masivas de compra de títulos de deuda pública y privada y tipos de interés nulos.
Preguntado sobre la amenaza de un vuelco de la bolsa, que lleva varios años de subidas y en algunos mercados ha alcanzado techos históricos, el economista jefe consideró que las medidas de Trump pueden contribuir a mantener esa tendencia ascendente “en los próximos trimestres”.
Six hizo notar que Alemania es el país europeo que más se está beneficiando del tirón de las economías emergentes, por la vía de sus exportaciones, y la consecuencia es que el excedente de su balanza exterior cada vez es menos dependiente de los otros países del Viejo Continente.
También dijo que si las negociaciones en curso en Alemania entre sindicatos y patronal diera lugar a aumentos salariales, eso “sería una buena noticia para el resto de la zona euro”.
Sobre Francia, aunque constató que su economía “ha arrancado”, puntualizó que el ritmo de crecimiento parece que tiene un techo del 2 % a medio plazo, y lamentó como “particularmente problemática” la situación del mercado de trabajo por su falta de elasticidad.
Admitió que el presidente francés, Emmanuel Macron, está “fuertemente motivado” para llevar adelante las “reformas estructurales” necesarias, por ejemplo en el terreno de la formación.
Más allá del mercado laboral, se refirió a que Francia tiene un problema de posicionamiento productivo que explica el continuo deterioro de su balanza comercial, al contrario que sus otros socios europeos.
Lo sintetizó en una frase: “Francia intenta vender productos españoles a precios alemanes”, dando a entender que no ha conseguido elevar el valor añadido de su oferta y no es competitiva. https://www.eldinero.com.do/53172/sp-eeuu-es-el-principal-riesgo-economico-para-la-buena-marcha-de-la-eurozona/

miércoles, 3 de mayo de 2017

CORRUPCIÓN Caso Odebrecht frena desarrollo de infraestructura en A. Latina, dice Moody's

CORRUPCIÓN

Caso Odebrecht frena desarrollo de infraestructura en A. Latina, dice Moody's

A SU JUICIO, RESOLVER LOS OBSTÁCULOS LEGALES Y ADMINISTRATIVOS DE ESTOS PROYECTOS POSIBLEMENTE DEMORARÁ ENTRE 12 Y 24 MESES


Las Mundiales jueves, 04 de mayo de 2017
  • Caso Odebrecht frena desarrollo de infraestructura en A. Latina, dice Moody's
EFE
Sao Paulo
La investigación del caso de corrupción de la constructora Odebrecht ha frenado el desarrollo de algunos proyectos importantes de infraestructura y energía en Latinoamérica, desacelerando el crecimiento regional, según un informe publicado ayer por la agencia de calificación de riesgo Moody's.
Una serie de contratos de concesión de grandes proyectos han sido cancelados en varios países de Latinoamérica, entre ellos Perú, Colombia y Panamá, mientras que existen investigaciones en curso en México, según un comunicado de Moody's
"Varias concesiones de infraestructura han sido interrumpidas y deberán ser relanzadas como resultado del escándalo de corrupción de Odebrecht", aseguró Adrián Garza, vicepresidente de la agencia, citado en la nota.
A su juicio, resolver los obstáculos legales y administrativos de estos proyectos posiblemente demorará entre 12 y 24 meses.
De acuerdo con Moody's, la paralización de proyectos, que van desde gasoductos hasta navegabilidad de ríos, se ha sentido en toda la economía, contribuyendo a las recientes reducciones en las proyecciones de crecimiento de la agencia de calificación en varios de estos países.
Las compañías participantes en estos proyectos, señala Moody's, enfrentan presiones de flujo de efectivo y los bancos que han concedido créditos tanto a las concesiones como a las empresas involucradas afrontan mayores riesgos de activos.
En este sentido, la agencia destacó que dicha desaceleración limitará el ritmo en el que los países reduzcan la considerable brecha de infraestructura en la región.
Moody's, sin embargo, cree que la investigación sobre el caso de corrupción de Odebrecht ha arrojado luz e impulsará a toda la región a fortalecer los procesos de licitación y las medidas anticorrupción.
Odebrecht, implicada en varios escándalos de corrupción en América Latina, admitió haber pagado 788 millones de dólares en sobornos a funcionarios del Gobierno en varios países de la región. http://www.listindiario.com/las-mundiales/2017/05/03/464417/caso-odebrecht-frena-desarrollo-de-infraestructura-en-a-latina-dice-moodys

Moody's rebaja calificación de riesgos de constructora Norberto Odebrecht

jueves, 27 de abril de 2017

Significant credit risks arise for oil & gas industry from carbon transition: Moody's

Significant credit risks arise for oil & gas industry from carbon transition: Moody's

Other policies that pose material challenges for the oil and gas sector include fuel efficiency standards for the auto sector, global carbon pricing initiatives and significant renewable electricity generation targets in many jurisdictions.
Significant credit risks arise for oil & gas industry from carbon transition: Moody'sNew Delhi: The global oil and natural gas industry faces significant credit risk due to carbon-related global policy initiatives, changing consumer preferences and disruptive technological advancement, Moody's Investors Service said in a new report.

"Carbon transition risk poses a substantial threat to the oil and gas industry in that carbon is the industry's product, not merely an undesirable byproduct," says John Thieroff, a vice-president at Moody's. "With clear commitments in the Paris Agreement to reduce emissions, it is inevitable that policy implementation will
materially impact the sector as it is one of the most significant sources of emissions."

The credit rating agency uses a baseline scenario based on emission reductions agreed to in the Paris Agreement for considering the credit implications of carbon transition risk. The ratings agency also said while the future energy and environmental policies of the United States are unclear at this time, it does not believe that the pathway to lower global emissions will be derailed in the coming decade.

Other policies that pose material challenges for the oil and gas sector include fuel efficiency standards for the auto sector, global carbon pricing initiatives and significant renewable electricity generation targets in many jurisdictions.

Demand for oil and gas is also threatened by advances in automotive and energy storage technology, as well as the development of clean fuels and renewable energy.
Such technologies are still in the early stages of adoption, but consumer preferences have begun to shift, with increased interest in alternative fuel passenger
vehicles and clean electricity.

Natural gas is better positioned than oil in the baseline scenario to stave off demand destruction given its lower CO2 emissions than coal, a primary competing fuel in electricity generation. In a declining demand environment, the potential for oversupply augments the potential for low commodity prices, increased pricing
volatility and weaker profitability and cash flow for oil and gas companies.

"High cost, long-lead-time projects could be at risk of becoming stranded, causing significant challenges for long-range strategic planning and investment for companies involved in large-scale frontier exploration and development projects," Thieroff says.

The report "Environmental Risks: Oil and Gas Industry Faces Significant Credit Risks from Carbon Transition," says the ability to respond to these risks will vary for oil and gas companies. When assessing the relative exposure of individual oil and gas companies, Moody's says it will consider a company's profitability and
leverage, its asset mix and strategy and its ability to adjust its financial profile. http://energy.economictimes.indiatimes.com/news/oil-and-gas/significant-credit-risks-arise-for-oil-gas-industry-from-carbon-transition-moodys/58395415

viernes, 21 de octubre de 2016

Moody's rebaja calificación de riesgos de constructora Norberto Odebrecht

Moody's rebaja calificación de riesgos de constructora Norberto Odebrecht

SANTO DOMINGO.- La firma Moody’s rebajó la calificación de riesgo de la Constructora Norberto Odebrecht de “B3” a “CAA1”, en lo que es considerado un duro golpe en su ya considerado “debilitado perfil financiero”. La empresa brasileña desarrolla importantes proyectos de infraestructura en la República Dominicana.
“A pesar de su experiencia y la sólida trayectoria de ejecución en complejos proyectos de ingeniería, su posición en el mercado ha sido severamente cuestionado por las acusaciones de corrupción en curso”, dijo Moody’s, según el reportaje.
Dice que la larga investigación ha dado lugar a una limitada disponibilidad de financiación para los proyectos del grupo, creando retos adicionales para la participación de Odebrecht en futuros proyectos de infraestructura en América Latina y África.
Indica que Moody’s no vislumbra que el perfil financiero de la constructora Odebrecht se recupere de manera significativa en los próximos 12 meses, por lo que la empresa se mueve en aguas turbulentas y cada vez más profundas, pues la justicia brasileña acusó a Marcelo Odebrecht, expresidente de la compañía, por la presunta comisión de los delitos de corrupción, lavado de dinero y organización criminal.
Recuerda que Marcelo Odebrecht fue condenado a 19 años de prisión por su protagónico papel en la trama de corrupción relacionada a contratos con la petrolera estatal brasileña Petrobras.
La calificadora de riesgo considera que todo el entramado genera un entorno de financiación “desafiante” y cada vez más limitado, lo que afecta al perfil del negocio de Odebrecht y podría representar, en alguna medida, posibles cancelaciones de proyectos y aplazamientos de ingresos.
“Nuestra capacidad de pronosticar los ingresos y los flujos de efectivo de los proyectos contratados de la empresa es menos segura”, dijo el análisis de Moody’s, según lo publicado por Prensa.com.
Añaden presión las tasas de crecimiento más bajas en el gasto en infraestructura en toda América Latina, reflejo de la incertidumbre económica, las limitaciones fiscales y los bajos precios de las materias primas.
Conforme con el informe, en la escala de calificación de Moody’s, Odebrecht se encuentra a escasos dos peldaños de la nota más baja, por lo que si llegase a descender a esa categoría, se consideraría que la empresa no podría afrontar el pago de sus deudas.
En el caso de Panamá, la periodista preguntó a Odebrecht sobre el efecto del informe sobre los proyectos en el país, a lo que respondió: “La empresa ratifica el funcionamiento normal de sus operaciones para el cumplimiento, en tiempo y calidad, de todos los proyectos para los cuales ha sido contratada. Reiteramos nuestro compromiso con el desarrollo del país y de los panameños, continuando normalmente con los planes de inversión social, generación de empleo e innovación”. 
http://www.7dias.com.do/portada/2016/10/21/i219398_moodys-rebaja-calificacion-riesgos-constructora-norberto-odebrecht.html#.WAo7jujhC00

viernes, 31 de julio de 2015

Endeudados hasta el tope: ¿Podría Japón convertirse en un 'Puerto Rico' del Pacífico?

Endeudados hasta el tope: ¿Podría Japón convertirse en un 'Puerto Rico' del Pacífico?

Publicado: 31 jul 2015 05:19 GMT
Durante las últimas semanas, el foco de atención del mundo estuvo en Grecia, que busca medidas para afrontar su enorme deuda. Más tarde sucedió algo similar con Puerto Rico, donde según algunos expertos la situación económica es aún peor. ¿Será Japón el próximo en esta fila de los más endeudados? "Probablemente no, pero la tercera mayor economía del mundo enfrentará una serie de graves desafíos si Tokio no apresura el programa de reformas", subraya 'The National Interest'.
Según señala un artículo en 'The National Interest', sin un empuje más fuerte para hacer frente a la deuda del sector público, la estrategia nipona de estimular un mayor crecimiento económico podría tropezar y causar una deflación.
El 23 de julio el Fondo Monetario Internacional (FMI) advirtió que la deuda de Japón es "insostenible". A pesar de que el gobierno nipón intenta tomar medidas más enérgicas en la esfera financiera, el FMI estima que la deuda del sector público del país, que está en torno al 250% del PIB, reanudará su trayectoria ascendente y llegaría hasta el 290% del PIB en 2030. Así, la entidad financiera pone de relieve que la deuda del sector público de Japón es ya más alta que la de cualquier economía avanzada.
El gabinete del primer ministro Shinzo Abe "está trabajando duro" para cambiar la situación económica de Japón. Con un ojo puesto en estimular un mayor crecimiento, el gobierno japonés ha reducido en 2015 la tasa del impuesto de sociedades del 35,64% hasta el 33,06%. El gobierno de Abe planea reducir esa tasa hasta un 20% en los próximos años. Otras medidas incluyen la reforma del sector agrícola, la reforma del mercado de la electricidad, y la creación de zonas estratégicas nacionales especiales, para buscar aprovechar las múltiples exenciones de las regulaciones económicas.
Aunque el FMI sostiene que da crédito a Japón en sus intenciones, al mismo tiempo no está convencido de que se esté haciendo lo suficiente en el frente de la deuda. Kalpana Kochhar, la directora del FMI para Japón, señaló que mientras que los riesgos de la deuda "han sido contenidos, no podemos asumir que esto continúe". Además, no sólo el FMI muestra  preocupación por la deuda de Japón. En abril, Fitch Ratings rebajó la calificación soberana de ese país de AA- a A+ (el mismo nivel que Israel y Malta), informa el artículo.
"El tema de la deuda no va a desaparecer para Japón. Aunque el gobierno tiene activos considerables para aprovechar y la administración Abe ha estabilizado los niveles de la deuda, las preocupaciones de mediano y largo plazo sobre la deuda son justificadas. Al mismo tiempo, las autoridades se ven atrapadas en una posición en la que no se sienten que pueden abandonar una estrategia de crecimiento y adoptar un enfoque de austeridad más agresivo.
Los políticos japoneses son conscientes de la repercusión de las medidas de austeridad en Europa. Al mismo tiempo, entienden que el control fiscal, combinado con medidas específicas de crecimiento, al igual que ocurrió en EE.UU y el Reino Unido, pueden tener éxito. Pero la principal diferencia aquí es que los niveles de deuda en EE.UU. y el Reino Unido fueron mucho menores [que en Japón]", recalca la publicación.
"La economía japonesa está entre la necesidad de aumentar el crecimiento económico, lo que parece estar realizando gradualmente y la urgencia especial de controlar la deuda. El gobierno de Abe ha estabilizado la deuda, pero todavía quedan preguntas significativas en cuanto a la sostenibilidad de esa línea política. El FMI y Fitch justamente expresan sus preocupaciones y los políticos japoneses deberían escuchar esas opiniones.
Japón no causará preocupación en el corto plazo, pero cuanto más tiempo continúe la mala situación con la deuda, lo más probable es que podamos enfrentar un 'Puerto Rico' en el Pacífico", advirtió el autor del artículo, Scott MacDonald.
http://actualidad.rt.com/economia/181679-deuda-japon-convertirse-puerto-rico