Mostrando las entradas con la etiqueta WTI. Mostrar todas las entradas

sábado, 17 de octubre de 2026

Los precios del petróleo se mantienen altos debido a que la guerra mantiene la oferta escasa hasta 2027.

 Los precios del petróleo se mantienen altos debido a que la guerra mantiene la oferta escasa hasta 2027.

  • Se prevé que los precios del petróleo se mantengan elevados hasta bien entrado 2027, y los futuros del Brent reflejan los persistentes riesgos de suministro derivados de la prolongada guerra con Irán.
  • La escasez mundial de diésel está empeorando, ya que las refinerías dañadas y el elevado coste del transporte mantienen altos los precios del combustible a pesar de las liberaciones de existencias de emergencia.
  • Los elevados precios de la energía durante un período prolongado amenazan el crecimiento mundial, alimentan la inflación y ejercen presión sobre los gobiernos, mientras que los conflictos geopolíticos no muestran signos de terminar.
Unidades de almacenamiento de petróleo de EE. UU.

Durante los primeros tres meses de la guerra entre Estados Unidos, Israel e Irán, la opinión generalizada en los mercados petroleros era que el conflicto terminaría en cualquier momento. El breve alto el fuego de junio reforzó ese optimismo, por lo que la realidad tardó en hacerse patente: la guerra no terminaría pronto. Incluso podría prolongarse hasta el año que viene, lo que implica precios más altos durante un periodo más prolongado.

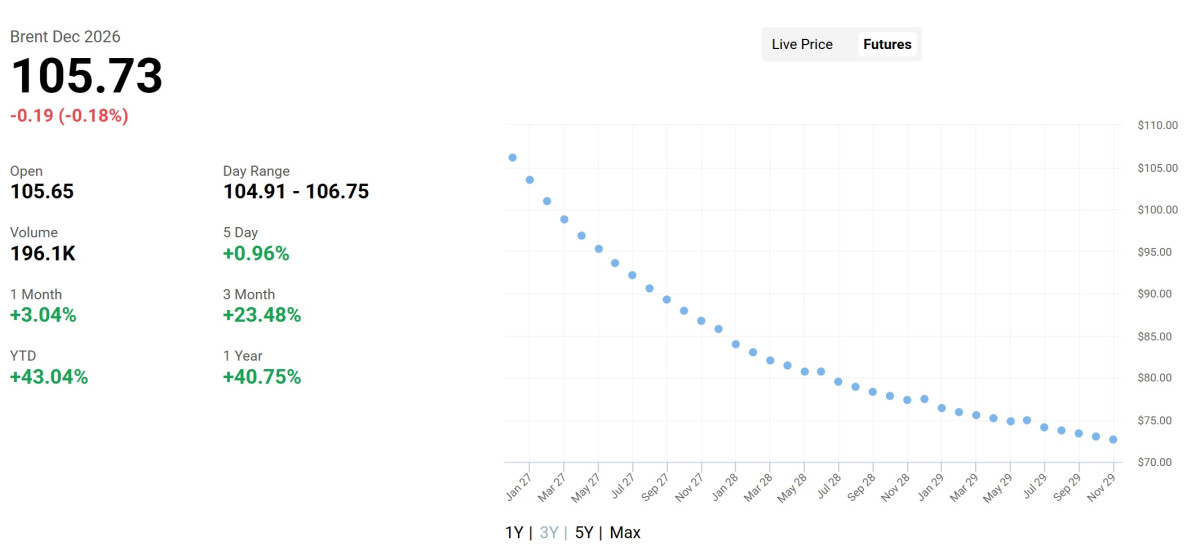
El contrato de futuros de crudo Brent de ICE para enero de 2027 se cotiza a 102,59 dólares por barril. El contrato de junio de 2027 se sitúa ligeramente por debajo, en 92,71 dólares por barril, y el de diciembre de 2027 en 84,75 dólares por barril. A modo de comparación, en diciembre de 2025, el crudo Brent se cotizaba a menos de 70 dólares por barril. En marzo, la mayoría de los analistas y participantes del mercado petrolero parecían prever una rápida caída de los precios desde sus máximos alcanzados durante la guerra. Ahora, quienes consumen petróleo parecen anticipar una oferta limitada y están cubriendo su consumo futuro a precios más altos.
Relacionado: La crisis mundial del gas hace rentables las centrales de carbón que aún quedan en Europa.

En el sector de los combustibles refinados, la situación es aún más compleja, sobre todo en el diésel. Los medios que informaron de la recuperación casi total del flujo de petróleo procedente del estrecho de Ormuz no tenían noticias similares sobre el flujo de combustible, debido a que numerosas refinerías en Oriente Medio se convirtieron en blanco de los ataques de represalia de Irán. El suministro mundial de combustible es escaso y se agrava día a día.

La Agencia Internacional de Energía (AIE) anunció esta semana que comenzará a liberar más de 20 millones de barriles de diésel de sus reservas colectivas para ayudar a cubrir el déficit de suministro que ha disparado los precios a máximos históricos. La liberación total de diésel podría alcanzar los 50 millones de barriles, la mitad de la liberación total de reservas que los miembros de la AIE acordaron a principios de este mes bajo la presión arancelaria del presidente Trump. El problema con la liberación de reservas es que, tarde o temprano, se agotarán, y su reposición será difícil debido a la evidente escasez de capacidad de refinación a nivel mundial.

A pesar de estos avances, la AIE parece seguir creyendo que la paz entre Estados Unidos, Israel e Irán es solo cuestión de tiempo. De hecho, en su último informe mensual sobre el petróleo, la agencia indicó que preveía que la oferta mundial de petróleo se recuperaría hasta alcanzar los 108,3 millones de barriles diarios, frente a los menos de 101 millones de barriles diarios de este año. Esto supondría un aumento de más de 7 millones de barriles diarios, lo que significaría que los flujos de petróleo procedentes de Oriente Medio no se han recuperado a los niveles previos a la guerra, por no hablar de los flujos de GNL.

Todo esto significa que las presiones inflacionarias derivadas del alto costo de las materias primas energéticas seguirán afectando a la economía global durante un período más prolongado del previsto inicialmente. Los bancos centrales y los gobiernos ya están preocupados. Existen pocas opciones para afrontar esta situación, y la mayoría implica destinar fondos públicos a paliar temporalmente el aumento del precio de la gasolina. Sin embargo, esto no puede mantenerse indefinidamente, y mucho menos durante mucho tiempo en un estado de estancamiento económico o incluso de recesión.

Por ahora, las previsiones oficiales de crecimiento económico mundial parecen optimistas. El Fondo Monetario Internacional afirmó a principios de esta semana que la economía mundial podría expandirse un respetable 3,4% el próximo año gracias a su resiliencia. Sin embargo, la economista jefe del organismo advirtió que «la economía mundial ha demostrado resiliencia, pero esta está llegando a sus límites, por lo que debemos pasar de simplemente sobrellevar la situación a reconstruirla. Necesitamos restablecer el margen fiscal. Necesitamos reconstruir la resiliencia de la oferta», declaró Silvana Tenreyro.

Sin embargo, la reconstrucción suele comenzar una vez que cesan las hostilidades, y las hostilidades en Oriente Medio —y en Rusia y Ucrania, por cierto— continúan, y el panorama es incierto para ambas regiones. Parece que, por ahora, el mundo tendrá que seguir adaptándose en lugar de reconstruir, y acostumbrarse a una energía mucho más cara en general durante el futuro previsible. El contrato de futuros de gasóleo bajo en azufre de ICE para noviembre se cotiza a más de 1404 dólares por tonelada. El contrato para diciembre de 2027 se cotiza a 1001 dólares por tonelada. La situación del petróleo y el gas no volverá a la normalidad en unos días, ni siquiera en unas semanas.

Por Irina Slav para Oilprice.com

miércoles, 1 de julio de 2026

KKR realiza la mayor inversión en energía limpia de la historia con una compra de US$4.200 millones en EDF.

Por Alex Kimani - 01 de julio de 2026, 12:30 PM CDT

La firma de inversión global KKR ha acordado adquirirla.EDF Power Solutions North America en un acuerdo histórico de US$4.200 millones, marcando la mayor inversión en energía renovable en la historia de la compañía. La compra le da a KKR el control inmediato de una de las carteras de energía limpia más grandes de América del Norte, agregando más de 5,6 gigavatios de activos operativos de almacenamiento eólico, solar y de baterías mientras los inversores se apresuran a asegurar la generación de electricidad para los centros de datos de IA y otras fuentes de demanda de energía de rápido crecimiento.

La adquisición convierte instantáneamente a KKR en uno de los mayores propietarios de activos de generación renovable en Norteamérica. EDF Power Solutions ha desarrollado más de 26 GW de proyectos de almacenamiento eólico, solar y de baterías durante casi 40 años y opera una de las carteras de energía limpia más grandes del continente.

KKR financiará la transacción a través de su estrategia de infraestructura global. La adquisición permite a la firma capitalizar la insaciable demanda de energía del auge de la IA. Hasta la fecha, KKR ha desplegado más de 26.000 millones de dólares a nivel mundial en energías renovables y estrategias de transición.

Por su parte, la desinversión se alinea con la estrategia de rotación de carteras de EDF. El gigante francés utilizará el efectivo liberado para mantener sus 57 reactores nucleares nacionales y financiar seis nuevas unidades nucleares en Europa.

KKR ha estado últimamente en una ola de inversiones en energía renovable: KKR y SK Inc. de Corea del Sur han firmado.acuerdos definitivos para lanzar la mayor plataforma integrada de energía renovable de Corea del Sur, valorada en 2 billones de coronas suecas. La plataforma comienza sus operaciones con aproximadamente 1,7 gigavatios (GW) de activos de energía limpia existentes, con planes para escalar la capacidad de potencia total a 10 GW. La plataforma reúne operaciones renovables fragmentadas que anteriormente se extendían por múltiples filiales de SK, que abarcan la energía solar, la energía eólica terrestre y marina, las pilas de combustible y los sistemas de almacenamiento de energía (ESS).

Por Alex Kimani para Oilprice.com

Más lecturas principales de Oilprice.com

 oooo
 

martes, 16 de junio de 2026

Los precios del petróleo se desploman mientras los operadores apuestan a que la guerra ha terminado.


Los precios del petróleo se desploman mientras los operadores apuestan a que la guerra ha terminado.

Por Julianne Geiger - 16 de junio de 2026, 13:30 CDT

Tras meses de tener en cuenta los ataques a buques cisterna, la paralización de la producción, los daños en las instalaciones de GNL y la mayor interrupción del suministro en la historia moderna del mercado petrolero, los operadores apuestan repentinamente a que la crisis está llegando a su fin.

Los futuros del crudo Brent cayeron por debajo de los 79 dólares por barril el martes, su nivel más bajo desde marzo, después de que Estados Unidos e Irán firmaran digitalmente un acuerdo de paz que incluye la reapertura del estrecho de Ormuz y el regreso inmediato de las ventas de petróleo iraní a los mercados mundiales.

La caída de los precios ha sido implacable.

El Brent ha caído más del 33% en el último mes, mientras que el WTI se ha desplomado hasta los 70 dólares. Un mercado que pasó la primavera obsesionado con la escasez de barriles ahora está preocupado por la rapidez con la que podrían recuperarse.

Y podría haber muchos de ellos.

Según el Wall Street Journal, en virtud del acuerdo, Irán podrá reanudar de inmediato la venta de petróleo y combustible, así como los servicios bancarios, de seguros y de transporte marítimo necesarios para trasladar dichas mercancías. Este acuerdo permite, de hecho, reconectar de la noche a la mañana a uno de los mayores productores de petróleo del mundo con los mercados energéticos globales.

El mercado también apuesta a que el tráfico a través del estrecho de Ormuz se normalizará, aliviando así los temores sobre este punto estratégico que normalmente gestiona aproximadamente una quinta parte del flujo mundial de petróleo.

La rapidez del descenso pone de manifiesto hasta qué punto la subida del precio del crudo estaba ligada al riesgo geopolítico.

Pero hay un inconveniente.

Los inventarios siguen agotados tras meses de interrupciones en los flujos, y muchos analistas continúan advirtiendo que las reservas del mercado se han reducido significativamente. Incluso con un acuerdo de paz en mano, restablecer la producción, las exportaciones y las rutas marítimas no es tan sencillo como apretar un interruptor.

Por ahora, sin embargo, los operadores no están esperando pruebas. Están operando como si la prima de guerra ya hubiera desaparecido.

Por Julianne Geiger para Oilprice.com 

https://oilprice.com/Latest-Energy-News/World-News/Oil-Prices-Crash-as-Traders-Bet-the-War-Is-Over.html

Más artículos destacados de Oilprice.com

Únete a la conversación | Volver a la página principal

NOTICIAS RELACIONADAS

OPINIÓN | El petróleo cae antes que la certidumbre

La fuerte baja del Brent y del WTI tras el entendimiento entre Washington y Teherán revela que el mercado está desmontando con rapidez la prima geopolítica acumulada durante meses, aunque los daños sobre inventarios, logística y capacidad productiva todavía no se han corregido por completo. 

El mercado petrolero está enviando una señal tan poderosa como arriesgada: los precios han comenzado a comportarse como si la guerra ya perteneciera al pasado. El Brent cayó por debajo de los 79 dólares por barril el 16 de junio, su nivel más bajo desde marzo, mientras el WTI descendió hacia la zona de los 70 dólares, en reacción al acuerdo entre Estados Unidos e Irán para reabrir el estrecho de Ormuz y facilitar el retorno del crudo iraní al circuito global. Esa reacción no solo expresa alivio; también confirma que buena parte del repunte previo del petróleo había sido una prima de miedo, una sobretasa geopolítica construida sobre la amenaza al suministro, los ataques a la navegación y la dislocación de infraestructuras clave. 

Lo extraordinario no es únicamente la magnitud de la caída, sino su velocidad. En pocas semanas, el mercado pasó de temer una prolongada escasez de barriles a descontar una recomposición acelerada de la oferta regional.Reuters reportó que el borrador de entendimiento contemplaba la reapertura del estrecho de Ormuz para el tráfico petrolero normal y una vía de alivio para que Irán volviera a comercializar crudo si se cumplían determinadas condiciones. Bloomberg, por su parte, señaló que el anuncio del acuerdo interino provocó una inmediata corrección a la baja en los precios de la energía, al reducirse el riesgo sobre uno de los pasos marítimos más sensibles del planeta. En otras palabras, el mercado dejó de preguntarse cuánto faltaba por perderse y empezó a preguntarse cuántos barriles podrían regresar más rápido de lo esperado. 

Sin embargo, la euforia del ajuste de precios puede estar simplificando una realidad bastante más áspera. El propio reporte de Oilprice advierte que los inventarios siguen debilitados después de meses de interrupciones y que la normalización del comercio marítimo, las exportaciones y la producción no equivale a accionar un interruptor. Incluso si la voluntad política existe y el marco diplomático se consolida, persisten fricciones físicas: terminales por reactivar, rutas por asegurar, seguros por restablecer y cadenas de transporte que no recuperan su ritmo de manera instantánea. El mercado está operando sobre expectativas, no sobre una restauración total ya verificada. Ese matiz es esencial, porque una cosa es que la prima de guerra se desmonte y otra, muy distinta, que el sistema energético haya vuelto plenamente a la normalidad. 

También conviene mirar el mensaje estructural que deja este episodio. Si el precio del crudo subió con tanta fuerza ante el cierre o la amenaza sobre Ormuz, y cae ahora con igual dramatismo ante su reapertura, es porque el mercado sigue extraordinariamente expuesto a los cuellos de botella geopolíticos. Reuters recordó que por esa vía marítima transita alrededor de una quinta parte del flujo mundial de petróleo, lo que convierte cualquier alteración en ese punto en un disparador de volatilidad global. El movimiento actual, por tanto, no debe leerse solo como una buena noticia coyuntural para consumidores e importadores; también es una advertencia sobre la fragilidad del equilibrio energético internacional cuando depende de corredores cuya seguridad puede alterarse por decisiones militares o diplomáticas en cuestión de horas.

Para economías importadoras de combustibles, una corrección sostenida del petróleo puede traducirse en alivio sobre inflación, costos logísticos y presión fiscal vinculada a subsidios o mecanismos de estabilización. Pero convendría no sobrerreaccionar. Trading Economics registró al Brent en torno a 79.43 dólares el 16 de junio, tras una caída diaria superior al 4%, mientras distintos análisis del mercado subrayan que el retroceso responde más a expectativas de distensión que a una recuperación completa de la oferta física. Si la implementación del acuerdo tropieza, si la reanudación exportadora iraní enfrenta obstáculos técnicos o si reaparecen ataques en la ruta, el mercado podría volver a incorporar una prima de riesgo con la misma rapidez con la que hoy la está desmontando. El petróleo no se ha abaratado porque el sistema haya sanado por completo; se ha abaratado porque los operadores han decidido creer, al menos por ahora, que la crisis está cerrando su capítulo más peligroso. 

.ooooo

lunes, 18 de mayo de 2026

El Brent supera los 111 dólares mientras los mercados petroleros se preparan para la escasez. | Brent Breaks $111 as Oil Markets Brace for Shortages

Crude oil prices today - Oilprice.com
    
Graph upWTI Crude106.3+0.85%
Graph upBrent Crude110.3+0.93%
Graph downMurban Crude106.7-1.23%
Graph upNatural Gas3.061+3.41%

Click Here for 150+ Global Oil Prices Link Link

El Brent supera los 111 dólares mientras los mercados petroleros se preparan para la escasez.
  • Los ataques con drones contra los Emiratos Árabes Unidos y Arabia Saudita impulsaron al alza los precios del crudo en las primeras horas de la sesión bursátil asiática.
  • El fracaso de la visita de Trump a China para lograr un avance significativo en las negociaciones con Irán reavivó los temores sobre el estrecho de Ormuz.
  • La escasez de liquidez en los mercados físicos, la disminución de los inventarios y las medidas gubernamentales de emergencia están aumentando el riesgo de picos de precios aún más extremos.
Un dron sobrevuela una montaña al atardecer.

Los precios del petróleo subieron en las primeras horas de la sesión asiática del lunes, ya que los ataques con drones contra los Emiratos Árabes Unidos y Arabia Saudita redujeron aún más las esperanzas de una desescalada en la región. La falta de avances en un acuerdo con Irán durante la visita de Trump a China también contribuyó a la presión alcista sobre los precios del petróleo, ante el creciente temor a una importante escasez mundial.

En el momento de redactar este informe, los futuros del WTI para entrega inmediata cotizaban a 108,20 dólares por barril, un 2,59% más que en la sesión, mientras que el Brent había subido a 111,50 dólares por barril, un 2,03% más.

Los últimos ataques con drones incluyeron un ataque que provocó un incendio cerca de la central nuclear de Barakah en los Emiratos Árabes Unidos. El Ministerio de Defensa del país informó que otros dos drones fueron neutralizados con éxito. Por su parte, Arabia Saudita anunció la interceptación de tres drones que ingresaron a su espacio aéreo procedentes de Irak.

Las autoridades de los Emiratos Árabes Unidos informaron que el ataque a Barakah impactó en un generador eléctrico fuera del perímetro interior de la instalación nuclear, sin que se produjeran fugas de radiación ni heridos.

Estos ataques son solo los últimos de una serie de ataques contra aliados de Estados Unidos en la región después de que el presidente Trump lanzara el Proyecto Libertad, su último intento de reabrir el Estrecho de Ormuz al comercio.

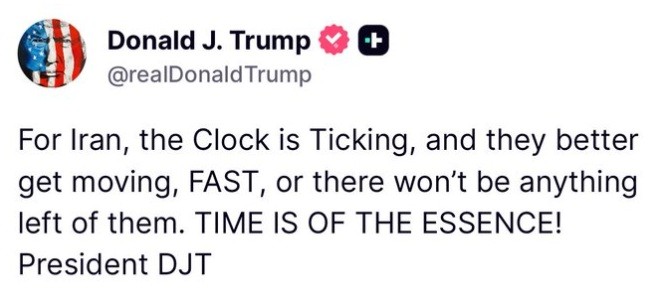
Si bien existía cierto optimismo de que la visita de Trump a China la semana pasada pudiera llevar al presidente Xi a utilizar su influencia con Irán para reabrir el estrecho, la falta de un avance ha reavivado la preocupación por una grave escasez. Durante el fin de semana, Trump volvió a amenazar a Irán con negociar o atenerse a las consecuencias.

La verdad de Trump

Ante la creciente escasez en los mercados petroleros físicos, casi 80 países han implementado medidas de emergencia para proteger sus economías de la inminente crisis energética. Según el Financial Times , economistas de Aberdeen están analizando un escenario en el que el crudo Brent se dispara a 180 dólares por barril si el tráfico a través del estrecho de Ormuz se mantiene restringido durante un período prolongado.

La Agencia Internacional de Energía, en su último Informe sobre el Mercado del Petróleo , estimó que habrá "un déficit de 6 millones de barriles diarios entre la oferta y la demanda desde marzo hasta junio".

La magnitud de ese déficit ya ha obligado a gobiernos y comerciantes a agotar sus reservas a un ritmo sin precedentes, lo que ha provocado una caída de los inventarios mundiales y el agotamiento del almacenamiento flotante.

JPMorgan estima que los inventarios de la OCDE podrían acercarse a "niveles de estrés operativo" a principios de junio, lo que aumenta el riesgo de picos de precios más extremos y posibles escaseces físicas.

Tanto para los mercados petroleros como para el alto el fuego en Irán, parece que el tiempo se agota. Trump tiene previsto reunirse el martes con sus principales asesores de seguridad nacional en la Sala de Crisis, y cualquier escalada en el conflicto provocará un aumento aún mayor de los precios.

Por Josh Owens para Oilprice.com

Más artículos destacados de Oilprice.com

.....

Brent Breaks $111 as Oil Markets Brace for Shortages

By Josh Owens - May 17, 2026, 8:55 PM CDT
  • Drone attacks on the UAE and Saudi Arabia pushed crude prices higher in early Asian trading.
  • The failure of Trump’s China visit to produce an Iran breakthrough renewed fears over the Strait of Hormuz.
  • Tight physical markets, falling inventories, and emergency government measures are raising the risk of more extreme price spikes.
Drone flying over a mountain as the sunsets.

Oil prices climbed in early Asian trade on Monday as drone attacks on both the UAE and Saudi Arabia further dimmed hopes of any de-escalation in the region. The lack of a breakthrough on an Iran agreement during Trump's visit to China also added to upward pressure for oil prices, with fears of major global shortages now rising rapidly.

At the time of writing, WTI front-month futures were trading at $108.20 per barrel, up 2.59% on the session, while Brent had climbed to $111.50 per barrel, up 2.03%.

The latest drone strikes included an attack that led to a fire near the Barakah nuclear power plant in the UAE, with the country's defense ministry saying two other drones had been successfully dealt with. Meanwhile, Saudi Arabia said it had intercepted three drones that entered its airspace from Iraq.

UAE officials reported that the Barakah strike hit an electrical generator outside the inner perimeter of the nuclear facility, with no radiation leak or injuries.

These attacks are just the latest in a string of attacks on U.S. allies in the region after President Trump launched Project Freedom, his latest attempt to reopen the Strait of Hormuz for trade.

While there had been some optimism that Trump's visit to China last week might result in President Xi using his influence with Iran to reopen the Strait, the lack of a breakthrough has reignited concerns of major shortages. Over the weekend, Trump was once again threatening Iran to negotiate or face the consequences.

Trump truth

As physical oil markets continue to tighten, nearly 80 countries have now introduced emergency measures to protect their economies from the looming energy crisis. According to the Financial Times, economists at Aberdeen are now examining a scenario where Brent crude surges to $180 per barrel if traffic through the Strait of Hormuz remains constrained for an extended period.

The International Energy Agency, in its latest Oil Market Report, estimated that there will be "a 6 mb/d gap from March to June" between supply and demand.

The size of that deficit has already forced governments and traders to drain stockpiles at an unprecedented pace, with both global inventories dropping and floating storage being used up.

JPMorgan estimates that OECD inventories could approach “operational stress levels” by early June, raising the risk of more extreme price spikes and potential physical shortages.

For both the oil markets and the Iran ceasefire, it seems that time is running out. Trump is set to hold a meeting with his top national security advisors in the Situation Room on Tuesday, with any escalation in the conflict set to send prices surging higher still.

By Josh Owens for Oilprice.com

More Top Reads From Oilprice.com

....
Editorial 
Cuando el barril manda: la factura del WTI que pagará la República Dominicana  

La escalada de los precios del crudo, impulsada por tensiones geopolíticas y un mercado físico cada vez más ajustado, obliga al país a repensar su vulnerabilidad energética y fiscal; sin reformas urgentes, la subida del WTI se traducirá en inflación, presión sobre las reservas y un freno a la recuperación económica.

La reciente oleada de alzas en los precios internacionales del petróleo —con el WTI rondando la franja de los 106 dólares por barril y el Brent superando los 110— no es un fenómeno aislado ni meramente financiero: es la manifestación de un mercado que se ha quedado sin margen de maniobra. Ataques en el Golfo Pérsico, la persistente incertidumbre sobre el tránsito por el Estrecho de Ormuz y la incapacidad de acuerdos diplomáticos decisivos han estrechado la oferta física justo cuando la demanda global muestra signos de recuperación. Para la República Dominicana, importadora neta de combustibles, ese estrechamiento se traduce en una doble amenaza: encarecimiento directo de la energía y efectos secundarios sobre la economía real.

En términos inmediatos, un WTI por encima de los 100 dólares implica un aumento casi automático en los costos de importación de combustibles: diésel, gasolina y fuel oil, insumos críticos para el transporte, la generación eléctrica y la actividad industrial. En un país donde la matriz energética aún depende en buena medida de derivados fósiles y donde el transporte público y la logística privada son pilares de la economía, el traslado de esos costos al consumidor final es casi inevitable. El resultado será una presión adicional sobre la inflación, que ya castiga los bolsillos de los hogares dominicanos, y una erosión del poder adquisitivo que golpeará con especial dureza a las familias de menores ingresos.

Pero las consecuencias no se agotan en la inflación. El drenaje de divisas para pagar importaciones energéticas puede tensionar las reservas internacionales y complicar la gestión macroeconómica. Si los precios se mantienen elevados y las compras de combustibles se realizan a precios spot en mercados apretados, el Banco Central y el Ministerio de Hacienda podrían verse forzados a ajustar políticas: reducir subsidios, recortar gasto o recurrir a financiamiento externo. Cualquiera de esas opciones tiene costos políticos y sociales. Además, sectores clave como el turismo y la manufactura enfrentarán mayores costos operativos; en el caso del turismo, el alza del combustible encarece vuelos y transporte terrestre, afectando la competitividad del destino.

Frente a este escenario, la respuesta pública debe ser doble: mitigar el impacto inmediato y acelerar la transición estructural. En lo coyuntural, el Gobierno tiene herramientas que pueden y deben activarse con transparencia y eficacia. La focalización de subsidios es prioritaria: mantener alivios universales es insostenible y redistributivamente ineficiente; es preferible proteger a los hogares más vulnerables y a sectores estratégicos mediante transferencias directas temporales y mecanismos de compensación que eviten distorsiones. Paralelamente, la gestión de reservas estratégicas y la coordinación con refinadores y proveedores internacionales para asegurar contratos de suministro a plazos pueden amortiguar la volatilidad de precios.

No menos importante es la política cambiaria y fiscal. Mantener la credibilidad macroeconómica exige que cualquier medida de emergencia sea acompañada de un plan claro de financiamiento y de comunicación. Evitar improvisaciones que generen incertidumbre en los mercados financieros es esencial para contener primas de riesgo que encarecerían aún más la deuda pública.

En lo estructural, la crisis de precios del petróleo debe leerse como una llamada de atención sobre la urgencia de diversificar la matriz energética y reducir la exposición a choques externos. La República Dominicana dispone de ventajas comparativas para acelerar la adopción de energías renovables: recursos solares y eólicos abundantes, un sector privado dispuesto a invertir y una demanda energética en crecimiento que puede ser satisfecha con tecnologías más limpias y menos volátiles en precio. Impulsar marcos regulatorios estables, facilitar la inversión en almacenamiento y redes inteligentes, y promover la electrificación del transporte con incentivos bien diseñados son pasos que no admiten dilación.

Asimismo, la eficiencia energética debe convertirse en política de Estado. Programas de renovación de flotas de transporte público, estándares más estrictos para edificaciones y apoyo a la industria para modernizar procesos pueden reducir la intensidad energética de la economía y, por ende, su sensibilidad a los precios del crudo.

Finalmente, la diplomacia energética y la cooperación regional son piezas clave. En un mundo donde los riesgos geopolíticos alteran el flujo de hidrocarburos, la República Dominicana debe fortalecer alianzas para asegurar suministros, participar en mecanismos de compra conjunta cuando sea posible y explorar acuerdos que permitan acceso a combustibles en condiciones más estables.

La volatilidad del WTI y las señales de un mercado físico en tensión no son una amenaza abstracta: son un desafío concreto para la gobernabilidad económica del país. La respuesta exige realismo técnico, valentía política y visión estratégica. Si el Gobierno y los actores privados actúan con rapidez y coherencia, es posible amortiguar el golpe inmediato y, al mismo tiempo, acelerar la transformación hacia una economía menos dependiente del petróleo. Si se postergan decisiones, la factura la pagarán los hogares, las empresas y la estabilidad macroeconómica.

Luis Orlando Díaz Vólquez | #GuasábaraEditor