Mostrando las entradas con la etiqueta Deuda personal. Mostrar todas las entradas

miércoles, 13 de febrero de 2019

La razón por la que 50% de los mexicanos arrastra deudas con los bancos

La razón por la que 50% de los mexicanos arrastra deudas con los bancos

Publicado: 12 feb 2019 23:39 GMT | Última actualización: 13 feb 2019 00:04 GMT
Con deudas que oscilan entre 300 y 7.000 dólares, hay 25,7 millones de tarjetas de crédito circulando en el país latinoamericano, un instrumento que acapara alta morosidad.
La razón por la que 50% de los mexicanos arrastra deudas con los bancos
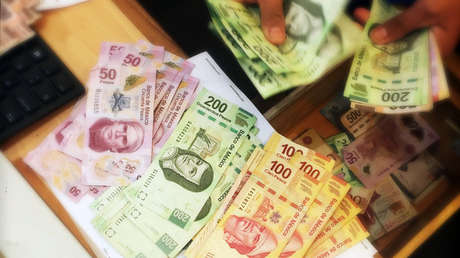
Imagen ilustrativa
West Coast Surfer / www.globallookpress.com
Síguenos en Facebook
Con un salario mínimo de 102 pesos (5,33 dólares) al día y un ingreso promedio de 14.000 pesos (733 dólares) al mes, los mexicanos suelen gastar más de lo que ganan, por lo que recurrir al crédito se vuelve muy atractivo.
Se estima que 50% de los usuarios de servicios bancarios en México presentan deudas en sus tarjetas de crédito, hipotecas, créditos automotrices, personales o de nómina (crédito al consumo), ubicándose en primer lugar de morosidad el mercado de las tarjetas de crédito, con base en información del Banco de México (Banxico).
Sin embargo, pese a arrastrar impagos que van desde 5.000 pesos (300 dólares) hasta 138.000 pesos (7.234 dólares), el uso del crédito al consumo continua creciendo en México: en 2018 aumentó en 1,9%, alcanzando un saldo de 1.039 millones de pesos (54.466.458 de dólares) a nivel nacional.
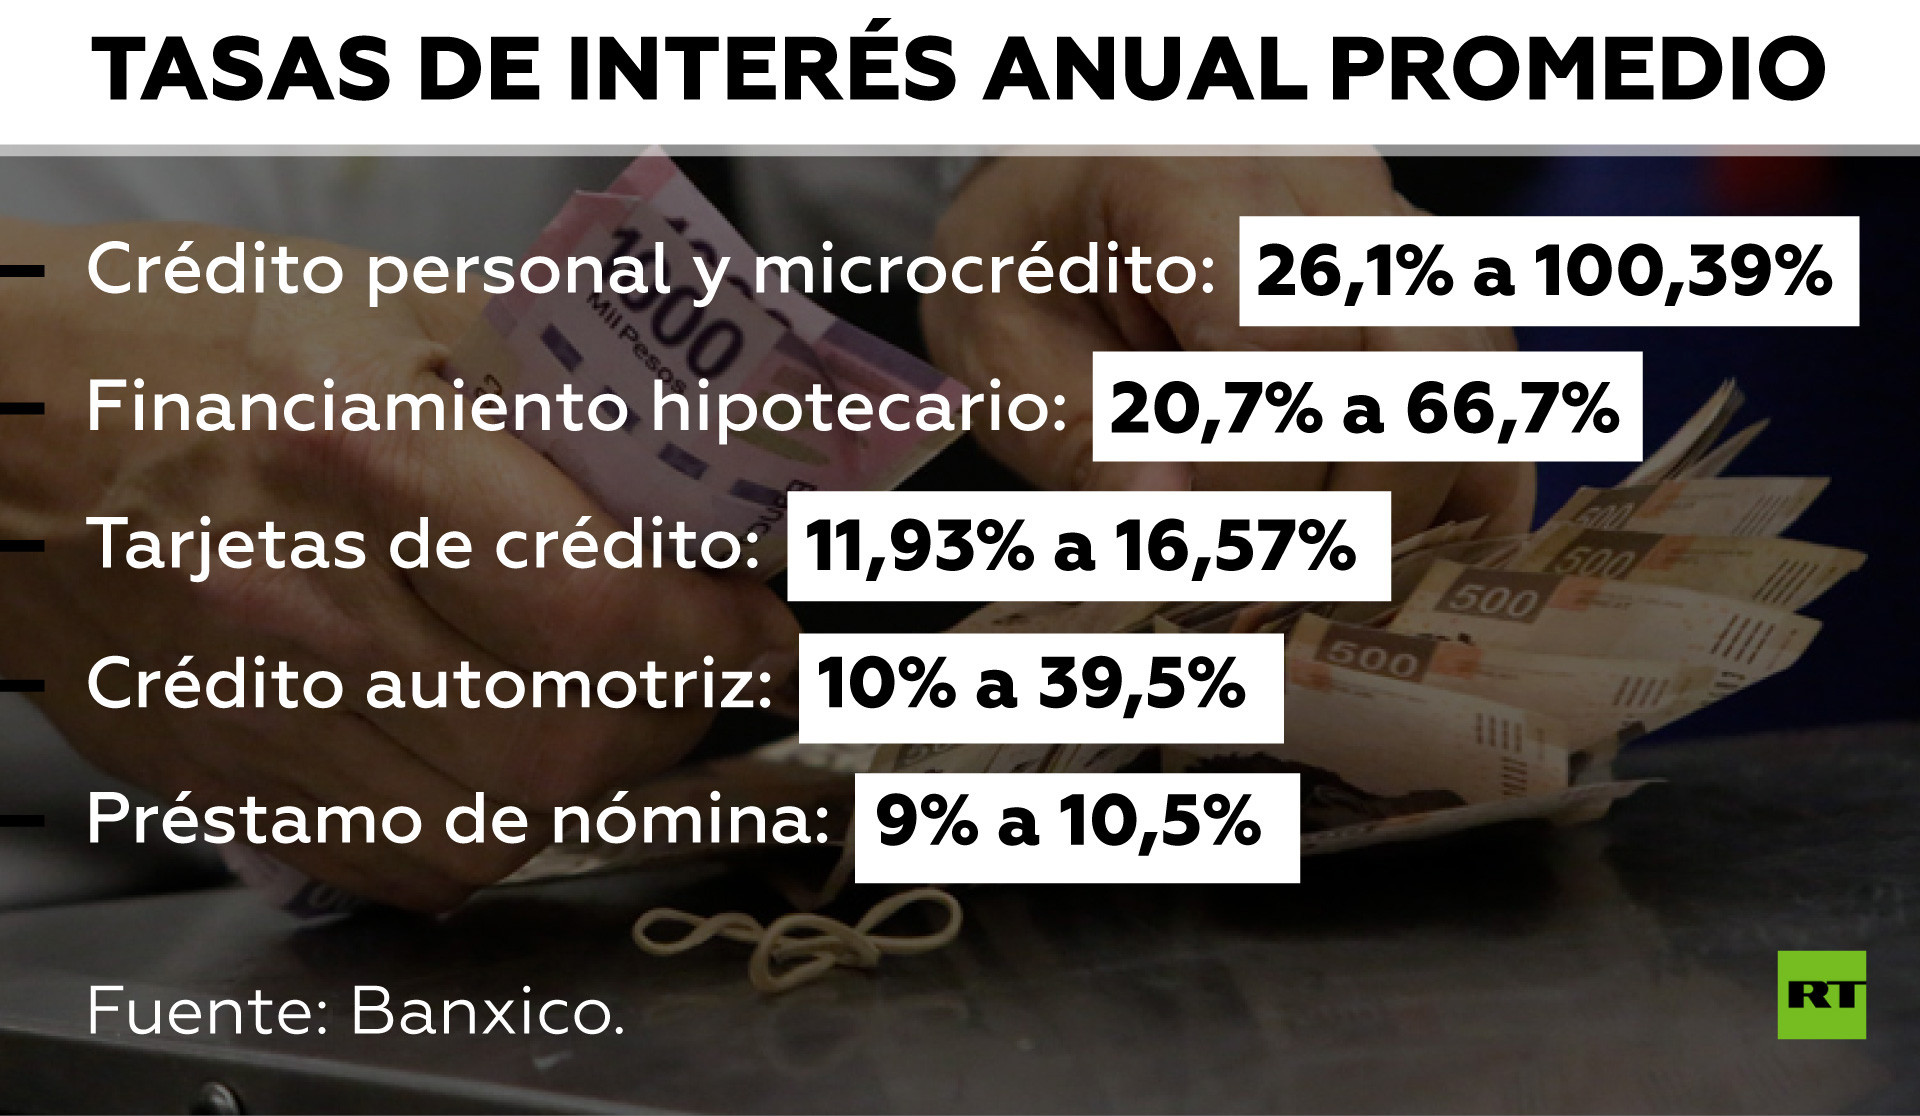
El tipo de crédito que más solicitan los mexicanos es el de nómina, seguido del automotriz, de los personales y, finalmente, el de tarjetas de crédito, pagando tasas de interés que van del 9% hasta el 100% anual.
En el mismo sentido son cumplidores de sus pagos: más personas pagan puntualmente sus créditos de nómina y hay más deudores usuarios de tarjetas de crédito.
El 62% de los deudores argumenta un mal uso de los plásticos, al desconocer su funcionamiento, pagar una tarjeta de crédito con otra y utilizar el crédito como si se tratara de un ingreso adicional, mientras que 18% apunta a una reducción de ingresos, 11% la pérdida de empleo y 4% a otras causas, con base en datos de la reparadora de crédito, Resuelve tu Deuda, con operaciones desde hace 9 años y con presencia en México, Colombia, Argentina y España.
"Todo deriva de una mala administración, la mayoría de la gente argumenta que fue una situación que se salió de control, pero era posible controlarla si se hubiera prevenido con alguna herramienta, como un seguro o fondos de emergencia, que te permitan cubrir tus gastos fijos al menos durante seis meses, en caso, por ejemplo, de perder el empleo", explica Juan Pablo Zorrilla, co-director general de Resuelve tu Deuda.

Los créditos en el mercado mexicano

Las tarjetas de crédito en México acaparan 39,2% de la cartera de consumo, lo que representa un aumento de 0,6% en términos anuales; el crédito a la vivienda registró un incremento anual de 4,8% y los créditos de nómina crecieron 1,8%, mientras que los créditos personales decrecieron 0,4%, de acuerdo a información del Banxico.
Zorrilla destaca que las tarjetas de crédito son los instrumentos que más deuda presentan, en un mercado que es controlado al 90% por cuatro bancos, Citibanamex, BBVA Bancomer, Santander y Banorte.
Las instituciones bancarias y sociedades financieras reportaron a Banxico un total de 25,7 millones de tarjetas de crédito (TC), siendo Citibanamex y BBVA Bancomer los líderes en el mercado; del total de TC, 42,7% utilizó programas de compra con promociones a meses, con y sin intereses, un esquema que se ha popularizado en México.
Con base en información del banco central, presentada en enero de este año, la morosidad en tarjetas de crédito está entre las más elevadas, con 5,3%, lo que representa 1,3 millones de plásticos con impago.
En contraparte, los mexicanos son más puntuales al pagar un crédito de nómina, con una cartera de 4 millones de empréstitos, la mitad por montos menores o iguales a 38.000 pesos (1.992 dólares) con plazos de pago de 46 meses, siendo Citibanamex, BBVA Bancomer y Banorte los bancos líderes en el ramo.
Una mujer camina al exterior de una sucursal de BBVA-Bancomer en Ciudad de México. / Carlos Jasso / Reuters
En cambio, los usuarios presentan mayores problemas al pagar sus créditos personales, siendo el segundo tipo de crédito con el Índice de Morosidad (IMORA) más elevado, con 15,2%.
Esto se debe a que pueden ser otorgados a cualquier persona física, tenga o no una cuenta de depósito en el banco otorgante; el destino del crédito es libre, la tasa es fija y el plazo determinado. Típicamente los requisitos son: tener un ingreso mensual mínimo comprobable, una antigüedad mínima en el puesto de trabajo actual y buenas referencias de crédito.
Generalmente, el riesgo del crédito personal es mayor al de otros créditos al consumo, pues no cuenta con garantía como el crédito automotriz y el pago no necesariamente se descuenta automáticamente de una cuenta de depósito, como el crédito de nómina.
En el mercado mexicano, la cartera total de créditos personales es de 14,3 millones de créditos, con un monto promedio de 18.000 pesos (944 dólares) con plazos menores a un año para su liquidación, según datos de Banxico. 

Concentración de los deudores

Las entidades donde se concentra el mayor número de deudores son Ciudad de México, Estado de México, Jalisco, Veracruz y Puebla, con base en información de Resuelve Tu Deuda, siendo la Zona Metropolitana del Valle de México (formada por Ciudad de México y 60 municipios del Estado de México y uno del estado de Hidalgo), donde más se concentran los créditos.
Juan Pablo Zorilla.
"En el 80% de los casos de las personas que buscan a la reparadora tienen entre 30 y 3 meses de haber caído en una situación de no pago".Juan Pablo Zorilla.
Zorrilla señala que tres de cada 10 personas excedieron su gastos en diciembre pasado y ahora arrastran deudas de 5.000 o 6.000 pesos (315 dólares), aunque quienes acuden a una reparadora arrastran un monto promedio de deuda de 138.000 pesos (7.234 dólares), que tardarán en liquidar 21 meses, en promedio.
"En el 80% de los casos de las personas que buscan a la reparadora tienen entre 30 y 3 meses de haber caído en una situación de no pago de sus créditos", explica Zorrilla.

Uso inteligente

Julieta, una profesionista de Ciudad de México, veía mes con mes cómo su sueldo era insuficiente para continuar solventando un préstamo bancario que había solicitado ante una emergencia hospitalaria y que venía pagando hacia dos años, así como una tarjeta de crédito de la cual solo alcanzaba a cubrir el saldo mínimo. De esta forma, no lograba ni disminuir su deuda ni contar con suficiente efectivo para sus pagos cotidianos: alimentación, renta, servicios, transporte.
Tras años de ser una clienta puntual en sus pagos, un día decidió que no podía seguir pagando sus deudas y dejó de hacerlo, entonces llegaron las llamadas interminables de los bancos, las requisiciones de despachos de cobranza, avisos en su domicilio hasta que, finalmente, acudió a una reparadora de deuda.
La reparadora logró disminuir su adeudo de casi 160.000 pesos (8.387 dólares) a la mitad y un plazo de pago de dos años. En diciembre pasado logró saldar sus deudas.
"Ya no podía seguir pagando, cada quincena me quedaba con muy poco dinero para mis gastos diarios y no podía seguir viviendo solo con 100 pesos (6 dólares ) cada 15 días, así que decidí dejar de pagarle a los bancos. Me dio mucho miedo, pensaba que podrían llevarme a la cárcel y, después de platicarlo con varios amigos y seguir todo tipo de consejos, acudí a una reparadora, me seguí apretando el cinturón, pero hoy no le debo nada a nadie", cuenta la joven.
Juan Pablo Zorilla.
"Primero, hay que entender para qué quieres el crédito; si ya se tiene claridad sobre para qué entonces hay que hacer un presupuesto".Juan Pablo Zorilla.
Para evitar caer en situaciones impagables, primero, recomienda Zorrilla, hay que entender para qué se quiere un crédito y hacer un presupuesto.
"Primero, hay que entender para qué quieres el crédito; si ya se tiene claridad sobre para qué entonces hay que hacer un presupuesto para tener claridad sobre lo que se puede pagar", explica.

¿Qué debe tenerse en cuenta?

La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) exhorta a los usuarios a conocer su capacidad de endeudamiento antes de solicitar un crédito. Para ello, recomienda la siguiente operación: al ingreso mensual restarle tanto el gasto (incluyendo el que se destina a pagar deudas) como el ahorro mensual. La cantidad que se obtenga será la capacidad de endeudamiento.
Asimismo, llama a considerar el Costo Anual Total (CAT), un indicador que mide en términos porcentuales qué tan caro es un crédito, incorpora todos los elementos que determinan el costo, como la tasa de interés, las comisiones, primas de seguros, además de otros elementos como la garantía exigida y la periodicidad o frecuencia de pago. "Considera que entre mayor sea el CAT, el costo de financiarte con ese crédito va a ser más caro y viceversa", alerta la institución.
La Condusef enfatiza en consultar la tasa de interés sobre el dinero prestado, la cual se expresa en un porcentaje por un periodo determinado, puede ser anual, mensual, semanal y hasta diaria, así como en el cobro de comisiones, que tienen el propósito de cubrir los costos directos y los gastos administrativos relacionados con el crédito como apertura, disposición, gastos de cobranza, entre otros.
En México, el tema de las comisiones ha generado polémica luego que en noviembre de 2018, una iniciativa de ley buscara limitar el "excesivo abuso" de los bancos. En 10 años, los ingresos por este concepto aumentaron 34,5%, al sumar 164.566 millones de pesos (8.540 millones de dólares) al cierre de 2018, con base en información de la Comisión Nacional Bancaria y de Valores.
"Siempre solicita la tabla de amortización, ya que en ella encontrarás a detalle cuando son los pagos, cuanto pagarás de intereses, las comisiones, cuándo son los pagos, entre otros elementos", destaca la Condusef.
Sin embargo, la mayor alerta se centra en usar el crédito para crear patrimonio, "se debe utilizar con responsabilidad. Sin embargo, si no lo usas de forma adecuada, puede convertirse en un problema que afecte tu calidad de vida", concluye la Comisión.
Paola Morales
Si te ha gustado, ¡compártelo con tus amigos!
https://actualidad.rt.com/actualidad/305367-razon-50-mexicanos-arrastrar-deudas-bancos

jueves, 17 de enero de 2019

Las deudas vuelven “sal y agua” salario miles de maestros | por Minerva Isa

Minerva Isa

Las deudas vuelven “sal y agua” salario miles de maestros

17_01_2019 HOY_JUEVES_170119_ El País12 A

El poder corrosivo de un mala deuda hace colapsar las finanzas de médicos y enfermeras, ingenieros y otros profesionales, aunque pocos tan lesionados como los integrantes de un sector crucial para el desarrollo de los recursos humanos del país: el magisterio, en alta proporción atrapado en una maraña de deudas con el sistema financiero formal e informal que lesiona su estabilidad emocional y el proceso de enseñanza.
Y esto ocurre pese a estar el personal docente entre los más favorecidos con alzas de sueldo en el sector público, hasta 72% en los últimos cuatro años, lo que junto a los incentivos salariales, eleva el ingreso mensual bruto a más de RD$40 mil y RD$50 mil, y sobre los RD$60 mil con doble tanda y en jornada extendida.
Tal situación, agravada por las diversas fuentes crediticias con las que se endeudan, inclusive usureros, es bastante difícil para maestros y maestras con ingresos netos inferiores al valor promedio de la canasta básica, de mayor costo en estos profesionales por las exigencias sociales en el vestir, estudio continuo y acceso a la tecnología.
Límites insostenibles. Una alta proporción del profesorado tiene comprometido su sueldo por encima de los límites sostenibles, más allá de su capacidad de pago, de la racionalidad. Un asfixiante endeudamiento que les impide una vida digna, al sobrepasar el 50% y hasta 70% del ingreso nominal.
Contraen deudas en tal magnitud que a miles arropa la pobreza al no recibir siquiera el valor del salario mínimo privado, tras la retención de impuestos y deudas que les hace el Ministerio de Educación.
Hay deducciones escandalosamente altas en sueldos de profesores a los que apenas le quedan RD$3,000, RD$850, RD$458, RD$300 o RD$95.69.
Un alto precio. No hay duda, con mejores salarios muchos docentes elevaron su calidad de vida, entre ellos los no endeudados. Otros también lo lograron, pero al precio de un nocivo endeudamiento, al que no escapan algunos directores, coordinadores y técnicos docentes.
Por ejemplo, un coordinador de jornada extendida de educación media, con sueldo de RD$72,045.74, solo recibió RD$8,886.60.
Casos de gran iliquidez se repiten en los diferentes niveles de enseñanza y en toda la geografía dominicana. Profesores con doble tanda e incentivos con sueldos de RD$47 mil o RD$57 mil, les ingresan sumas extremadamente bajas: RD$3 mil, RD$4 mil, RD$5 mil o menos por deudas que les obligan a contraer nuevos préstamos para sobrevivir. Por ejemplo, una profesora con un ingreso nominal de RD$68,899.17, le quedaron RD$28,966.23, al descontarle RD$39,966.23 por impuestos y préstamos.
Un educador del nivel medio, jornada extendida, con sueldo de RD$60,076.02 recibió RD$3,999.94. Otro de básica, de RD$24,611.79 cobró RD$458.86. A uno de educación de adultos que gana RD$28,189.52 le restaron RD$20,000.
Es el drama de mujeres y hombres con una carga financiera abrumadora, que los induce a respuestas erradas que empeoran el déficit de ingresos. Un drama que gravita en el sistema educativo nacional, con secuelas humanas, económicas y sociales, que los confina en un círculo vicioso que no han logrado romper.
Igual o peor que antes. Pese a los aumentos, muchos docentes viven igual o con menos calidad de vida que años atrás, cuando por los ínfimos sueldos el magisterio era la cenicienta de la educación.
¿Qué ocurrió? Al ingresar al magisterio, el sueldo no les cubría necesidades básicas, lo poco que llegaba a su mesa lo comían sin sobresaltos, sin prestamistas al acecho, No alcanzaba, pero buscaban el faltante en la Cooperativa Nacional de Maestros (Coopnama).
A la casa entraba cierto confort, muebles y electrodomésticos adquiridos a crédito en la tienda de esa entidad, de la que se favorecieron con préstamos para adquirir una vivienda o repararla. No les bastó, y el brazo del endeudamiento se extendió a varias cooperativas, llegando algunos a desviar sus fines, obtener a crédito artículos que revendían y dinero para prestar.
La comodidad crecía, también las deudas que, por falta de controles, sobrepasaban su capacidad de pago. La situación empeoró al acentuarse la tendencia a un endeudamiento compulsivo, cuando Educación decidió retener el pago de empréstitos contraídos en otras cooperativas, lo que en 2017 rectificó. Para entonces la iliquidez había llevado a maestros a buscar préstamos en bancos. Nada lo impedía, al no reportar Coopnama los estados de sus afiliados en centrales de riesgo permitía a docentes endeudados a otros créditos en base al salario nominal.
De tal modo, estaban compelidos a destinar al pago de esas deudas lo que les quedaba del sueldo, y recurrir a usureros con altísimos intereses.
Data de años. El problema no es nuevo, dio el alerta la Acción Empresarial por la Educación (Educa), con su estudio “Calidad del gasto educativo en la República Dominicana”, publicado en 2016.
La investigación detectó que el sueldo promedio de docentes del nivel básico a diciembre del 2015 era US$800, pero más de la mitad cobraba menos de US$330 después de los descuentos corrientes, incluidos los de Coopnama.
Tal situación, indicó Educa, atentaba contra la motivación del docente, obligado a realizar otras labores para compensar la reducción de sus ingresos, lo que pondría en riesgo su desempeño en el aula. Coopnama respondió que al tener mejores salarios, hay sectores, como la banca, que los quiere como clientes y les ofertan tarjetas de créditos y préstamos que antes les negaron.
El endeudamiento magisterial persiste, es grave, requiere de acciones efectivas. Y es tiempo de que Educación, la Asociación Dominicana de Profesores (ADP) y Coopnama busquen una solución, una fórmula para sanear su historial crediticio y rescatarle la calidad de vida y rendimiento educacional.
1. Capacitación financiera
El personal docente precisa de educación financiera, aprender a manejar sus finanzas, optimizar los recursos, cultivar hábitos de ahorro que les ayuden a evitar el desbordado endeudamiento.
2. Ahorro en cooperativas
Las cooperativas de ahorro y crédito tienen un rol fundamental en la educación financiera y el fomento del ahorro. Muchas poseen planes de ahorro, como en la de los maestros, pero gran parte de sus asociados carecen de reservas monetarias para cubrir tanto los gastos previstos como los imprevistos.
3. Ingresos
De alrededor de 90 mil docentes del sistema educativo nacional, poseen menores salarios unos 45 mil que no tienen incentivos, así como doce mil con una sola tanda. Para muchos de éstos el aumento de sueldo no se corresponde con el costo de la canasta básica de bienes, sobre los RD$31 mil.
El dramático endeudamiento de los docentes públicos no encuentra un valladar
La nómina del personal docente del Ministerio de Educación revela que el endeudamiento de miles de docentes persiste, en muchos casos con niveles dramáticos, con deducciones que sobrepasan la mitad o más del sueldo devengado.
El estudio “Calidad del gasto educativo en la República Dominicana”, de EDUCA, planteó que la ausencia de una política que estableciera topes de endeudamiento en Coopnama, contribuía a que los profesores se endeudaran, lo que suponía un riesgo para su estabilidad financiera y reducía eficiencia alzas salariales.
Educación reaccionó. Su titular, Andrés Navarro, anunció en agosto de 2017 que ese Ministerio solo iba a retener hasta un límite de 40% del salario base devengado por los maestros, conforme a una orden ejecutiva que emitió.
La decisión obedeció, dijo, a que había educadores que solo cobraban RD$500 por la cantidad de compromisos financieros con Coopnama y otras cooperativas, a las que el Ministerio retenía las deudas, razón por la que un 80% de los docentes recibía menos de 30 mil pesos líquidos en sus cuentas bancarias.
Considerando que existe un compromiso de descuentos del 13% que establecen las leyes de Seguridad Social y otras, solo dispondrán de 27% más para deudas deducibles del salario, que completan 40%.
La ordenanza dispuso retener del salario de profesores solo las deudas con Coopnama, ya que no admitirá otras entidades crediticias o cooperativas, a las que mantendrán hasta que los docentes agoten las deudas pendientes. “Me di cuenta de que el culpable de que al maestro le llegue tan poco dinero líquido es el Ministerio de Educación”.
A seguidas, el Consejo Nacional de Cooperativas rechazo el control de Educación sobre los salarios de los maestros, alegando que viola leyes y reglamentos sobre los compromisos de las instituciones frente a los socios de las cooperativas y en el caso particular de Coopnama. http://hoy.com.do/1861188-2/

lunes, 14 de enero de 2019

Estrés financiero perturba a familias pobres y de clase media | Por Minerva Isa

ECONOMIA | Minerva Isa
Estrés financiero perturba a familias pobres y de clase media

14_01_2019 HOY_LUNES_140119_ El País6 A
Abultando la pesada carga financiera que, paradójicamente, agobia a la mayoría de los habitantes del país líder del crecimiento económico regional, crece a la par la deuda de cada dominicano y dominicana por el indetenible endeudamiento público, que ya rebasa la mitad de lo que producimos, dinero ajeno que, cual esteroide, infla la economía.
A esos compromisos locales y extranjeros, más de US$40 mil millones que pagamos con impuestos, se suman los contraídos por siete de cada diez de los 2.7 millones de hogares de República Dominicana, que solo con el sistema financiero formal supera el 12% del Producto Interno Bruto (PIB).
No abarca el crédito informal, no supervisado por la Superintendencia de Bancos, Excluye, por igual, otros empréstitos sin regulación, otorgados a través de plataformas digitales.
Los hogares apelan a préstamos formales e informales que, si bien cubren parcial o totalmente el déficit presupuestario, tienen nefastos efectos en las finanzas y la vida familiar.
No predomina un crédito sano. Gobierno, familias, individuos, muestran patrones bastante similares de endeudamiento: cubrir déficit, privilegiar el consumo, desviar a gastos corrientes préstamos con fines productivos. Y, peor aún, para pagar deudas, el más grave de los errores financieros.
Dinamizan la economía. Los préstamos personales otorgados para actividades del hogar se elevaron dentro del crédito de consumo que dinamiza la demanda interna y la economía, cuyo crecimiento, 7% del PIB en 2018, aún no se refleja en la mayoría de la población con un aumento real del ingreso monetario que atenúe el estresante endeudamiento.
Como en la deuda pública, la del hogar reclama cautela. La inflación repunta y comienzan a subir las tasas de interés en los Estados Unidos, proyectándose una tendencia alcista en la tasa local y el riesgo de sobreendeudamiento con un eventual aumento de la morosidad.
Además de esa amenaza, inquieta a economistas que el incremento de la deuda familiar supere el registrado en el ingreso, el hecho de que en el último decenio esa deuda subió más del doble de la masa salarial, del total pagado a los trabajadores.
Las facilidades crediticias impulsaron el consumo sin que creciera la capacidad de pago. Y estaría bien democratizar el crédito con fines productivos, enfrentar la exclusión financiera y la usura, no para suplantar el ingreso. No para que de mora en mora genere beneficios a la banca, que cada año reporta dividendos millonarios.
La inducción al crédito se acentuó con la liberalización monetaria en 2017, año en que cada hogar terminó con una deuda promedio de US$171,553, con el sistema financiero formal, adicional al fardo de unos RD$200,000 por persona, derivado del endeudamiento público.
Un calmante. Con la expansión y diversificación del crédito de consumo, el dinero fluyó raudo refrescando el caldeado ambiente de la estrechez económica. Dinero ajeno que calmó la inquietud ante imprevistos, apaciguando los terribles momentos en que “no tiene ni uno” parar el supermercado o para ir al trabajo.
En un mercado competitivo, abierto y flexible, en el que cobran auge las dinámicas e innovadoras cadenas del retail, con sus ventas financiadas en cuotas, el crédito se convirtió en un popular mecanismo facilitador del consumo, con una amplia gama de tentadoras opciones.
Gastamos más de lo que producimos, de lo que nos ingresa, lo hace el Gobierno, instituciones, familias que se endeudan para cubrir necesidades básicas, también para dar sostén a expectativas de una sociedad de consumo.
Estrés financiero. El cúmulo de acreencias, su coexistencia con atrasos en el pago de gastos fijos, genera un perturbador estrés que, entre otros factores, incide en la violencia doméstica, física o sicológica, causa irritabilidad, impotencia.
Son diversas las reacciones ante la presión por las deudas, desde quien las consolida o busca ayuda en Deudores Anónimos, hasta decisiones extremas, huir del país, un suicidio. Mas, un estrés fuerte y sostenido siempre provoca una erosión emocional, un desgaste síquico que resta energías para seguir a buen ritmo las demandas cotidianas en el hogar y el trabajo.
No es una deuda sana, predominan préstamos de consumo, los más estresantes, obligando a posponer compromisos para adquirir una vivienda. Un bien preciado de difícil accesibilidad por su alto costo en un país con gran déficit habitacional, donde la pujante economía contrasta con el Índice de Capital Humano del Banco Mundial, que nos sitúa entre los países más atrasados de la región, marcado por la desigualdad y la pobreza, con graves deficiencias en agua potable, electricidad y otros servicios básicos.
¡Terrible paradoja!
Gobierno y hogares dominicanos muy lejos de un endeudamiento sano
El dinero prestado no es un buen sustituto del ingreso, no lo es en forma recurrente, de un modo irresponsable, con una débil capacidad de pago. Menos aún en un monto excesivo como ocurre en muchas familias, como sucede con la deuda pública que, al remontarse al 51.6% del PIB, eleva el pago de intereses sobre 25% del ingreso fiscal.
Más de US$40 mil millones que impulsan el crecimiento económico pero no el desarrollo, que racionalmente utilizados hubieran conducido al país hacia una mayor productividad y competitividad, y llegar a sus habitantes con empleos bien remunerados y mejores servicios. Millones que debieron orientarse a elevar el ingreso, evitando el excesivo endeudamiento familiar.
Financistas estiman saludable un nivel de deudas inferior a un tercio de los ingresos monetarios, 30% como máximo sobre el ingreso neto en unas finanzas sanas. Y esto es válido para un gobierno, una familia, empresa o individuo. Mas, esa proporción se excede con creces, en vez del ahorro interno, se apela a préstamos improductivos, dinero sin retorno que el Gobierno gasta en dádivas y sueldos clientelares, en vez de orientarlo a un mayor desarrollo social, a combatir las causas que mantienen una alta dependencia del dinero prestado.
Millones y millones que caen en agujeros fiscales y en el saco de la corrupción, que seguiremos pagando con impuestos, el Itebis que achica el pan de los pobres y los irritantes adelantos que fastidian a empresas. Millones que amenazan con nuevos gravámenes que asomarán con otra reforma tributaria tras las elecciones de 2020.
Si año tras año se destina a cubrir déficit, a honrar deudas, resultará pernicioso. Es lo que sucede. Eligen el camino fácil, pero a la postre los efectos son devastadores.
Los pronósticos aconsejan mesura
De 2007 a 2018, los fondos destinados a la financiación del hogar mostraron una tendencia creciente en la cartera del sistema financiero. En ese período la deuda familiar pasó de 8.5% a más del 12% del PIB. Su monto se duplicó de 2007 a 2012, año en que sumó RD$199,296 millones. De 2016 a 2017 creció de RD$304,172 millones a RD$456,225 millones, tras la liberalización crediticia, mantenida hasta julio del 2018 cuando el Banco Central subió la tasa de política monetaria a 5.50%.
Aún así, la prudencia se impone para asegurar la sostenibilidad del crédito privado. Por la débil capacidad de pago, el aumento de la deuda del hogar implica riesgos, una mayor exposición del sistema financiero ante una eventual morosidad. En el actual contexto internacional, proceden previsiones ante alzas en las tasas de interés en el futuro inmediato. En su Informe de Política Monetaria, de mayo del 2018, el Banco Central planteó: “Es de importancia para los hacedores de política identificar las características del endeudamiento de los hogares, su evolución y efecto en el gasto agregado en la economía”.
LAS CLAVES
1. Cultura del ahorro
La creación de una cultura del ahorro versus una cultura del consumo a nivel personal, familiar y nacional es decisiva en RD, donde la falta de planificación del gasto y disciplina para el ahorro, se conjugan para elevar el endeudamiento. El acceso al consumo se promovió sin desarrollar una campaña que fomente el ahorro, el uso racional y productivo del dinero.
2. Crédito de consumo
La deuda del hogar, constituida en un 60.9% por préstamos de consumo frente a 39.1% hipotecarios, creció con la apertura del crédito tras la ralentización de la economía en el primer semestre del 2017. En julio de ese año, el Banco Central redujo la tasa de política monetaria de 5.75% a 5.25%, lo que impulsó el crédito privado y motorizó la demanda interna.
3. Ingreso real
El Fondo Monetario Internacional expresó confianza en que esa flexibilización respaldara la recuperación económica. Previó que tasas de interés más bajas y la expansión del crédito apoyarían la demanda interna junto a mayores salarios reales y empleo. Sus expectativas se cumplieron, el PIB creció ese año al 4.6%, pero no acertó en cuanto al empleo ni al salario, que perdió valor de compra en 2017 y 2018 con el alza del petróleo, aumentos de precio de bienes básicos y transporte, mantenidos tras bajar el carburante.
4. Déficit presupuestario
Para solventar el déficit entre ingresos y gastos, que se traduce en privaciones y descenso de la calidad de vida, 70% de los hogares se endeudan, lo que denota ausencia de ahorro. Solo tres de diez hogares se desempeñan sin deudas.
5. Fuentes de crédito
El acentuado endeudamiento de los dominicanos con familiares, amigos, cooperativas y bancos fue consignado en un estudio del Banco Mundial antes de la expansión del crédito en 2017. Esa investigación, orientada a la inclusión financiera, situó en 2014 a la población dominicana como la tercera de la región con mayor recurrencia a préstamos con terceros, predominando la usura. http://hoy.com.do/estres-financiero-perturba-a-familias-pobres-y-de-clase-media/
NOTICIAS RELACIONADAS

Un modelo socioeducativo replicable en todo el país | por Minerva Isa

saaaaa
Por Minerva Isa 
05 junio, 2015 2:00 am 1 comentario
La coloración de las aguas del Ozama nos dirá en unos años el avance en la protección de la cuenca alta, su turbidez o transparencia hablarán de la efectividad o no del plan estratégico para rescatar el río, del proceso de descontaminación que confirmaría…
MINREVAA
Por Minerva Isa 
04 junio, 2015 2:00 am
Desde las estribaciones orientales de la Sierra de Yamasá que el conuquismo desnuda, las lluvias arrastran los suelos de la cuenca alta del río Ozama, que en su recorrido de 147 kilómetros desciende con una fuerte carga de agroquímicos hasta su …
rio
Por MINERVA ISA/m.isa@hoy.com.do 
03 junio, 2015 2:00 am
En el turbio espejo del Ozama, el barrio se mira horrorizado de su propia inmundicia, del mísero caserío que las aguas reflejan, las casuchas que en días de tormenta los vientos destechan y las corrientes arrastran o mecen como casas flotantes. El …
21_04_2015 HOY_MARTES_210415_ El País12 B
Por Minerva Isa 
21 abril, 2015 2:00 am 1 comentario
La conversión de hasta un 90% de la basura depositada en Duquesa en una planta generadora de energía eléctrica es parte de una propuesta de la empresa Lajun Corporation, S.R.L, gestora del vertedero, que requerirá de una inversión de más de US$200 …
18_04_2015 HOY_SABADO_180415_ El País12 A
Por MINERVA ISA 
18 abril, 2015 2:00 am
No es posible postergar más sin abocarnos a una catástrofe nacional, la recogida y disposición final de la basura, el más acuciante de los problemas estructurales del Distrito Nacional, de la provincia de Santo Domingo y todo el país, que ya alcanza …
17_04_2015 HOY_VIERNES_170415_ El País17 B
Por Minerva Isa 
17 abril, 2015 2:00 am
El trabajo dignifica. Pero hay oficios denigrantes que laceran la dignidad humana. Oficios pútridos, tan pestilentes como el sucio negocio de la basura, contaminado como los materiales reciclables que miles de buzos extraen después de estar en contacto …
Por Hoy 
14 abril, 2015 2:00 am
… un inmenso problema. Nuestra investigadora Minerva Isa desmenuza en una serie de…
14_04_2015 HOY_MARTES_140415_ El País12 A
Por Minerva Isa 
14 abril, 2015 2:00 am
Transportados por la lluvia y el viento viaja una miríada de virus y bacterias, de agentes patógenos incubados en la basura acumulada en la Capital y sus municipios, que al mezclarse y descomponerse con las lluvias y elevadas temperaturas generan nuevos …

Sobre el cambio del modelo económico| por PEDRO SILVERIO ÁLVAREZ

PRM ve horror tomar US$1,000 millones en deuda

Economistas ven con preocupación la deuda del BC

DEUDA DEL BANCO DE RESERVAS DE LA REPÚBLICA DOMINICANA (2017)
     Deuda Subordinada con la Bolsa de Luxemburgo….. US$300 millones
     Deuda Subordinada contratada en pesos dominicanos por un
     monto de RD$10,000 millones, al tipo de cambio de hoy US$199 millones
     Deuda garantizada a contratistas de la construcción
     en el Sector de Educación…..                         US$323 millones
     Deuda garantizada con el sector eléctrico…..   US$614 millones

     TOTAL: US$1,436 millones o RD$72,159 millones (al tipo de cambio de RD$50.25)
NOTA:
La deuda subordinada con la Bolsa de Luxemburgo se registra en el Banco de Reservas como aporte de capital, cuando el único accionista del BR es el Estado Dominicano; es decir que se registra en los estados financieros de esa institución un aporte de capital y no un incremento del pasivo deuda por pagar.
NOTICIAS RELACIONADAS

DEUDA | Antonio Taveras advierte nuevo endeudamiento para “barril sin fondo” del sector eléctrico no resolvería ningún problema | @ATaverasGuzman @ANEIHRD

Economistas ven con preocupación la deuda del BC

Cuál es el país de América Latina que crecerá más en 2018 y qué motores impulsan su ascenso

Ceara Hatton: deudas sostienen el crecimiento en el PIB y la estabilidad cambiaria | @cearahatton El 48% de la inversión pública es gasto social