Mostrando las entradas con la etiqueta Bolsa. Mostrar todas las entradas

martes, 25 de abril de 2023

Bolsas de EE.UU. se desploman; el Colcap lidera las pérdidas en LatAm


Bolsas de EE.UU. se desploman; el Colcap lidera las pérdidas en LatAm


🇺🇸 En las calles de Wall Street:


Las bolsas de Estados Unidos cerraron este martes con pérdidas después de que las decepcionantes ganancias de First Republic Bank y la potencial venta de activos reavivaron las preocupaciones de que la crisis bancaria no ha seguido su curso.
Por otro lado, hoy se conoció que la confianza de los consumidores estadounidenses cayó a su nivel más bajo desde julio del año pasado, en medio de un mayor pesimismo sobre las perspectivas económicas del país. En concreto, el índice del Conference Board cayó a 101,3 en abril frente al 104 de marzo.
Ante este panorama, el S&P 500 perdió un -1,58%, el desplome del 49% de First Republic llevó las acciones del prestamista a un mínimo histórico. Bloomberg News informó de que el banco en apuros, que registró retiradas de fondos mayores de lo esperado en el primer trimestre, está estudiando desprenderse de hasta US$100.000 millones en hipotecas y valores a largo plazo como parte de un plan de rescate más amplio. 
El Dow Jones Industrial cedió un 1,02%; mientras que el Nasdaq Composite (CCMPDL) terminó la sesión con una caída del 1,98%. Tras el cierre de la jornada bursátil, los valores tecnológicos subieron, con Microsoft Corp. (MSFT) y Alphabet Inc. (GOOGL), la matriz de Google, al alza tras unos resultados mejores de lo esperado.
Los inversionistas siguen a la espera de que la Reserva Federal aumente las tasas de interés en un cuarto de punto porcentual cuando se reúna la próxima semana, aunque cada vez hay más indicios de que la economía estadounidense está empezando a flaquear tras un año de endurecimiento agresivo. 
“Los bancos regionales estadounidenses siguen enfrentándose a vientos en contra, y las señales de tensión en el sistema no han remitido del todo”, dijo Ken McAtamney, gestor de carteras y responsable del equipo de renta variable global de William Blair. Pero a pesar de la inestabilidad del sector financiero, “la Reserva Federal estadounidense y los bancos centrales mundiales siguen vigilantes en su lucha contra la inflación”, señaló.


 En la región:


La mayoría de las bolsas de América Latina cerraron con pérdidas este martes. El Merval de Argentina (MERVAL) se desligó del mal ánimo entre los inversores en la región y volvió a liderar el podio de las alzas entre sus pares.
La bolsa argentina cerró con una suba de 1,21% impulsada por el buen rendimiento de las acciones de Ternium Argentina (TXAR), Aluar Aluminio Argentino (ALUA) y Banco de Valores (VALO).
Por otro lado, en Argentina, la tensión cambiaria no desaparece y el dólar blue volvió a dispararse este martes. Tras haber trepado más de un 5% durante la jornada de ayer, la divisa que se opera en el mercado informal escaló otra vez con fuerza y alcanzó los $490 para la compra y $495 para la venta, un nuevo récord nominal histórico.
De esa manera, anota en lo que va de abril una suba de $103, o de más de 25%, y amplía la brecha cambiaria respecto del dólar oficial mayorista ($220,85) a más de 125%. Para el mes en curso, cabe recordar, las consultoras privadas ya esperan que la inflación vuelva a ubicarse por encima del 7%.
La aceleración del tipo de cambio paralelo no es más que el reflejo de la incertidumbre política y económica que atraviesa el país, en un contexto de escasez de reservas, sequía, aceleración de la inflación y crecientes perspectivas de devaluación.
Por otro lado, el Colcap de Colombia (COLCAP) fue el indicador de la región que más cayó durante la sesión tras ceder un 2,25% arrastrado por el comportamiento del sector energético, especialmente la acción de Ecopetrol (ECOPETL), que cayó un 6,29%.
Las acciones de Ecopetrol retroceden desde el pasado viernes luego de que iniciara el periodo exdividendo de la compañía y tras la llegada oficial de Ricardo Roa a la presidencia de la compañía. Dado que los accionistas que han adquirido los títulos de la empresa entre el viernes y este miércoles no tendrán derecho a recibir los dividendos decretados por la asamblea, era previsible que los títulos perdieran terreno en el mercado de renta variable de la BVC.
Sin embargo, llama la atención que aunque los accionistas nuevos no recibirán el dividendo de $197,6 por acción, los títulos de la empresa ya perdieron casi que $100 adicionales. Es decir, la caída de la acción debería ser cercana a los $197,6 que no recibirán los accionistas que entraron en las jornadas recientes, sin embargo, la caída va en $285.
La razón, explican algunos expertos, obedece a las recientes declaraciones del nuevo presidente Ricardo Roa, en donde alineado con la visión del Gobierno de Gustavo Petro, habla de no firmar nuevos contratos para la exploración de petróleo en Colombia.


PUBLICIDAD


🍝 El dato para la cena:


Apple Inc. (AAPL) está trabajando en un nuevo servicio llamado Quartz, que utiliza IA y datos del Apple Watch para hacer sugerencias de ejercicio, alimentación y sueño adaptadas a cada usuario.
Según fuentes con conocimientos del asunto, el servicio de coaching forma parte de un impulso más amplio de la compañía en materia de salud, centrado en las funciones de bienestar centrales de sus dispositivos, incluida la ampliación de la aplicación de salud al iPad y funciones para ayudar a las personas con problemas de visión. La iniciativa de Quartz es similar a LumiHealth, un servicio de entrenamiento que Apple puso en marcha con el Gobierno de Singapur en 2020, con la excepción de que el nuevo servicio tendrá una cuota mensual y será una aplicación independiente.
El servicio está previsto para el año que viene, pero en última instancia podría cancelarse o posponerse. El proyecto está siendo impulsado por varios grupos de Apple, incluidos sus equipos de salud, Siri y AI, así como su división de servicios.
A corto plazo, Apple planea lanzar por primera vez una versión para iPad de la aplicación de salud del iPhone. El cambio, que permitirá a los usuarios ver los resultados de los electrocardiogramas y otros datos de salud en un formato más grande, está previsto que se incluya como parte de iPadOS 17 a finales de este año.
Lee lo más destacado de los mercados hoy →


Gráfico del día:
 
Gráfico del día:

lunes, 12 de noviembre de 2018

#SepaQue La reciente caída de la Bolsa sugiere que la economía estadounidense podría estar apurando las últimas fases del ciclo alcista | Referéndum en Wall Street

Referéndum en Wall Street

La reciente caída de la Bolsa sugiere que la economía estadounidense podría estar apurando las últimas fases del ciclo alcista

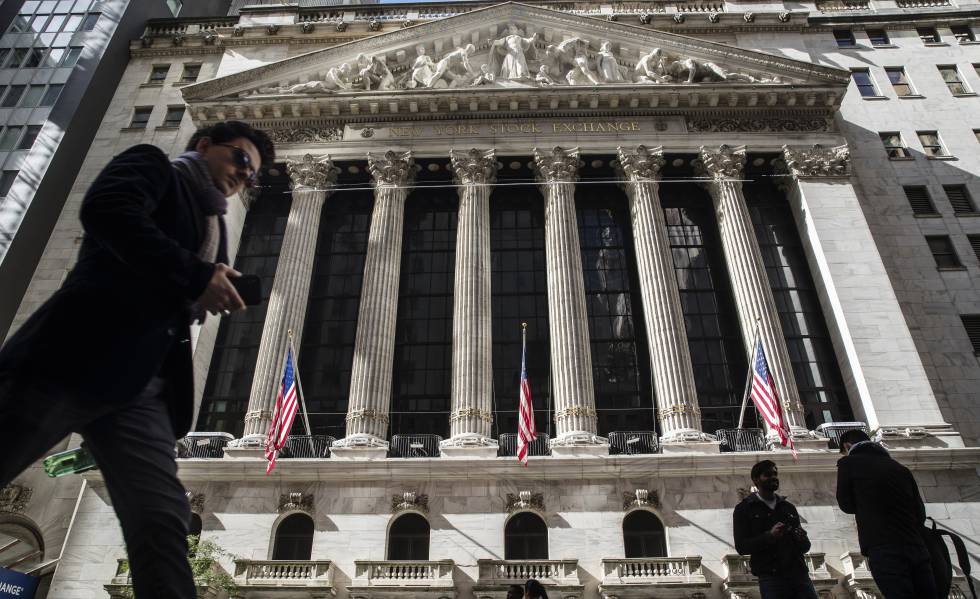
Edificio de la Bolsa de Wall Street.
Edificio de la Bolsa de Wall Street. 
La recta final de las legislativas ha coincidido con un momento de ansiedad en Wall Street que no se veía desde la crisis financiera. Es como si los inversores no se creyeran la solidez del crecimiento en Estados Unidos ni los resultados de las empresas. El alza de tipos, la batalla comercial con China, la moderación de la economía global y la salida de dinero de las acciones tecnológicas metieron mucha presión. Esta fragilidad ha obligado a Donald Trump a tomar una posición más bien defensiva.
La retórica del presidente se vio mermada por un mercado en 2018 mucho más volátil que en su primer año de mandato. El nivel de los 25.000 puntos en el Dow Jones se convirtió en un verdadero campo de batalla en el parqué neoyorquino, hasta el extremo de que la dinámica actual se ve más como un referéndum sobre si la recesión empieza a tomar forma. Los datos no reflejan una amenaza inminente. Pero todo va muy rápido y la confusión invita al dinero a buscar cobijo.
El Dow Jones subió un 25% desde la toma de posesión de Trump hasta el cierre de 2017. En ese mismo periodo, el S&P 500 subió un 18% y un 24% el Nasdaq. Sin embargo, la situación es muy diferente en 2018. La partitura cambió en febrero, con un primer gran revés que acercó a los mercados a la zona de corrección, al perder cerca de un 10% desde el máximo. Los índices lograron remontar y en septiembre marcaron nuevos récord. Pero la tendencia volvió a cambiar de golpe.
El menor vigor del mercado ha obligado a Trump a tener una posición más defensiva
Los tres indicadores bursátiles volvieron a temblar por segunda vez en lo que va de curso. El Dow Jones se dejó cerca de un 5% en octubre y casi un 7% lo hizo el S&P 500, en el peor mes desde agosto de 2015 y mayo de 2010, respectivamente. El Nasdaq perdió un 9%, la mayor caída en diez años. La renta variable estadounidense sigue en positivo en el balance anual, pero los analistas de Glenmede señalan que la reciente volatilidad es la muestra de que se “acerca el fin del ciclo alcista en el mercado”.
“Los beneficios corporativos se desaceleran, también el crecimiento económico, los tipos de interés suben y el dinero busca empresas concretas”, coinciden desde American Century Investments. Estos expertos, además, señalan que la última remontada del mercado se apoyó en las grandes tecnológicas, que ahora acusan las leyes de la gravedad tras tocar máximos en verano, cuando Apple y Amazon alcanzaron el billón de capitalización bursátil.

Síntomas de cansancio

Signos de agotamiento también hay en la grandes compañías industriales. Caterpillar, United Technologies, Ford Motor, Honeywell y 3M alimentaron con sus resultados la preocupación que hay por el impacto de los aranceles en los costes, lo que puede mermar su rentabilidad. Como advierten los analistas de CFRA Research, “es posible que se esté viendo un pico en el crecimiento de los beneficios”.
Los vientos de cola se agotan y los inversores se enfrenta a tipos de interés más altos
En Wall Street nada es terrible, pero tampoco fantástico. La rebaja de impuestos y la desregulación hicieron de sustento para el mercado junto al crecimiento económico y el alza de los ingresos de las compañías. Pero el impulso de la reforma fiscal empieza a perder fuerza, como señalan en Capital Economics. A esta situación hay que sumar la desaceleración en China, la tensión comercial, el alza de tipos, la fortaleza del dólar y al alza de los salarios.
La mezcla de moderación del crecimiento y una política monetaria restrictiva “nunca fue buena amiga de la Bolsa”, recuerdan en RBC Global. Por su parte, en Bespoke Investment señalan que esta combinación se refleja en el hecho de que una tercera parte de las empresas que presentaron resultados en el trimestre cayera en Bolsa. Es el peor registro desde 2011.

CÓMODO CON EL STATUS QUO

S.P.
La volatilidad podría reflejar en parte la incertidumbre política por las elecciones. Wall Street no anticipa un “tsunami azul” en el que los demócratas acabarían controlando las dos cámaras legislativas. Por tanto, es improbable que el resultado final de las legislativas vaya a cambiar la dirección de la política económica durante los próximos dos, anticipa Rebecca Karnovitz desde Moody´s.
En el parqué, en principio, estarían contentos si se preserva el status quo. Sí anticipan que si los demócratas se hacen con la Cámara de Representantes, habrá un mayor escrutinio que podría reducir el paso en la aplicación de la agenda económica de Trump. Lo que no está claro es que pasará si los republicanos mantienen el control, porque como señala JPMorgan, no hay margen del lado fiscal para meter más estímulos.
La estrategas de Xerion Investments recuerdan que los inversores se acostumbraron a estar protegidos por la política monetaria de la Reserva Federal (Fed) y las acciones del Gobierno, como el recorte de impuestos. “Es la vuelta al mundo real”, indican, “la volatilidad era lo normal antes de la crisis”. La composición del crecimiento en el tercer trimestre muestra, además, una vuelta al viejo modelo apoyado en el consumo.
Para Jill Carey, de Bank of America, la pelea que se libra en el mercado hace que se pierdan de vista los fundamentales. Wells Fargo también discrepa que sea el fin del bull market o mercado alcista entre otras cosas porque la política monetaria sigue siendo acomodaticia. Y aunque los aranceles y los tipos pueden frenar la inercia de crecimiento, este banco cree que las perspectivas ofrecidas por las de las empresas son positivas.
La debilidad actual puede ser, por tanto, un buen punto de entrada en el mercado. “Hay que ser constructivos”, insisten BMO Capital, “la correcciones son naturales y saludables”. Los analistas de SunTrust reconocen que es difícil de cuantificar el impacto de todos estos factores de incertidumbre en los resultados. Dependerá, indican, de lo que haga la Fed y del dólar. Pero incluso si hubiera una contracción, Morgan Stanley anticipa que será suave porque no hay excesos que llevaron a la última crisis. https://elpais.com/economia/2018/11/01/actualidad/1541096045_464020.html