Mostrando las entradas con la etiqueta @AndyDauhajre. Mostrar todas las entradas

jueves, 17 de octubre de 2024

La reforma fiscal socavaría economía, ahuyentaría la inversión y la clase media empobrecería | Andrés Dauhajre Hijo | Andy Dauhajre @AndyDauhajre

Andrés Dauhajre Hijo
 26 minutos de lectura

Denis Diderot, filósofo francés, fundador del Enciclopedismo y quien desde la sombra dirigió la Ilustración en Francia que allanó el camino a la Revolución Francesa, sostenía que “todas las cosas deben ser examinadas, debatidas, investigadas sin excepción y sin tener en cuenta los sentimientos de nadie”. Eso es lo que trataremos de hacer, limitados por las informaciones a nuestra disposición, con el proyecto de reforma tributaria sometido por el Poder Ejecutivo al Congreso Nacional.

Ruptura con el modelo de zonas francas de exportación
El proyecto establece que, en lo adelante, los beneficios obtenidos por las empresas operadoras de parques de zonas francas estarán gravados con el 27% del impuesto sobre la renta. El Ministerio de Hacienda (MH) sostiene que con esta decisión elimina una distorsión pues entiende que la inversión en parques de zonas francas es idéntica a la inversión el sector de inmobiliario o de bienes raíces. Por alguna razón, el MH no comprende que los parques de zonas francas son parte integral del modelo de zonas francas, el cual se fundamenta en la exención de impuestos, en un enclave geográfico extraterritorial para la exportación, para todo lo que termine impactando negativamente en el costo de producir el bien o servicio a exportar. Un impuesto sobre los beneficios de la operación del parque de zonas francas se traduciría en un aumento de la renta de alquiler que deben pagar las empresas instaladas dentro del parque. Ese aumento en la tarifa de alquiler provocaría un incremento en el costo de manufactura. Dado que las empresas de zonas francas son tomadoras de los precios que el mercado de exportación establece, esto se traduciría en un menor beneficio para las empresas establecidas en parques gravados. En otras palabras, estaríamos haciéndolas menos competitivas frente a sus pares de otros países donde no se percibe la exención del impuesto sobre la renta de las operaciones de los parques como una distorsión.
En México, Costa Rica, Guatemala, Honduras, El Salvador y Nicaragua, las empresas operadoras de los parques de zonas francas están exentas del pago del impuesto sobre la renta. Como se ve, con esta iniciativa del MH, la administración del presidente Abinader se convertiría, de la noche a la mañana, en la primera en introducir una distorsión en el modelo de zonas francas que prevalece en la región. Solo en el caso extraño en que las empresas de zonas francas pudiesen operar a la intemperie, es decir, colocando sus equipos y maquinarias en solares baldíos donde laborarían los operadores, la exención del impuesto sobre la renta a las empresas operadoras de los parques de zonas francas podría ser considerada como una distorsión. ¿Sería posible instalar a la intemperie plantas para manufactura de chips como aspira el presidente Abinader?
Siete parques de zonas francas que estaban en carpeta para iniciar su construcción y/o expansión en 2025, han pospuesto el arranque indefinidamente. De los previstos en la Iniciativa Santo Domingo 2050 que lanzó el presidente Abinader hace dos años, no volverá a hablarse. Mientras tanto, México y Costa Rica avanzan aceleradamente en la construcción de nuevos parques para acoger la migración de empresas inducida por el “nearshoring”. El presidente Abinader debe instruir la eliminación completa del distorsionante Artículo 31 del proyecto de reforma tributaria que establecería el impuesto sobre la renta a las empresas operadoras de parques de zonas francas.

Adiós Fitur, lo siento Bergantín
El proyecto de reforma fiscal se lleva todos los incentivos de la Ley 158-01 de Fomento al Desarrollo Turístico para los polos de escaso desarrollo y nuevos polos en provincias y localidades de gran potencialidad. La decisión parece reflejar la convicción del Gobierno de que todos nuestros polos turísticos ya se encuentran plenamente desarrollados y de que, en algunos casos, como sería la exención del IPI a los apartamentos y/o villas en determinados proyectos localizados dentro resorts y zonas turísticas, ingresamos en un territorio hostil con la justicia y equidad distributiva. Aunque debemos reconocer que pueden haberse producido excesos en la concesión de estos incentivos, eso no debería llevarnos a hacer tabla rasa con el esquema de incentivos fiscales.
Existen polos potenciales de desarrollo turístico a los cuales les queda un largo trecho por recorrer en materia de infraestructura hotelera y de desarrollo inmobiliario. Mientras los incentivos estaban abiertos a todos los polos, resultaba previsible que la inversión privada nacional y extranjera se dirigiría a las joyas del turismo dominicano: Bávaro, Punta Cana, La Romana (Casa de Campo) y en los últimos años, el Distrito Nacional. En el caso de la Ley 158-01 y del CONFOTUR, lo recomendable no era el desmantelamiento total de los incentivos fiscales que confiere una legislación que, sin lugar a duda, ha convertido a la República Dominicana, después de México, en la segunda potencia turística de la América Latina y el Caribe. Lo razonable era la racionalización de los incentivos, específicamente, la desviación de los mismos hacia los polos que han sido forzados a competir en materia de atracción de inversión con polos dotados de una infraestructura física que los primeros no tienen. Lo sensato, por tanto, es mantener los incentivos de la Ley 158-01 a todos los proyectos que se ejecuten en los polos de Montecristi-Puerto Plata-Samaná-Las Terrenas y de Pedernales-Barahona-Azua-Baní. A Fitur 2025, República Dominicana debería llevar una ambiciosa carpeta de proyectos en ejecución y en diseño, tanto de infraestructura física como hotelera para esos polos, explicando la importancia de invertir en esas geografías para reducir la elevada concentración del riesgo de tener todo invertido en el Este del país, la zona más golpeada por el paso de huracanes y la llegada desagradable del sargazo. Si el hacer tabla rasa se mantiene, el proyecto de Punta Bergantín y la Autopista del Ámbar tendrán que esperar hasta el 2029.
En adición a la sustitución de la generalización de la eliminación por la selectividad en el otorgamiento de los incentivos fiscales, en caso de que no se haya hecho todavía, el MH debería instruir a la DGII para que ponga fin al Acuerdo de Precios por Anticipado (APA) que ha existido durante años entre la DGII y el sector hotelero. Estos APA fijan tarifas por habitación hotelera que, en algunos casos, no llegan al 30% de la tarifa realmente cobrada por los hoteles, lo que reduce sensiblemente el ITBIS pagado por los hoteles. En 2023, el valor agregado del sector hoteles fue de RD$197,728 millones. En consecuencia, con una tasa de 18%, la DGII debió, en teoría, haber recaudado RD$35,591 millones de ITBIS. Sin embargo, solo recaudó RD$19,951 millones, el 56% de la recaudación potencial. Parte de la explicación reside en el hecho de que habitaciones que se rentan en la vecindad de US$300 al día, para fines del ITBIS declarado a la DGII, el APA establece que se declare como si se rentó en US$100 o US$110. Eso no solo reduce los ingresos de ITBIS de la DGII. Reduce también los ingresos brutos que presentan los hoteles cuando someten sus Estado de Ganancias y Pérdidas en la Declaración Jurada del Impuesto sobre la Renta. Eso podría explicar, en parte, el porqué en 14 de los 16 años comprendidos entre 2006 y 2021, el sector hotelero, de manera consolidada, declaró pérdidas a la DGII. Eliminando el APA y cobrando el ITBIS (IVA) y el Impuesto sobre la Renta a los hoteles cuyo período de exención venció sobre los ingresos brutos verdaderos de los hoteles, las recaudaciones aumentarían más que el estimado que produciría el desmantelamiento total de los incentivos fiscales establecidos en Ley 158-01.

La vivienda económica y el desarrollo inmobiliario han muerto. ¡Larga vida al lavado!
La Ley 389-11 de Mercado Hipotecario y el Fideicomiso que perseguía facilitar el desarrollo de proyectos habitacionales, fundamentalmente de vivienda de bajo costo, pasaría a la historia como la efímera. El proyecto de reforma tributaria elaborado por el MH deroga el incentivo del pago único y definitivo de 10% de impuesto sobre la renta que establece esta ley. Todo apunta a que el MH entiende que los beneficios que obtienen quienes se han acogido a esta ley para realizar proyectos de vivienda económica y desarrollo inmobiliario son enormes y, por ello, en lugar de pagar un 10% deberían tributar un 27% del Impuesto Sobre la Renta más el 10% sobre los dividendos distribuidos.
  • ¿Dispone el MH de esos estudios para sustentar su percepción? 
  • ¿Conoce los riesgos que han asumido aquellos empresarios que han invertido en proyectos de viviendas económicas y que, súbitamente, luego de aumentos en las tasas interés sobre préstamos hipotecarios están enfrentando actualmente una avalancha de devoluciones de compradores que no pueden ahora pagar las cuotas infladas por el alza de los intereses? 
  • ¿Ha estimado el MH el aumento en las operaciones de lavado, de opacidad y de la informalidad que va a provocar la desaparición de fideicomisos que habían logrado formalizar a cientos de empresas constructoras y a minimizar la incursión del dinero de lavado a través de compraventa de propiedades inmobiliarias libres de todo tipo de debida diligencia? 
  • ¿Piensa realmente el MH que va a recaudar más regresando al modelo informal del pasado donde la mayoría de los proyectos de construcción de viviendas, apartamentos y otros desarrollos inmobiliarios siempre terminaban declarando pérdidas amparados en la falta de transparencia en la contabilidad de los costos de construcción que presentaban? 
  • ¿Acaso no resulta más sensato cobrar un 10% sobre beneficios muy probables garantizados por la supervisión que ejecutan las fiduciarias que un 27% sobre beneficios que nunca tendrán lugar en la contabilidad opaca de empresas constructoras que vamos a deportar de regreso a la informalidad? 
  • ¿Van a prestar los bancos a estos proyectos, a sabiendas de que las garantías de ejecución que ofrecen los fideicomisos pasarían a ser sustituidas por la “solidez” de cientos de empresas constructoras con experiencia y vocación para operar “quebradas” en la informalidad? 
  • ¿Cómo percibirían el Gobierno de los Estados Unidos esta reapertura de un segmento atractivo para el lavado como la construcción y compraventa de activos inmuebles, que los fideicomisos han contribuido a reducir de manera significativa? 
No hay que esforzarse mucho para concluir que la eliminación de este incentivo tributario, por donde quiera que se analice, terminaría como otro negocio del “capaperro” para la nación.

Apoyemos el buen cine y la filmación internacional en el país
Estoy totalmente de acuerdo con la sustitución de los incentivos tributarios para guiones, pre-producción, producción, distribución y exhibición (PDE) de largometrajes dominicanos por apoyos directos del Estado a través de un Fondo de Fomento del Cine, que en el primer año recibiría una asignación de RD$1,500 millones (US$25 millones) para asignar a proyectos de PDE de los guiones seleccionados por Confocine, siempre y cuando este último esté integrado por intelectuales dominicanos reconocidos. El proyecto elimina también el incentivo del artículo 39 de la Ley 108-10, el cual está dirigido parcialmente a los estudios cinematográficos, al permitir que las personas naturales o jurídicas que produzcan obras cinematográficas y audiovisuales dominicanas o extranjeras en el territorio dominicano, puedan beneficiarse de un crédito fiscal equivalente a un veinticinco (25%) de todos los gastos realizados en la República Dominicana. Ese 25% no se aleja mucho del 20% que se ofrece en Argentina, el 20%-25% en Brasil (Río de Janeiro), y el 40% en Chile y Colombia.
Sin embargo, como el proyecto de reforma tributaria se lleva todos los incentivos tributarios que reciben los estudios cinematográficos establecidos en el país que prestan servicios de filmación a productores extranjeros, considero que, en el peor de los casos, estos estudios deben recibir el mismo trato fiscal que reciben las empresas localizadas en los parques de zonas francas de exportación. En el caso de Costa Rica, por ejemplo, se les ofrece un tratamiento de cuasi-zona franca al liberarlos del 90% de todos los impuestos. Estos estudios, cuando son utilizados por los productores extranjeros, ofrecen un servicio de exportación que genera externalidades positivas a la nación más allá de los gastos de hoteles y contratación de equipos y personal local que requieren las producciones. Tiene mucho valor para nuestro país aparecer en la geografía mundial de la producción cinematográfica.
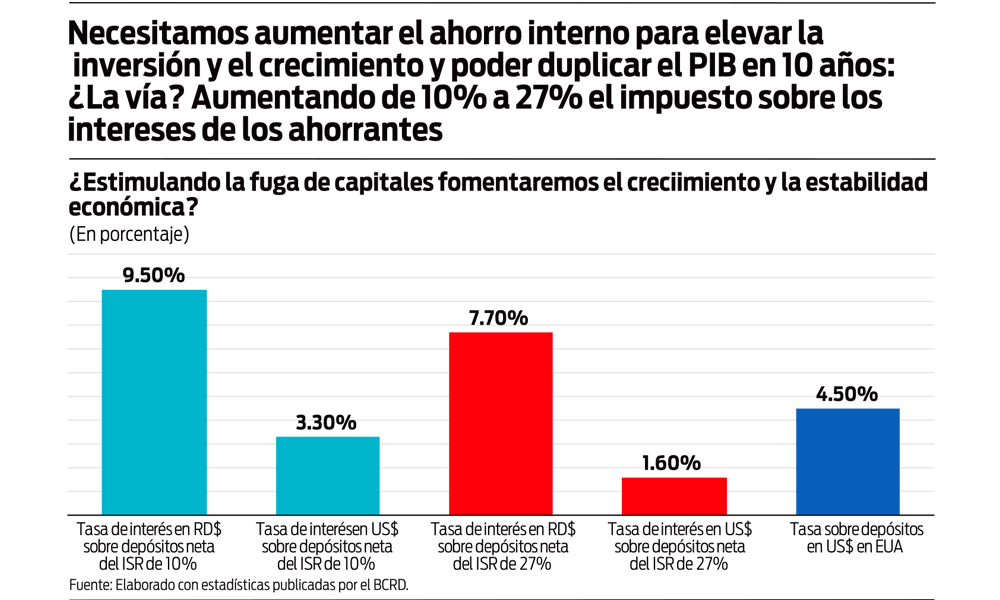
Estímulo para la fuga de capitales al exterior
Mientras el Banco Central se ha visto precisado para vender US$1,111 millones de sus reservas de divisas y reducir la base monetaria ampliada en 7.4% en los últimos 12 meses para hacer frente a fuertes presiones de demanda de divisas que han provocado una depreciación de 6% del peso dominicano, el MH incluye en el proyecto de reforma tributaria una disposición que elevaría el impuesto único y definitivo de 10% sobre los intereses devengados por ahorrantes e inversionistas hasta un 27%. En lo que va de octubre, la tasa de interés promedio ponderada sobre certificados financieros y/o depósitos a plazo ha promediado 10.55%. Cuando descontamos el 10% de la retención actual, al ahorrante le queda un neto de 9.50% anual. Si le restamos las expectativas de depreciación de los próximos 12 meses, digamos 6.0%, similar a la de los pasados 12 meses, tendríamos que la tasa neta en dólares que el ahorrante estaría recibiendo es de 3.3%. Supongamos que en lugar del 10% de retención, en lo adelante, el ahorrante termina pagando un 27%, como establece el proyecto. En ese caso, la tasa neta en pesos que este recibiría sería de 7.70%, o 1.60% en dólares. Dado que en EUA el ahorrante podría conseguir cerca de 4.50% en dólares, está claro que muchos comenzarán a cancelar sus depósitos en pesos en nuestro sistema financiero para comprar dólares y enviarlos al exterior. No hay que dar muchas vueltas para entender que la iniciativa del MH, al estimular la fuga de capitales, forzaría al Banco Central (BC) a vender más reservas si no desea que unos meses la tasa de 60×1 sea recordada como una ganga apetecible.
El MH no debe olvidar que el ahorro que hoy está depositado en los bancos y en el BC, previamente pagó el impuesto sobre la renta cuando se percibió el ingreso y se ahorró la parte no gastada. Intentar cobrarle ahora, una vez más, hasta el 27%, puede lucir razonable para aquellos cuyo ahorro no es fruto del trabajo intenso, pero no para los demás. Una pregunta antes de concluir con este aspecto de la reforma. 
  • ¿Se explicó al BC que, si el MH está pagando 10.5% anual (libre de impuestos) por su bono MH2-2035, debido al aumento de 10% a 27% en el impuesto sobre los intereses, el BC tendrá que ofrecer un interés de 14.38%, en lugar de 11.66%, para igualar el retorno neto que ofrece el bono del MH? 
  • ¿Estimó alguien qué impacto tendría esta decisión sobre el déficit cuasi-fiscal del BC cuando este tenga que hacer el “rollover” de su deuda interna?
Tengamos cuidado. Recordemos que le estamos diciendo al mundo que no nos interesa más inversión extranjera que ande en busca de exenciones tributarias en zonas francas, turismo y desarrollo inmobiliario, entre otros. Incluso, hay que prepararse para una reducción de los niveles habituales de reinversión de utilidades de las empresas de inversión extranjera que preferirán destinos fiscalmente menos hostiles. Ya la noticia de nuestro desinterés ha llegado a los oídos de los inversionistas en todo el mundo. Si los espíritus animales de los inversionistas extranjeros a los que se refería Keynes decidiesen tomarse una siesta prolongada antes de volver la mirada a República Dominicana, reducciones bruscas de nuestras tasas de interés pasivas netas de impuestos ajustadas por la depreciación, podrían provocar un ataque especulativo contra las reservas del Banco Central y el peso dominicano. No se por qué me vino a la cabeza el dictamen de mi abuelo Salomón, “el que se va a joder, no calcula”.

Generadores del SENI parcialmente exentos, los Aislados completamente gravados
La propuesta de reforma establece que mientras se mantiene la exención del Impuesto Selectivo al Consumo de Combustibles específico (Ley 112-00) para los generadores que proveen energía al Sistema Eléctrico Nacional Interconectado (SENI), los que generan en geografías aisladas que les han sido concesionadas, en lo adelante, deberán pagar el impuesto, lo que implica un trato discriminatorio y podría dar lugar violaciones de la ley de inversión extranjera en el caso de que alguna de las empresas generadoras en sistemas aislados sea de capital extranjero y acogida a la Ley 16-95 de Inversión Extranjera. Recordemos que la inversión extranjera es acreedora del derecho de tratamiento nacional cuando este último sea el más favorable. Adicionalmente, la iniciativa se convierte en otro golpe al sector turismo, pues los hoteles que se instalen sin incentivos fiscales tendrán que hacer frente a una mayor tarifa de electricidad. Alguien del MH debería asistir a Fitur 2025 para explicar la racionalidad del trato discriminatorio. Por otra parte, ¿puede tener alguna posibilidad de fallo favorable en el Tribunal Constitucional una iniciativa que obligue a 110,000 de hogares, micro y pequeñas empresas dominicanas que hoy día son servidas por empresas de electricidad en sistemas aislados a pagar indirectamente un impuesto selectivo al consumo de combustible que no pagarán los que residimos en el resto de la geografía que es servida por las EDE?
Adicionalmente, tanto los generadores del SENI como los de los sistemas aislados, en lo adelante, tendrían que pagar, sin derecho a solicitar reembolso, el Impuesto Selectivo al Consumo de Combustibles ad-valorem (Ley 557-05). En consecuencia, los generadores transferirán ese costo adicional a las EDE y a los clientes de los sistemas aislados. Si las EDE no aumentan la tarifa, el déficit de estas empresas terminará aumentando y el Gobierno tendrá que aumentar las transferencias corrientes que realiza para mantenerlas a flote. En el caso de los generadores de los sistemas aislados, al verse obligados a pagar los dos impuestos selectivos (específico de la Ley 112-00 y ad-valorem de la Ley 557-05) el tarifazo de 15% que tendrán que dar a sus clientes será recibido con júbilo por la oposición política.
La exención del IPI es elevada pero la tasa no se queda atrás
El MH entiende que los RD$9.86 millones del valor de una propiedad exento del IPI es alta y por eso propone bajarla a RD$5.0 millones. La percepción es correcta si la comparamos con los montos exentos de otros países. En Costa Rica, por ejemplo, la exención es de RD$1.89 millones. Sin embargo, mientras la tasa del IPI en Costa Rica es 0.25%, la nuestra es de 1.0%. En consecuencia, una vivienda de RD$15 millones que paga anualmente en Costa Rica un IPI de RD$32,775, en República Dominicana paga RD$51,728. En ese caso, el hogar dominicano termina pagando 58% más IPI que el costarricense, a pesar de que este último tiene un ingreso promedio por habitante (en US$ PPA) 7% más elevado que el nuestro. Aunque esa reforma gravaría a todos los hogares, la realidad es que afectaría con mayor intensidad a las familias cuyas viviendas valen entre RD$5.0 y RD$10 millones, las cuales pasarían de pagar cero IPI a montos que en la cota superior llegaría a RD$50,000 por año. Si se baja la exención sin tocar la tasa, el Gobierno debería prepararse para invertir más de los RD$13,043 millones anuales adicionales que piensa gastar en seguridad ciudadana para contener las potenciales protestas.
En lugar de una tasa única de 1.0%, convendría un sistema de 4 tasas (0.25%, 0.50%, 0.75% y 1.00%) que aplicarían para rangos de valores crecientes de las propiedades. Sería necesario también que el pago del IPI sea aceptado como un gasto deducible para las personas físicas que presenten declaración jurada del Impuesto sobre la Renta, tal y como sucede en la mayoría de los países del mundo. Incluso, el literal b) del artículo 287 sobre deducciones admitidas de la renta neta imponible incluye el IPI, el impuesto de circulación de vehículos, el impuesto sobre las transferencias inmobiliarias y el impuesto de constitución de compañías, entre otros. Por alguna razón, las deducciones no están siendo permitidas.
Del ITBIS al IVA, un tránsito de sorpresas y espantos
He dejado para el final el segmento más importante del proyecto de reforma tributaria: la ampliación de la base imponible del ITBIS y las posibles implicaciones del cambio de nombre del impuesto y las definiciones que establece la ley. Recomiendo a los legisladores y a los potenciales candidatos del PRM en el 2028, antes de iniciar la lectura de la parte final de este artículo, sentarse y respirar profundo. Una gran parte de los bienes y servicios que estaba exento del ITBIS, pasaría en lo adelante a pagar un 18%. En los proyectos de reformas que la Fundación Economía y Desarrollo elaboró en el 2016 y el 2020, recomendamos mantener la tasa del 18% y establecer una tasa reducida de 10% para la mayor parte de los bienes y servicios que estaban exentos. La economía política nos hizo ver en aquel momento que el salto de 0% a 18% no era razonable. No olvidemos que, para la mayoría de los bienes grabados por el ITBIS, el aumento desde el 6% cuando se creó en 1983 al 18% en 2013, tomó 30 años.
Fachada del Ministerio de Hacienda

Quizás es esto lo que ha llevado a algunos analistas y economistas a tildar de valiente al Gobierno por haber presentado este proyecto de reforma. El agua en botella; los animales vivos; la carne de res; la carne de cerdo; el pescado de consumo popular; los lácteos (excluyendo la leche); la miel; otros productos de origen animal; legumbres; hortalizas; tubérculos sin procesar; frutas sin procesar; cereales (excepto el arroz); harinas; granos trabajados; productos de molinería (excepto el pan); semillas oleaginosas; otras semillas para grasas; siembra o alimentos de animales; embutidos; cacao en grano, entero o partidos, crudo o tostado; alimentos infantiles; pastas; cáscara, películas y demás residuos de cacao; libros y revistas; material educativo a nivel preuniversitario; sillas de rueda y prótesis para discapacitados; servicios de transporte de carga; servicios culturales, servicios funerarios y servicios de salones de belleza y peluquerías; entre otros, si se aprueba el proyecto, pasarán de pagar 0% a tributar el 18%. Me imagino que, desde ya, la oposición está elaborando las pancartas y los desfiles de afectados para llevar a los mítines y concentraciones que los candidatos oficialistas presidenciales y al Congreso que se realizarán a principios de 2028.
A esa ampliación de la lista de bienes gravables se añaden otros cambios que han pasado desapercibidos. Al cambiarse el nombre del ITBIS por IVA, la definición de “Bienes industrializados: Aquellos bienes corporales muebles, que hayan sido sometidos a algún proceso de transformación” es sustituida simplemente por la palabra “Bienes”. Los congresistas deben leer con paciencia y comprensión. Fíjense que el calificativo “corporales muebles” que llevada la palabra “Bienes industrializados” en la definición, ha desaparecido. En consecuencia, la transferencia de bienes corporales inmuebles, como los apartamentos y viviendas, en lo adelante, estaría gravada con el IVA de 18%. Si usted quiere vender su vivienda de RD$10 millones, el comprador, en adición a la comisión de RD$500,000 que pagaría al agente inmobiliario, tendría que pagar RD$1,800,000 de IVA a la DGII. Eso se desprende claramente del proyecto de ley de reforma tributaria. Si el golpe a la construcción de nuevos parques de zonas francas, nuevos hoteles, viviendas económicas y otros proyectos de desarrollo inmobiliario, unido a las elevadas tasas de interés para préstamos a la vivienda y la construcción no resultaban suficientes para provocar una seria perturbación al sector que más ha contribuido, junto con el turismo, al crecimiento económico del país en los últimos años, la aplicación del IVA a la transferencia de bienes inmuebles es la iniciativa más efectiva para provocar el colapso del sector construcción. Los que pronosticaban una ligera desaceleración debido a la reforma, posiblemente leyeron otro proyecto de reforma tributaria.
Si a lo anterior le agregamos el 18% al servicio de transporte de carga y la aplicación del IVA de 18% a insumos de la construcción que al estar en su estado natural están hoy exentos del ITBIS (caliche, arena ITABO, arena de pañete, grava, materiales de relleno, etc.), olvidémonos de la construcción como punta de lanza del crecimiento de nuestra economía. Si a eso le agregamos las crecientes dificultades que enfrentan las empresas constructoras para disponer de un flujo estable de mano de obra haitiana para sus proyectos, preparémonos para un aumento cercano a 15% en el costo promedio de construcción y una contracción significativa del sector.
Tengo la impresión de que la reforma del ITBIS (IVA), aunque en teoría estaría distribuida entre todos los quintiles de ingreso, en la práctica terminará afectando con mayor intensidad a la clase media. No debe olvidarse que una parte no despreciable de los hogares pertenecientes al quintil de ingresos más elevados tiene empresas. La experiencia de los últimos 40 años con el ITBIS nos lleva a pensar que la pedidera de facturas o recibos con comprobante fiscal en supermercados, otros comercios y empresas proveedoras de los nuevos bienes y servicios gravados por el IVA se va a acelerar. Veremos un ejército de hogares del quintil 5 solicitando estas facturas y recibos con comprobante fiscal para utilizarlos en sus empresas, con lo cual el avance de IVA que harán en sus compras para el hogar terminará siendo utilizado para reducir el IVA definitivo a liquidar por sus empresas ante la DGII. En esos casos, estos hogares de altos ingresos quedarían “exentos” de este pago adicional del IVA; lo transformarán en un impuesto de suma cero. En adición, estos hogares, al inflar artificialmente los gastos de sus empresas con facturas de compras de bienes y servicios para el hogar, reducirán la renta neta imponible y, por tanto, el impuesto sobre la renta de las empresas. Para ellos, en consecuencia, la ampliación de la base del IVA puede terminar siendo beneficiosa o un “subsidio” recibido del Gobierno. Es por eso que en los proyectos de reformas preparados por la Fundación Economía y Desarrollo se propuso eliminar “las deducciones de ITBIS adelantado que presenten las empresas por concepto de compras en supermercados, farmacias, restaurantes y en cualquier otro establecimiento correspondientes a gastos de consumo de los hogares. En el caso de empresas que se dediquen a la elaboración y preparación de alimentos, se aceptarán los ITBIS adelantados en compra de los insumos necesarios para su elaboración.”
Consideraciones finales
Traté de encontrar en el proyecto alguna iniciativa para combatir la evasión de la informalidad, como sería el cobro de un impuesto específico (dentro del rango de US$40,000 y US$160,000) por tamaño y contenido de los furgones con mercancías proveniente de China, que contribuyese a igualar el nivel del terreno entre el sector comercial dominicano y el controlado por nacionales chinos. Quizás vendrá en algún proyecto futuro de reforma. En casi todos los países de la región, además del IVA, las importaciones recibidas por correo expreso, independientemente de su valor, pagan el arancel. Si el comprador desea librarse del arancel porque el bien importado procede de un país con el cual tenemos un acuerdo de libre comercio, que presente luego el certificado de origen y solicite el reembolso del arancel pagado. Pensaba, por otra parte, que la nominación de los agentes de percepción se haría, como sucede en la mayoría de los países donde existe esa figura, para recaudar el ITBIS o IVA que hoy pudiese estar cobrando el comercio informal y reteniendo como beneficio adicional. El proyecto de reforma tributaria, sorprendentemente, de lo que habla es del agente de percepción para el cobro del impuesto sobre la renta.
Comenzamos con las zonas francas y terminaremos con ellas. Cuando vendan al mercado local, el proyecto propone que las empresas de zonas francas paguen un impuesto sobre la renta equivalente al 5% de los ingresos brutos. Actualmente pagan un 3.5%. Al ver esta iniciativa, solo me resta preguntar a los autores del proyecto de reforma tributaria lo siguiente: ¿Por qué razón les parece razonable que las zonas francas paguen un 5% de sus ingresos brutos como impuesto sobre la renta cuando venden en el mercado local mientras rechazan que al resto de las empresas de todos los sectores que venden en el mercado interno paguen un impuesto mínimo sobre la renta equivalente a 3.5% de los ingresos brutos por ventas? ¿Por qué las zonas francas sí pueden pagarlo, pero el resto de las empresas nacionales no? Más aún, si ese solo impuesto, el 3.5%, por sí solo generaría ingresos adicionales por 1.6% del PIB, por encima que lo que generaría el proyecto de reforma tributaria sometido al Congreso, el cual, como hemos visto solo serviría para socavar las fuentes de crecimiento de nuestra economía, ahuyentar la inversión extranjera, fomentar la inestabilidad macroeconómica, empobrecer a la clase media y allanar el camino al triunfo de la oposición si esta decidiese unificarse.
Los artículos de Andrés Dauhajre hijo en elCaribe pueden leerse en www.lafundacion.do.
https://www.elcaribe.com.do/opiniones/por-favor-calculen/

martes, 6 de agosto de 2024

La vivienda es parte integral de la seguridad social Por Andrés Dauhajre hijo @AndyDauhajre

La vivienda es parte integral de la seguridad social 

Por Andrés Dauhajre hijo @AndyDauhajre

Por administración / agosto 5, 2024

La evidencia internacional es contundente. Un aporte estatal que cubra el 10% o el 15% del costo de una vivienda no resulta suficiente si el objetivo que se persigue es brindar a la población la oportunidad de adquirir una vivienda que sirva como punto de partida para la acumulación de riqueza de
las familias beneficiarias. Otras políticas son necesarias. En países como Singapur, por ejemplo, un cotizante a la seguridad social interesado en comprar una vivienda puede aprovechar sus ahorros en el plan de pensiones obligatorio del Fondo de Previsión Central (CPF) para el pago de inicial de la vivienda e incluso, para el pago de las cuotas del préstamo hipotecario otorgado por la Junta de Vivienda y Desarrollo (HDB). Estos préstamos, otorgados únicamente a residentes permanentes de Singapur, se confieren a una tasa de 2.60% (0.10% por encima de la tasa de 2.50% que el trabajador obtiene en su Cuenta Ordinaria de Pensiones, Vivienda, Seguros e Inversiones en el CPF). Esta tasa es prácticamente fija; no ha cambiado en los últimos 24 años.  Este esquema vigente en Singapur ha logrado la construcción de más de un millón de viviendas y apartamentos, donde reside casi el 80% de la población.

El modelo de Singapur parte de tasas de cotización o contribución a la seguridad social relativamente altas.  Todos los trabajadores de menos de 55 años de edad están obligados a cotizar mensualmente el 20% de su salario.  El empleador aporta el 17%, con lo cual la cotización total alcanza un 37% del salario, casi el doble del 20.5% de la cotización consolidada (pensiones, seguro familiar de salud y seguro de riesgos laborales) del Sistema Dominicano de Seguridad Social. Esa elevada cotización explica en gran parte el porqué, a final de 2023, el balance acumulado en las Cuentas de Pensiones, Retiro, Vivienda, Seguro e Inversiones en Singapur alcanzaba un 64.7% del PIB, mientras que el correspondiente a la Cuenta de Seguro Médico y Gastos de Hospitalización era de 19.7% del PIB. El balance consolidado en las cuentas de la seguridad social en Singapur era de 84.4% del PIB, más de 5 veces el 16.5% del PIB que exhibían las cuentas de pensiones de nuestro sistema de seguridad social en 2023.   

La realidad es que, desde 1960, en Singapur tenían muy claro que la vivienda era un componente esencial de la seguridad social.  Aquella parecía ser una creencia compartida en aquellos años e incluso, desde tiempos atrás.  Releyendo “Construcción de Viviendas en la República” de Orestes Herrera Bornia, publicado por la Editora del Caribe, C. por A., en 1958, se percibe que Trujillo tenía una concepción similar cuando sostenía que  “hay que facilitar al mayor número de familias dominicanas el más indispensable elemento material de estabilidad y calor: la casa, el hogar propio donde a cubierto de zozobras y sobresaltos encuentre cada núcleo familiar seguridad para hoy y resguardo para el futuro, enlazando así, con continuidad de ideales y sentimientos, la vida de una a otra generación y haciendo permanente obra de bienestar nacional”.  Esa concepción explica el porqué en el caso de Singapur, la posibilidad de tomar dinero de una de las cuentas de ahorro de la seguridad social para el pago de inicial de la vivienda y para el pago de las cuotas del préstamo provisto por la Junta de Vivienda y Desarrollo (HDB), ha hecho posible que, a final del 2023, la HDB tenga bajo su administración 1,130,144 viviendas. En el primer trimestre de este año, los afiliados al sistema de seguridad social de Singapur giraron US$2,600 millones para pagos de inicial en la compra de viviendas, una suma equivalente al 3.9% del balance consolidado que tenían los afiliados al sistema en sus cuentas de la seguridad social. Estos tomaron financiamiento con el HDB a una tasa de 2.60% o con los bancos y compañías financieras que ofertaban una tasa de 2.80%. Este esquema de facilidades para la adquisición de viviendas en Singapur explica el porqué, a final de 2023, el 30.6% de la cartera de préstamos de los bancos, compañías financieras y la HDB en Singapur estaba representado por préstamos para adquisición de viviendas, muy por encima del 17.8% que representó ese año la cartera de préstamos para viviendas del sistema financiero dominicano. Mientras la cartera de préstamos para adquirir viviendas en Singapur equivale a 46.1% del PIB, en nuestro caso apenas representa el 5.25%. 

Si pasamos del Cono Sur de Asia donde se encuentra el diminuto Singapur al Cono Sur de América Latina donde se encuentra Chile, podemos observar políticas que podrían ayudarnos a definir una estrategia exitosa para acelerar la construcción y la adquisición de viviendas en nuestro país.  En Chile, principal abanderado de la economía social de mercado de la región, han entendido que el Estado tiene un rol que jugar para facilitar la adquisición de viviendas.  El Banco del Estado de Chile, mejor conocido como BancoEstado, el único banco estatal que opera comercialmente en Chile, ha sido la punta de lanza del sector financiero para la adquisición de vivienda en ese país. Algo parecido sucedía en República Dominicana en 1945-1960 cuando el Banco de Crédito Agrícola e Industrial de la República Dominicana, que prestaba al 8% anual para adquisición de solares y construcción de viviendas, al cual se sumó, partir de 1953, el Banco de Reservas de la República Dominicana, eran las principales fuentes de financiamiento para que las familias dominicanas realizasen el sueño de una vivienda propia.  

En Chile han comprendido la importancia de ofrecer tasas de interés reales razonables sobre los préstamos para la vivienda. La tasa de interés real es la que resulta cuando a la tasa de interés nominal le descontamos la inflación (variación en el IPC en nuestro caso y en la Unidad de Fomento en el caso Chile). En Chile han entendido también la importancia de que esa tasa real sea relativamente baja, estable y predecible.  Por eso, el BancoEstado y los demás bancos comerciales generalmente presentan sus ofertas de financiamiento para la adquisición de viviendas utilizando una nomenclatura como la siguiente: Tasa UF + 4.65%, donde Tasa UF es la variación porcentual de los últimos 12 meses de la Unidad de Fomento (una unidad de cuenta que se utiliza en Chile y que es reajustable de acuerdo a la inflación). Si la Tasa UF en 2023 fue de 3.9%, la tasa de interés nominal del préstamo para la compra de vivienda ofertado por BancoEstado sería de 8.55%; la tasa de interés real sería de 4.65%. Entre el 8% nominal que cobraba el Banco de Crédito Agrícola e Industrial de la República Dominicana en 1945-1960 para los préstamos de adquisición de solares y construcción de viviendas y el 8.55% del BancoEstado en Chile, no hay mucha diferencia. 

Cuando comparamos la tasa de interés real sobre los préstamos para adquisición de viviendas en Chile y República Dominicana durante el período 2006-2024 encontramos que mientras en Chile esta ha promediado 4.0%, en República Dominicana la tasa de interés real promedio para la compra de una vivienda ha promediado 7.9%, prácticamente el doble. Como si esto fuera poco, la volatilidad que ha exhibido la tasa de interés real para préstamos de adquisición de viviendas ha sido mucho mayor en nuestro caso.  Esta ha oscilado entre 0.68% y 13.51% mientras que, en Chile, dado que las ofertas transparentan la tasa de interés real que se cobraría, esta ha oscilado entre 2.58% y 5.06% en el período analizado. Esto podría estar explicando el porqué mientras en República Dominicana la cartera de préstamos para adquisición de viviendas del sistema financiero apenas representa el 17.8% de la cartera total y el 5.25% del PIB, en Chile alcanza el 33.9% y 28.5%, respectivamente.

El lector podría pensar que esa diferencia tan marcada entre las tasas de interés reales de los préstamos para adquisición de viviendas en Chile y República Dominicana tiene su origen en que la tasa de inflación en nuestro país ha sido mucho menor que la tasa prevaleciente en Chile.  Esa percepción, sin embargo, no es validada por la realidad.  Durante el período 2006-2024, la tasa de inflación en Chile promedió 4.11%, con una mínima de -1.5% (2009) y una máxima de 12.77% (2022).  En República Dominicana, durante el mismo período, promedió 4.71%, ligeramente más elevada que la de Chile, con una mínima de 1.17% (2018) y una máxima de 8.88% (2007). En consecuencia, la diferencia de 390 puntos básicos (3.90%) entre la tasa de interés real promedio de República Dominicana y Chile, no se debe a que hemos tenido menos inflación que en Chile, sino a otros factores asociados a las políticas monetaria y cambiaria que prevalece en las dos naciones.

Cuando se comparan las políticas monetaria y cambiaria que ejecutan los bancos centrales de Chile y República Dominicana, encontramos que ambos persiguen alcanzar las metas de inflación establecidas. Mientras el Banco Central de Chile utiliza fundamentalmente la tasa de política monetaria (TPM) para alcanzar el objetivo de inflación, el Banco Central de República Dominicana parecería estar utilizando no solo la TPM sino también una meta implícita de devaluación. Para ello, además de la TPM hace uso de medidas de ajuste cuantitativo de los agregados monetarios.  Este ajuste cuantitativo no es realizado a través de variaciones en las tasas de encaje legal sino a través de colocaciones de instrumentos de deuda del Banco Central y de intervenciones significativas en el mercado de divisas, específicamente, venta de reservas internacionales que el Banco Central ha acumulado gracias a los superávit que pueden haberse producido en las cuentas corriente y financiera (incluyendo ingresos por colocación de deuda pública en el mercado global de capitales) de la balanza de pagos.  

Esta diferencia en las políticas monetaria y cambiaria de ambos bancos centrales explica el porqué Chile, que tiene un sistema de tasa de cambio flexible o flotante, exhibe niveles de volatilidad de la tasa de cambio del peso chileno y dólar (medida como la desviación estándar de la tasa de depreciación) cuatro veces mayor que la volatilidad exhibida por la tasa de cambio del peso dominicano y el dólar. La persecución de una meta adicional e implícita de devaluación, al requerir en ocasiones de ajustes cuantitativos restrictivos de los agregados monetarios, generan en ocasiones situaciones de iliquidez en el mercado monetario que desencadena el surgimiento de altas tasas de interés reales. Eso explica el porqué mientras en Chile no existe prácticamente diferencia entre el nivel de la tasa de política monetaria (TPM) del Banco Central y la tasa de interés interbancaria promedio (la tasa a la que se prestan los bancos entre sí), en República Dominicana esta última en ocasiones ha superado la TPM en más de 600 puntos básicos, lo que refleja un serio nivel de iliquidez en el mercado monetario.

Este resultado no debería sorprender, pues como dijo Milton Friedman, no hay almuerzo gratis.  Si además de perseguir una meta de inflación usted persigue una meta adicional de devaluación, alguna variable tendrá que ajustarse para lograr el milagro.  En nuestro caso esa variable es la tasa de interés real.  Lamentablemente, esto termina afectando a los que toman financiamiento para adquirir una vivienda. No es por casualidad que el FMI, el pasado 24 de julio, recomendó a las autoridades monetarias moverse hacia un escenario de mayor flexibilidad de la tasa de cambio.

Vistas las experiencias de Singapur y Chile y dado que el próximo 16 de agosto se inicia un período de dos años muy propicio para la ejecución de reformas estructurales, convendría incluir en la reforma del sistema de pensiones un aumento gradual en la tasa de cotización que permita incluir dentro de la cuenta de capitalización individual una subcuenta de ahorro para vivienda que el afiliado podría girar para el pago de inicial e incluso cuando enfrente alguna imposibilidad para pagar la cuota del préstamo. Dicha reforma debería incluir también la posibilidad de que, al alcanzar la edad de retiro, la cual debería ser elevada, el pensionado pueda decidir a partir del año que desee obtener gradualmente recursos a partir de una hipoteca inversa de su propiedad, los cuales se sumarían a la pensión mensual que esté recibiendo. Convendría también contemplar dentro de la reforma laboral que el balance que tiene cada trabajador dominicano en su cuenta implícita de cesantía en la empresa que labora, pueda ser traspasado a su cuenta de capitalización de ahorro para pensiones y viviendas.

Debe ponderarse también la intensificación del rol desarrollista que debe desempeñar el Banco de Reservas, el banco múltiple propiedad del Estado Dominicano. BanReservas podría crear un programa de créditos para la vivienda económica a 30 años con una tasa de interés igual a MI + 3.0%, donde MI es la tasa meta de inflación del Banco Central (actualmente, 4%). Si por alguna razón dicho programa arrojase pérdidas, estas serían fácilmente cubiertas por los dividendos anuales percibidos por el Estado Dominicano. No sería nada nuevo ni extraordinario.  En Singapur, el HDB registró pérdidas por US$4,360 millones en 2023. Entre 1960 y 2023, esas pérdidas alcanzaron US$36,270 millones y fueron compensadas por el Gobierno. Son parte del aporte del Gobierno de Singapur a la seguridad social, al bienestar de la población y a una distribución más justa de la riqueza.  

Finalmente, el traspaso de la deuda del Banco Central a Hacienda permitiría al primero atender con mayor prontitud la solicitud de mayor flexibilidad de la tasa de cambio que le ha hecho el FMI. Eso allanaría el camino a menores tasas de interés reales en República Dominicana.  Con ello, lo que soñó Trujillo el 21 de abril de 1947 cuando pronunció el discurso de inauguración del primer barrio de mejoramiento social, “lograr que los obreros y las gentes humildes posean, al abrigo de inquietudes y sobresaltos, vivienda propia, buena y estable”, podría convertirse en una realidad en las próximas tres décadas. https://lafundacion.do/la-vivienda-es-parte-integral-de-la-seguridad-social/

lunes, 15 de julio de 2024

Pagamos o nos ahogamos / @AndyDauhajre, Andrés Dauhajre hijo

 Andrés Dauhajre @AndyDauhajre /   7 minutos de lectura

Pagamos o nos ahogamos

Andrés Dauhajre hijo _ @AndyDauhajre 

Dos horas de intensas lluvias torrenciales son más que suficientes para que una gran parte de la infraestructura vial de los 1,400 km2 de Santo Domingo (Distrito Nacional y Provincia de Santo Domingo) quede inundada e intransitable. Nuestra vocación hacia la búsqueda de culpables abre las compuertas a la crítica despiadada, al insulto irreverente y a la burla irresponsable. ¿El blanco preferido de estas? Carolina Mejía, la alcaldesa del Distrito Nacional. Es ella, según algunos, la culpable de que Santo Domingo, la fundada por Bartolomé Colón hace 528 años, se inunde cada vez que la naturaleza descarga lluvias torrenciales derivadas de tormentas. Solicito a la Inquisición de Santo Domingo permiso para presentar algunos indicadores que podrían ayudarla en su investigación sobre la naturaleza, las causas y los responsables de las inundaciones.
Santo Domingo se inunda cada vez que llueve con intensidad porque no cuenta con un sistema eficiente de drenaje pluvial. ¿Pudo este ser construido por las Alcaldías del Distrito Nacional y las tres de la Provincia de Santo Domingo con los recursos que perciben por los servicios que proveen y las transferencias que reciben del Gobierno Central? En 2023, la Alcaldía del Distrito Nacional (ADN) tuvo ingresos por un total de RD$5,977.4 millones, de los cuales RD$1,413.9 millones correspondieron a impuestos, RD$1,537.6 millones a ingresos por contraprestaciones de servicios y otros, y RD$3,025.9 millones por transferencias del Gobierno Central. Como se observa, los impuestos cobrados por la ADN, ascendentes a RD$1,537.6 millones, apenas representaron el 0.09% del PIB aportado por el Distrito Nacional en 2023. El Distrito Nacional aporta aproximadamente el 25% del PIB total de la nación. Los ingresos por contraprestaciones de servicios, fundamentalmente la limpieza, recogida y disposición final de la basura, son los más bajos de la región. Por eso la ADN, hace unos años, pagaba apenas US$2.59 por TM a la empresa gestora del vertedero de Duquesa por la disposición final de la basura, cuando el promedio en la región era de US$20.53/TM. A pesar de que la Ley 166-03 establece que los ayuntamientos deben recibir en forma de transferencia el 10% de los ingresos totales del Gobierno Central, en realidad, reciben mucho menos. En el 2023, por ejemplo, la Alcaldía del Distrito Nacional recibió el 27.4% de lo que debió haber recibido. Con presupuesto miserable y sin posibilidad de endeudarse, es poco lo que un alcalde puede hacer para garantizar el funcionamiento adecuado y civilizado de la ciudad.

Si los inquisidores entienden que lo anterior no es suficiente, deberían echar un vistazo a los presupuestos ejecutados por las diferentes alcaldías de las capitales de América Latina en el 2023.

Cuando los montos ejecutados se convierten a dólares para permitir la comparación y se calculan por habitante, se tiene que, en 2023, la Alcaldía de Bogotá, con un presupuesto de gasto ejecutado ascendente a US$762 por habitante, ocupó el primer lugar en la región. El segundo puesto correspondió a la de Quito, con US$489 por habitante, seguida por la de San José, Costa Rica, con US$381. El cuarto lugar lo ocupó la Intendencia de Montevideo, con US$340 (dato del año 2022). Las 16 alcaldías de la Ciudad de México ejecutaron un presupuesto equivalente a US$275 por habitante, ocupando el quinto lugar de la región. Le siguieron, la Alcaldía de Ciudad de Guatemala con US$226, la de Ciudad de Panamá con US$216 y la de Santiago de Chile con US$201 por habitante. ¿Quién aparece bien distante en la cola? Las cuatro alcaldías de la Primada de América (Distrito Nacional y provincia de Santo Domingo), con US$47 por habitante. Con un presupuesto raquítico como el que han tenido que operar Báez Acosta, Lluberes Montás, Manolín Rodríguez, Estrella Rojas, Franco Badía, Peña Gómez, Fello Suberví, Corporán, Johnny Ventura, Roberto, David o Carolina, solo conseguiremos la intensificación de las inundaciones y la ocurrencia de pérdidas cada vez más lamentables de vidas, bienes de capital y recursos económicos
Tengo que discrepar profundamente de los inquisidores sobre la culpabilidad de las inundaciones.

¿Quiénes son los principales responsables? En primer lugar, la baja recaudación del Gobierno Central y la estructura de precios mentirosos que cobran las alcaldías por la contraprestación de servicios. Los precios mentirosos o altamente subsidiados tienen su origen en el temor a las protestas provenientes del ejército de amantes de pagar poco, evadir mucho y vivir como los ricos de los países desarrollados. Santo Domingo es una de las ciudades más sucias de la región. No tenemos cultura en materia del manejo individual de la basura en nuestros hogares, edificios y calles. Y pedimos la cabeza del alcalde o alcaldesa que se atreva a establecer tarifas de mercado para la recogida y disposición final de la basura. Esa es una de las desventajas de la democracia frente al autoritarismo benevolente.

En segundo lugar, los que han ocupado el Poder Ejecutivo en las últimas seis décadas, por su marcado sesgo a favor de obras de infraestructura física visibles, es decir, obras que puedan ser contempladas y vistas en todo su esplendor por los dominicanos. Son esas obras, según ellos y sus asesores, las que estimulan el voto. Las autopistas y avenidas se ven; los sistemas de metros también se ven; las grandes presas y generadoras de electricidad también. ¿Pero invertir cerca de mil o dos mil millones de dólares en un sistema soterrado de drenaje pluvial para una geografía de 1,400 km2 que no va a ser visto por nadie? Imposible, eso no genera votos. De nuevo, esa es otra de las desventajas de la democracia populista tropical frente al autoritarismo practicado por algunos estadistas ilustrados. ¿Qué las inundaciones se ven y generan costo político? No importa mientras los ignorantes, que lamentablemente son mayoría, culpen a la Alcaldía y no a la Presidencia de estas.

Si los dominicanos que residimos en la Primada de América queremos librarnos del drama de las inundaciones y del impacto negativo en la siquis de los capitaleños que se está produciendo cada vez el azul del cielo se torna gris oscuro, debemos exigir al Gobierno Central la ejecución, a través del Ministerio de Obras Públicas y Comunicaciones, de un proyecto de drenaje pluvial que abarque el Distrito Nacional y la Provincia de Santo Domingo. Si para ello tiene que tomar un financiamiento a largo plazo con los organismos internacionales de financiamiento o realizar una colocación de bonos globales, que lo haga. Si para ello tiene que hacer un espacio adicional en el diseño de su proyecto de reforma fiscal, que lo haga. Si para ello, tiene que eliminar todo el gasto corriente que sea improductivo, incluyendo el cierre de todos los ministerios absurdos con que cuenta hoy el Poder Ejecutivo de la nación, que lo haga.

Estoy plenamente convencido de que, si logramos juntar en un mismo punto suficiente coraje, voluntad política y capacidad de gerencia y ejecución, antes del 2030 el problema de las inundaciones de la Primada de América podría quedar resuelto. Al presidente que se atreva a hacerlo, que no se mortifique por la no visibilidad de la obra. Estoy seguro que cuando Frank Moya Pons incluya el o los periodos del presidente que se atreva a hundir mil o dos mil millones de dólares bajo tierra para evitar que los capitaleños nos ahoguemos, sabrá reconocérselo y aplaudirlo.

En vez de seguir culpando a los alcaldes de turno por las inundaciones, aceptemos pagar más por los servicios que prestan las alcaldías, exijamos al Gobierno que invierta los recursos derivados de la tributación en lo que realmente consideramos como prioritario, y apoyemos al Gobierno si decide ejecutar una reforma fiscal que se concentre fundamentalmente en reducir la evasión. De esa manera dispondría de los recursos para servir la deuda pública en que deberá incurrir para ejecutar un eficiente sistema de drenaje pluvial.

https://www.elcaribe.com.do/panorama/dinero/pagamos-o-nos-ahogamos/

martes, 9 de julio de 2024

Huyamos por la izquierda / Por Andrés Dauhajre @AndyDauhajre

Andrés Dauhajre @AndyDauhajre 9 julio, 2024 9 minutos de lectura 

Huyamos por la izquierda

Andrés Dauhajre hijo _ @AndyDauhajre 


La frase célebre del rosado, elegante y culto león Melquíades, creado por Michael Maltese para el estudio de animación Hanna-Barbera en 1961, tomó vigencia de nuevo el pasado domingo en Francia. El Mayor Menor, el eterno cazador de Melquíades, fue representado por Marine Le Pen, líder de Agrupación Nacional, quien había prometido que, si la derecha nacionalista ganaba las elecciones y conseguía la mayoría para controlar el ejecutivo, daría inicio a deportaciones masivas de inmigrantes.

Advertido Melquíades, no le quedó más alternativa que huir por la izquierda. Esta le ha pedido a Macron echarse a un lado para darse la oportunidad de formar el gobierno que arrebató a la derecha representada por Le Pen y Bardella. El resultado ha sorprendido a muchos analistas que pensaban que la derecha nacionalista se alzaría con la mayor cuota de los 577 representantes en la Asamblea Nacional. En la primera vuelta del pasado 9 de junio, la derecha nacionalista obtuvo el 33.1% de los votos, seguida de la coalición de izquierda Nuevo Frente Popular con 28% y, más rezagada, con 20.8%, Juntos, la coalición de Macron. En la segunda vuelta celebrada el 7 de julio, la derecha nacionalista obtuvo la mayor cantidad de votos, un 37.3% del total de los emitidos. A pesar de ese resultado, quedó en tercer lugar en cuanto a representación en la Asamblea Nacional con 142 asientos, el 24.6% de los 577. Nuevo Frente Popular con el 26.9% de los votos, obtuvo 178 asientos, equivalente al 30.8% del total. La coalición Juntos de Macron, que obtuvo el 22.3% de los votos tendrá 150 asientos, el 26.0% del total de escaños.

A pesar de haber quedado en tercera posición, la derecha nacionalista avanzó significativamente. De 89 asientos que obtuvo en las elecciones de 2022, ha pasado a 142. Este avance de la derecha nacionalista en Francia es un reflejo del temor y del enorme descontento de un número creciente de votantes ante la convivencia de los gobiernos conservadores y de izquierda con la inmigración descontrolada. Para algunos, estos gobiernos han actuado como simples marionetas de estrategas y pensadores de la izquierda radical interesados en socavar el sistema o “el poder de las clases dominantes”, erosionando lo que el teórico marxista italiano, Antonio Gramsci, denominó como la hegemonía cultural que “las clases dominantes logran ejercer sobre las clases sometidas a través del control del sistema educativo, de las instituciones religiosas y de los medios de comunicación.”

Lo primero que observamos es que el sentimiento de comunidad, uno de los pilares fundamentales del concepto de nación, ha comenzado a desaparecer como consecuencia de la inmigración incontrolable de personas que huyen de conflictos bélicos, de la represión o de la pobreza en sus países de partida. Europa ha visto sus fronteras penetradas por 34 millones de inmigrantes, legales e ilegales, durante el período 2013-2023. En Francia, por ejemplo, se estimó que en 2021 la población inmigrante, incluyendo a hijos y nietos de inmigrantes, alcanzaba 19 millones, es decir, el 28% de la población total. Del total de inmigrantes, 6.77 millones son musulmanes, equivalentes al 10% de la población. Algunos analistas pronostican que Francia, si mantiene el curso actual, podría en el futuro convertirse en la primera nación islámica de Europa. El pronóstico no debería alarmar a nadie. Durante las celebraciones del triunfo de la izquierda el domingo pasado, la cual estuvo acompañada de saqueos, destrucción e incendios, las plazas estaban repletas de banderas islámicas y una gigantesca bandera de Francia con la inscripción: “La France Est Tissu De Migrations” (Francia es de los Inmigrantes). Si alguien tiene dudas, observe la selección francesa para la Eurocopa 2024. De sus 25 miembros, 19 son franceses de origen africano.

La derecha nacionalista en Francia, a pesar de haber avanzado considerablemente en estas elecciones con su discurso anti-inmigración, olvidó que en países donde la población inmigrante representa casi el 30% de la población, este discurso tiene vocación de convertirse en un boomerang. Eso parece haber sucedido el pasado domingo en Francia. La presencia dominante de banderas islámicas en las celebraciones del triunfo de la izquierda en Francia, llevaría a cualquier analista político a pensar que de los 27.3 millones de votos válidos del pasado domingo, un porcentaje no despreciable fue aportado por inmigrantes musulmanes temerosos de la cazadora “Mayor Le Pen”.

El descontrol de la inmigración también preocupa a los estadounidenses. En el período 2021 – 2024, se estima en casi 11 millones el número de inmigrantes ilegales, de los cuales una buena cantidad fueron retornados a sus países. Este número contrasta marcadamente con los 3 millones del período 2017 – 2020. Este boom de inmigrantes que ha tenido lugar en los últimos años, ha sido aprovechado por los políticos conservadores y de la derecha nacionalista para criticar duramente a los gobiernos progresistas, de centro izquierda o manipulados por la izquierda radical. No es por casualidad que en las encuestas Gallup de febrero, marzo y abril de 2024, la inmigración aparece liderando el ranking de los principales problemas del país.

La derecha nacionalista entiende que la mayoría de la población se identifica más con el concepto de nación del filósofo y antropólogo social británico Ernest Gellner, quien en su libro Naciones y Nacionalismo, desarrolló la teoría más importante e influyente del nacionalismo, al plantear que este es un componente necesario de la modernidad y el principio característico más importante de legitimación política. Gellner define las naciones como grupos que comparten la misma cultura, idioma y territorio, pero añaden a ello un sentimiento de pertenencia a una comunidad y la voluntad de reconocerse y perdurar como una comunidad. No hay que dar muchas vueltas para comprender el porqué la derecha nacionalista, ha encontrado en esta definición una sólida plataforma para articular y desatar una crítica contundente a los gobiernos de izquierda, crítica que ha ido calando en los sentimientos de los europeos y los estadounidenses.

La derecha nacionalista no se ha detenido ni un instante a analizar la dinámica de los mercados laborales de las economías desarrolladas del hemisferio occidental. No les preocupa que la economía, para seguir creciendo, requiera de un influjo continuo de inmigrantes que puedan inyectar al mercado laboral la oferta de mano de obra que las bajísimas tasas de natalidad prevalecientes en el hemisferio occidental han impedido proveer. Mientras cada mujer africana esté trayendo al mundo un promedio de 4.7 hijos y sus contrapartes europea y estadounidense apenas traen 1.6, la inmigración estimulada por la demanda de mano de obra difícilmente se detendrá. La racionalidad reflejada por estos números, sin embargo, no va a moderar la crítica de la derecha nacionalista a la izquierda progresista del hemisferio occidental.

La derecha nacionalista está apostado a la sensación de temor e inseguridad que parece haber capturado a los descendientes de los “europeos originales”. Cualquiera que tenga dos dedos de frente no debe sorprenderse ante el creciente sentimiento de inseguridad y preocupación que hoy prevalece en Europa ante el tsunami de inmigrantes provenientes de países africanos y aferrados a una religión como el islam que traza sus propias reglas y patrones de comportamiento, muy diferentes a los que han prevalecido durante siglos en la “comunidad” que conocemos como Europa. Tampoco debería sorprenderse frente a la asociación que los estadounidenses están haciendo entre la creciente inseguridad y delincuencia y el boom de inmigración ilegal que Trump, con mucha efectividad, ha logrado acreditar a las políticas de inmigración del presidente Biden. Los gobiernos de izquierda y progresistas, posiblemente guiados por discípulos de Gramsci, más que un problema, ven en los inmigrantes un caudal adicional de votos para mantenerse en el poder. Los europeos y estadounidenses que añoran el sentimiento de pertenecer a una comunidad de valores, creencias, cultura y tradiciones, han encontrado en los candidatos de la derecha nacionalista la vía para sentirse de nuevo seguros.

En el caso de EE.UU., la creciente inseguridad no se limita a violencia física y robos en las calles y restaurantes. Las tiendas, según un reportaje de El País, sufrieron pérdidas ascendentes de US$121,600 millones en el 2023 debido al llamado “smash and grab” o romper y agarrar mercancías y bienes en todo tipo de tiendas a través de saqueos realizados por vándalos. El hecho de que estos robos ocurren con más frecuencia en las ciudades y estados santuarios para los inmigrantes ha llevado a algunos a concluir que dentro de los vándalos no solo hay delincuentes que rentan el progresismo y el “wokismo”, sino también algunos de los “bad hombres” definidos en el Diccionario de la Lengua Inglesa de la Beautiful Trump Academy.

El 5 de noviembre de este año, se enfrentarán de nuevo las fuerzas nacionalistas que enarbolan un agresivo discurso anti-inmigración que promete deportaciones masivas de inmigrantes ilegales y las huestes progresistas liberales que han convivido con la porosidad de la frontera y acogido a los inmigrantes, incluso otorgándoles ayuda directa privilegiada. La batalla tendrá lugar en los EE. UU. Algunos piensan que todos los inmigrantes seguirán a Melquíades y huirán por la izquierda, tal y como acaba de suceder en Francia. Incluso sostienen que la apertura de los demócratas a la inmigración está parcialmente motivada para fortalecer su base de apoyo electoral. A diferencia de la inmigración musulmana, la latinoamericana que llega a EE. UU. no involucra el riesgo de irrupción de un credo religioso extraño a la geografía receptora. Mientras el islam tiende a unificar los intereses de los pasados y recientes inmigrantes musulmanes en Francia y el resto de Europa, no está claro si los pasados inmigrantes latinoamericanos con residencia legal en EE.UU. comparten los mismos intereses de los recién llegados. Mientras los recientes podrían abarrotar las urnas de votos demócratas, los pasados, si se aferran a sus intereses económicos y a los beneficios de la seguridad y la paz social, podrían irse con la derecha nacionalista. No olvidemos que la otra frase célebre del león Melquíades rezaba “huyamos hacia la derecha”.

https://www.elcaribe.com.do/opiniones/el-venturoso-2/